Strona główna
» Aktualności
»
Wyjaśnienie agregatorów zysków: Jak zautomatyzowane strategie skarbcowe pozwalają osiągać wyższe zyski z kryptowalut
Wyjaśnienie agregatorów zysków: Jak zautomatyzowane strategie skarbcowe pozwalają osiągać wyższe zyski z kryptowalut
Agregatory zysków obiecują prosty pomysł: zdeponuj aktywa raz, pozwól sejfowi zautomatyzować powtarzalną pracę i otrzymaj udział w dowolnym dochodzie, jaki strategia może wygenerować. Atrakcyjność jest oczywista. Ręczne pobieranie nagród, ich wymiana, ponowne dodawanie płynności, przemieszczanie się między rynkami pożyczek i decydowanie, kiedy koszty gazu uzasadniają kolejną transakcję, może przekształcić pasywnie wyglądającą pozycję DeFi w aktywną pracę.
Od września 2026 roku najbardziej użytecznym rozwiązaniem nie jest pojedynczy nowy „magiczny” produkt, ale ciągła standaryzacja architektury skarbców. Norma ERC-4626 definiuje wspólny interfejs dla tokenizowanych skarbców z jednym bazowym zasobem ERC-20, podczas gdy finalizowane rozszerzenia, takie jak ERC-7540, dodają asynchroniczne przepływy wpłat i wykupów, a norma ERC-7575 rozszerza model na projekty skarbców z wieloma zasobami. Standardy te mogą zapewnić większą spójność integracji, ale same w sobie nie czynią skarbca bezpiecznym ani rentownym.
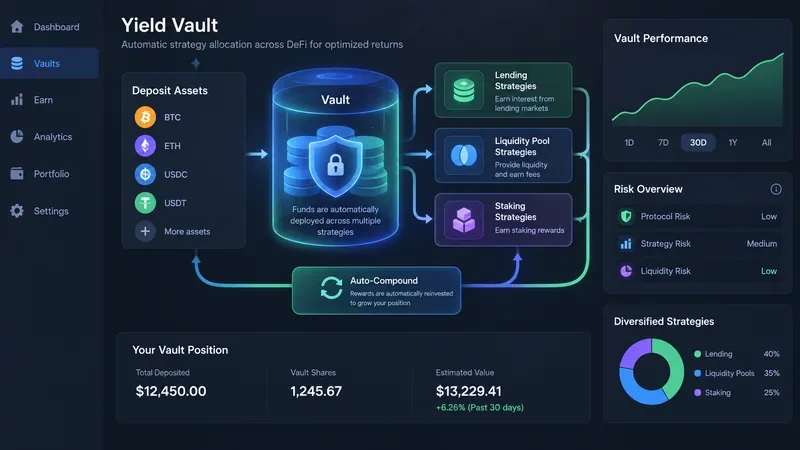
Agregator zysków może grupować depozyty w sejfie, wykorzystywać je za pośrednictwem jednej lub więcej strategii, zbierać nagrody i reinwestować uzyskane środki; ilustracja przedstawia ten przepływ pracy, a nie konkretny interfejs protokołu.
Co tak naprawdę automatyzuje agregator wydajności
Agregator zysków to aplikacja DeFi, która lokuje środki użytkowników w jednej lub kilku strategiach inteligentnych kontraktów i automatyzuje zadania, które w przeciwnym razie wymagałyby powtarzających się transakcji ręcznych. W zależności od typu portfela, strategia może pożyczać aktywa, zapewniać płynność, stakować tokeny, zbierać nagrody motywacyjne, wymieniać je, dodawać z powrotem do pozycji lub przenosić kapitał między zatwierdzonymi możliwościami.
Podstawowy model księgowy jest zazwyczaj oparty na akcjach. Wpłacasz aktywa bazowe i otrzymujesz udziały w skarbcu, reprezentujące Twoje proporcjonalne roszczenia do skarbca. ERC-4626 formalizuje ten schemat, definiując standardowe funkcje wpłaty, bicia, wypłaty, wykupu, podglądu i księgowania. Cena akcji może rosnąć wraz z zyskiem strategii, chociaż straty, opłaty, poślizgi, złe długi, straty nietrwałe, depegi tokenów lub incydenty protokołu mogą wpłynąć na wartość ekonomiczną w przeciwnym kierunku.
Obecne kontrakty na skarbiec Yearn V3 wyraźnie ilustrują tę architekturę. Oficjalne repozytorium skarbca Yearn V3 opisuje skarbiec zgodny ze standardem ERC-4626, który może dystrybuować środki deponentów pomiędzy strategie wykorzystujące ten sam instrument bazowy. Kod wskazuje również na istotne ograniczenie: sam skarbiec nie gwarantuje bezpieczeństwa wybranych dla niego strategii. Automatyzacja jest zatem warstwą zarządzania, a nie substytutem należytej staranności.
Skąd ma pochodzić dodatkowy zysk
Agregatory zysków nie generują zysków z niczego. Pakują i automatyzują źródła zysków, które już istnieją w innych obszarach DeFi. Strategia pożyczkowa może generować odsetki dla pożyczkobiorców i zachęty w postaci tokenów. Strategia płynnościowa może generować opłaty transakcyjne oraz nagrody za wydobywanie płynności. Strategia stakingowa może otrzymywać emisje protokołów lub nagrody związane z walidatorami. Strategia lewarowana może pożyczać pod zastaw, aby zwiększyć ekspozycję, co może zwielokrotnić zyski i straty.
Automatyczne kapitalizacja może poprawić efektywność, gdy nagrody są częste, a koszty transakcyjne znaczące. Zamiast aby każdy deponent płacił osobno za odbieranie i reinwestowanie środków, sejf może agregować operacje i rozłożyć koszty realizacji na większą pulę. Oficjalna dokumentacja sejfu Beefy'ego wyjaśnia na przykład, że sejfy mogą gromadzić nagrody, wymieniać je na wymagane aktywa i reinwestować, dzięki czemu pozycja kapitalizowana jest automatycznie.
Dlatego deklarowana przez agregatora roczna stopa procentowa (RRSO) może przewyższać prostą roczną stopę procentową (RRSO) instrumentu bazowego. RRSO uwzględnia założenie dotyczące kapitalizacji. Różnica ta ma największe znaczenie, gdy nagrody są zdobywane w sposób ciągły lub częsty i można je ekonomicznie reinwestować. Ma ona mniejsze znaczenie, gdy stopy procentowe są niskie, nagrody sporadyczne, opłaty wysokie lub stopa bazowa spada wkrótce po wpłacie.
Dlaczego „maksymalne zwroty” nie powinny oznaczać „najwyższego APY”
Wartość nominalna APY to nie to samo, co zrealizowany zwrot. Często jest to roczny szacunek oparty na bieżących lub niedawnych warunkach. Emisje zachęt mogą spadać, ceny tokenów mogą się zmieniać, wskaźniki wykorzystania mogą spadać, a koszt wymiany nagród może rosnąć. Skarbiec wykazujący nietypowo wysokie APY może po prostu narażać się na niestabilny token nagród lub ograniczoną pulę płynności.
Bardziej użyteczne porównanie zaczyna się od ścieżki powrotu. Zastanów się, co generuje zysk, jakie aktywa musi posiadać skarbiec, od jakich zewnętrznych protokołów jest zależny i co się dzieje, gdy zmieniają się warunki. Zysk na poziomie 12% z dojrzałego rynku pożyczek z nadzabezpieczeniem i zysk na poziomie 40% z nowo uruchomionej farmy nie są produktami wymiennymi tylko dlatego, że oba występują w tym samym interfejsie skarbca.
Ważne jest również oddzielenie zwrotu ze strategii od zwrotu z tokena. Jeśli skarbiec generuje więcej tokenów LP, ale wartość jednego z aktywów LP gwałtownie spada, pozycja nadal może stracić na wartości w dolarach. Jeśli skarbiec stablecoina generuje 8% zysku, ale stablecoin traci powiązanie z kursem, rentowność może zostać przyćmiona przez stratę aktywów. Jeśli skarbiec z dźwignią generuje wysoki zysk, ale przekracza próg likwidacji w okresie zmienności, kapitalizacja staje się nieistotna.
Warstwy ryzyka w automatycznym sejfie
1. Ryzyko kontraktu skarbcowego
Samo repozytorium może zawierać błędy implementacji, błędy księgowe, ryzyka związane z aktualizacjami lub uprzywilejowane role. Standaryzacja pomaga programistom i integratorom w zrozumieniu wspólnych interfejsów, ale nie dowodzi, że dana implementacja jest bezpieczna.
2. Ryzyko strategiczne
Kontrakt strategiczny decyduje o sposobie wykorzystania zdeponowanych aktywów. Sejf, który może przełączać się między strategiami, może zwiększać ryzyko alokacji: strategia, która była akceptowalna w momencie deponowania, może później otrzymać więcej, mniej kapitału lub zostać zastąpiona, w zależności od zasad zarządzania i uprawnień protokołu.
3. Ryzyko uzależnienia
Większość agregatorów działa na bazie innych protokołów DeFi. Sejf pożyczkowy zależy od rynku pożyczkowego. Sejf LP zależy od puli giełdowej, jej tokenów i często od dystrybutora nagród. Sejf międzyłańcuchowy może wiązać się z ryzykiem mostu lub przesyłania wiadomości. Agregator może zatem odziedziczyć luki w zabezpieczeniach z kontraktów, których nie wystawił.
4. Ryzyko wahań cen akcji i poślizgu cenowego
Tokenizowane skarbce umożliwiają konwersję między aktywami a udziałami. Specyfikacja ERC-4626 ostrzega integratorów, aby nie traktowali funkcji konwersji i funkcji podglądu jako wymiennych, ponieważ opłaty i poślizg mogą prowadzić do zasadniczo różnych wyników. Przewodnik implementacji ERC-4626 OpenZeppelin dokumentuje również znany problem ataków inflacyjnych lub darowizn, który dotyczy pustych lub prawie pustych skarbców, oraz omawia środki zaradcze, takie jak aktywa wirtualne i udziały.
5. Płynność i ryzyko wyjścia
„Wypłać w dowolnym momencie” może oznaczać różne rzeczy pod względem operacyjnym. Niektóre strategie obejmują aktywa o wysokiej płynności i umożliwiają szybkie wykupy. Inne wymagają zamknięcia pozycji LP, spłaty pożyczek, odczekania na okres nieobsługiwania stakingu lub przetworzenia żądania asynchronicznego. ERC-7540 istnieje właśnie dlatego, że niektóre przypadki użycia skarbców nie mogą realizować wpłat ani wykupów atomowo. Użytkownicy powinni zatem sprawdzić faktyczne mechanizmy wycofywania, zamiast zakładać, że każdy skarbiec zachowuje się jak saldo w portfelu spot.
Jak opłaty zmieniają gospodarkę
Opłaty agregujące mogą obejmować opłaty za wyniki, opłaty za zarządzanie, opłaty za wypłaty, koszty swapów, opłaty za protokół bazowy oraz ukryte poślizgi transakcyjne. Sejf może być nadal atrakcyjny po uwzględnieniu opłat, jeśli automatyzacja zwiększy efektywność kapitalizacji netto, ale właściwym porównaniem jest zwrot netto po uwzględnieniu wszystkich poziomów kosztów.
Dla prostego przykładu, załóżmy, że farma bazowa generuje RRSO brutto na poziomie 10%. Jeśli skarbiec pobiera opłatę za wyniki z zebranych zysków, płaci swapy za konwersję tokenów nagród i sporadycznie występuje poślizg, zrealizowany zysk będzie niższy niż zysk brutto ze źródła. Automatyczne kapitalizacja może przynieść pewien zwrot poprzez wcześniejsze reinwestowanie nagród, ale nie gwarantuje, że korzyści z kapitalizacji przewyższą wszystkie koszty w każdym otoczeniu rynkowym.
Dlatego informacje o opłatach należy interpretować w kontekście częstotliwości zbiorów i projektu strategii. Strategia o wysokiej częstotliwości w drogim łańcuchu może wymagać większych nakładów na realizację. Duży, połączony portfel może czasami amortyzować te koszty skuteczniej niż mała, indywidualna pozycja.
Skarbce jednostrategiczne kontra skarbce wielostrategiczne
Skarbce oparte na jednej strategii są łatwiejsze do zrozumienia, ponieważ ścieżka kapitałowa jest stosunkowo prosta: jeden depozyt, jedna strategia, jedno główne źródło dochodu. Kompromisem jest koncentracja. Jeśli bazowa farma stanie się nieatrakcyjna lub ryzykowna, skarbiec może wymagać migracji strategii.
Wielostrategiczne skarbce mogą rozdysponować kapitał na kilka możliwości i rebalansować go w miarę zmiany warunków. Może to zmniejszyć zależność od jednego źródła dochodu, ale zwiększa złożoność. Użytkownicy muszą rozumieć, kto kontroluje alokacje, jakie limity są nałożone na każdą strategię, czy zmiany wymagają zarządzania lub zaufanych ról, oraz w jaki sposób straty są raportowane do skarbca.
Żadna ze struktur nie jest automatycznie lepsza. Lepsze dopasowanie zależy od tego, czy priorytetem jest przejrzystość i prostota, czy też większa elastyczność alokacji.
Praktyczna lista kontrolna przed wpłatą depozytu
Zidentyfikuj aktywa bazowe. Dowiedz się, czy masz ekspozycję na stablecoina, token o zmiennej wartości, token LP, token liquid-staking czy inny udział w skarbcu.
Prześledź źródło dochodu. Sprawdź, czy zwroty pochodzą z odsetek od pożyczek, opłat transakcyjnych, stakingu, zachęt do tokenów, dźwigni finansowej, czy też ich kombinacji.
Przeczytaj umowę strategiczną i dokumentację protokołu. Nie polegaj wyłącznie na liczbie APY.
Sprawdź mechanizmy wypłat. Zwróć uwagę na blokady, kolejki, asynchroniczne wykupy, limity płynności, opłaty za wypłaty lub warunki, które mogą opóźnić wypłatę.
Przejrzyj poziomy opłat. Uwzględnij opłaty agregatora, opłaty za protokół bazowy, swapy, koszty pomostowe i przewidywany poślizg.
Sprawdź zarządzanie i role uprzywilejowane. Określ, kto może dodawać strategie, zmieniać alokacje, wstrzymywać depozyty, aktualizować kontrakty lub przenosić środki.
Sprawdź audyty i historię incydentów. Audyt to przydatny dowód, a nie gwarancja. Sprawdź, czy konkretne kontrakty lub rodzina strategii, z których planujesz skorzystać, zostały objęte audytem.
Użyj wielkości pozycji odzwierciedlającej ryzyko związane z inteligentnymi kontraktami. Zysk z DeFi nie jest równoważny ubezpieczonemu depozytowi bankowemu.
Jak ocenić, czy automatyzacja działa dla Ciebie
Najprostszym testem nie jest to, czy wyświetlany APY rośnie. Chodzi o to, czy Twoja pozycja netto poprawia się w porównaniu z rozsądną alternatywą po uwzględnieniu opłat, zmian cen tokenów i ryzyka. Śledź liczbę aktywów bazowych reprezentowanych przez Twoje akcje, wartość pozycji w dolarach, zmiany w rentowności źródła oraz wszelkie nowe zależności dodane do strategii.
Jeśli zwrot z portfela spadnie, a złożoność wzrośnie, prostsza pozycja może stać się bardziej atrakcyjna. Jeśli koszty gazu są wysokie, a pozycja niewielka, łączona automatyzacja może obniżyć koszty realizacji na tyle, aby uzasadnić opłatę za wyniki. Jeśli portfel dodaje dźwignię finansową, ekspozycję międzyłańcuchową lub tokeny nagród o niskiej płynności, wyższą prognozowaną stopę zwrotu należy ocenić w kontekście tych dodatkowych trybów awarii.
Podsumowanie
Agregatory zysków najlepiej rozumieć jako silniki automatyzacji strategii DeFi, a nie maszyny generujące zyski. Ich głównymi zaletami są wydajność operacyjna, łączone koszty transakcji, automatyczne gromadzenie i reinwestowanie oraz – w niektórych projektach – alokacja w ramach wielu strategii. Standardy takie jak ERC-4626 ułatwiają integrację warstwy skarbca, a ERC-7540 i ERC-7575 poszerzają możliwości projektowania produktów asynchronicznych i wielozasobowych.
Wadą jest ryzyko warstwowe. Deponent jest narażony nie tylko na kontrakt skarbcowy, ale także na logikę strategii, protokoły bazowe, zaangażowane aktywa, warunki płynności, zarządzanie, opłaty, a czasem mosty lub dźwignię finansową. Najskuteczniejszym sposobem na osiągnięcie wyższych zysków jest zatem nie sortowanie skarbców według RRSO od najwyższego do najniższego. Zacznij od źródła dochodu, zrozum, jak automatyzacja zmienia tę ekspozycję, oblicz prawdopodobny zwrot netto i zdecyduj, czy dodatkowa złożoność jest warta zachodu.