Strona główna
» Aktualności
»
Wyjaśnienie instytucjonalnego DeFi: Jak Wall Street uzyskuje dostęp do pul płynności on-chain
Wyjaśnienie instytucjonalnego DeFi: Jak Wall Street uzyskuje dostęp do pul płynności on-chain
Instytucjonalny DeFi nie jest już tylko eksperymentem myślowym dotyczącym ewentualnego „wykorzystania kryptowalut” przez banki. Bardziej praktyczne pytanie dla nowicjusza jest znacznie węższe: w jaki sposób regulowany zarządzający aktywami, bank, fundusz hedgingowy, skarb korporacyjny lub broker może uzyskać dostęp do płynności onchain bez rezygnowania z kontroli wymaganych przez tradycyjne finanse?
Odpowiedź pojawia się w modelu warstwowym. Instytucje zazwyczaj nie wysyłają nieograniczonych portfeli korporacyjnych do anonimowych farm plonów. Zamiast tego łączą tokenizowane aktywa finansowe, kwalifikowanych lub regulowanych dostawców usług, listy dozwolonych, instytucjonalne usługi depozytowe, rozliczanie inteligentnych kontraktów oraz starannie dobraną zdecentralizowaną infrastrukturę finansową. W niektórych przypadkach komponent DeFi przypomina zautomatyzowanego animatora rynku (AMM), gdzie ceny oprogramowania są ustalane na podstawie łączonych aktywów. W innych przypadkach przypomina raczej system zapytań ofertowych (RFQ), w którym zatwierdzeni animatorzy rynku konkurują o cenę przed rozliczeniem transakcji w łańcuchu bloków.
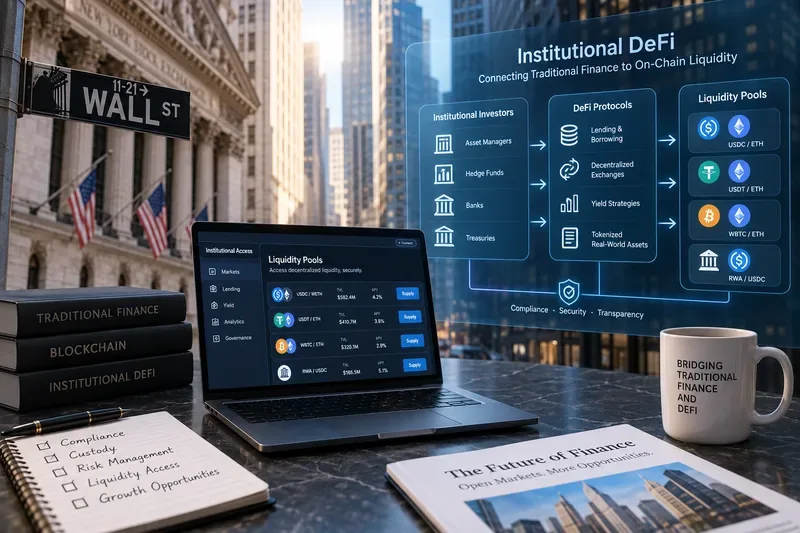
Przestrzeń robocza DeFi inspirowana Wall Street, ukazująca główny pomost między tradycyjnymi instytucjami finansowymi, poprzez zgodną z przepisami infrastrukturę on-chain, a pulami płynności.
Najpierw zrozum, co tak naprawdę oznacza „instytucjonalne DeFi”
Finanse zdecentralizowane, czyli DeFi, odnoszą się do aplikacji finansowych wykorzystujących sieci blockchain i inteligentne kontrakty do realizacji funkcji takich jak handel, udzielanie pożyczek, zaciąganie kredytów, rozliczenia, zarządzanie zabezpieczeniami i emisja aktywów. Pula płynności to kontrolowana za pomocą inteligentnych kontraktów rezerwa aktywów, która może wspierać handel lub udzielanie pożyczek bez konieczności korzystania z konwencjonalnego arkusza zleceń dla każdej transakcji.
Instytucjonalny DeFi dodaje kolejną warstwę: uczestnicy, aktywa i przepływy transakcji często muszą spełniać wymogi dotyczące kwalifikowalności inwestorów, kontroli przeciwdziałania praniu pieniędzy, depozytu, prowadzenia dokumentacji, kontroli sankcji, wewnętrznych limitów ryzyka i prawnego prawa własności. Powstały system może być zatem zdecentralizowany na poziomie rozliczeń lub infrastruktury rynkowej, a jednocześnie posiadać scentralizowane punkty kontroli zgodności na etapie rejestracji, depozytu, transferu lub umorzenia.
To rozróżnienie ma znaczenie, ponieważ określenie „protokoły Wall Street” może być mylące. Wiele protokołów nie jest własnością firm z Wall Street ani przez nie nie jest obsługiwanych. Zmienia się to, że tradycyjne instytucje coraz częściej łączą regulowane produkty i instytucjonalne procesy z publicznymi blockchainami i systemami realizacji transakcji w stylu DeFi.
Na co powinien przygotować się nowicjusz, zanim zacznie oceniać instytucjonalne DeFi?
Zanim skupimy się na rentownościach nominalnych, warto podzielić stos na pięć pytań. Po pierwsze, czym jest aktywo bazowe? Po drugie, kto jest prawnie uprawniony do jego posiadania lub wykupu? Po trzecie, gdzie jest przechowywane? Po czwarte, jakie inteligentne kontrakty lub platformy obrotu są wykorzystywane? Po piąte, co się stanie, jeśli blockchain, emitent, depozytariusz, animator rynku lub proces wykupu zawiodą?
Warstwa
Pytanie do zadania
Dlaczego to ważne
Zaleta
Czy token jest stablecoinem, udziałem w funduszu, tokenem zabezpieczonym przez Skarb Państwa, tokenem depozytowym czy innym tokenem?
Prawa prawne i ekonomiczne tokena zależą od jego struktury.
Uprawnienia
Czy dostęp nie wymaga zezwolenia, jest ograniczony do inwestorów kwalifikowanych czy też do zatwierdzonych portfeli?
Produkty instytucjonalne często korzystają z list dozwolonych w ramach procesu wdrażania i portfela.
Opieka
Kto kontroluje klucze prywatne i prawnie uznane konto aktywów?
Ryzyko operacyjne może się znacząco różnić w przypadku przechowywania własnego i przechowywania przez osoby trzecie.
Płynność
Czy handel odbywa się w puli AMM, za pośrednictwem animatorów rynku RFQ czy poprzez bezpośrednie wybijanie i wykupywanie?
Każda trasa ma inną cenę, głębokość i charakterystykę realizacji.
Osada
Czy transakcja jest rozliczana atomowo na łańcuchu, poza łańcuchem czy w procesie hybrydowym?
Konstrukcja rozliczenia determinuje ryzyko kontrahenta i ryzyko czasowe.
W jaki sposób instytucje faktycznie osiągają płynność on-chain
1. Tokenizuj znany składnik aktywów finansowych
Pierwszym krokiem często nie jest „kupno kryptowaluty”, ale przekształcenie znanego instrumentu finansowego w formę zgodną z technologią blockchain. Tokenizowane fundusze rynku pieniężnego i tokenizowane produkty obligacji skarbowych USA są ważnymi przykładami, ponieważ dają instytucjom aktywa onchain z rozpoznawalną ekspozycją bazową.
W sierpniu 2026 roku BlackRock ogłosił tokenizowany dostęp do wybranych klas jednostek uczestnictwa funduszy rynku pieniężnego Institutional Cash Series w Europie, wykorzystując platformę tokenizacji aktywów Kinexys firmy JP Morgan, z cyfrowymi tokenami emitowanymi w sieci Ethereum dla uprawnionych inwestorów. Oficjalne ogłoszenie opisuje je jako cyfrowe odzwierciedlenie istniejących, regulowanych strategii funduszy rynku pieniężnego, a nie jako zamiennik podstawowej struktury prawnej. Zobacz ogłoszenie BlackRock dotyczące tokenizowanych funduszy rynku pieniężnego .
2. Ogranicz dostęp, jeśli wymagają tego przepisy lub warunki produktu
Publiczne blockchainy są otwarte dla obserwacji, ale nie oznacza to, że każdy zasób instytucjonalny jest dostępny dla każdego portfela. Kontrakt tokenowy lub agent transferowy mogą ograniczać, kto może posiadać lub transferować token. Front-end może wymagać weryfikacji tożsamości. Rynek może również ograniczyć kontrahentów do zatwierdzonych instytucji.
Wyraźnym przykładem z 2026 roku jest integracja Securitize i Uniswap Labs w ramach funduszu BUIDL firmy BlackRock. Securitize poinformowało, że uczestniczący w programie inwestorzy BUIDL są wstępnie zakwalifikowani i wpisani na białą listę, a handel wykorzystuje platformę zapytań ofertowych UniswapX do pozyskiwania konkurencyjnych ofert od zatwierdzonych subskrybentów. Rozliczenie może następnie odbywać się atomowo w łańcuchu bloków. Główne ogłoszenie jest dostępne w wydaniu integracyjnym BUIDL i UniswapX firmy Securitize .
To ważny model, który powinni zrozumieć początkujący: transakcje w ramach blockchain mogą być zdecentralizowane i programowalne, ale dostęp do aktywów i kontrahentów nadal może być uzależniony od uprawnień.
3. Korzystaj z systemów RFQ, pul lub bezpośrednich tras „wybij i wykup”
Płynność instytucjonalna nie musi pochodzić z jednego, wielkiego publicznego AMM. Istnieją co najmniej trzy praktyczne rozwiązania.
Pule płynności AMM: aktywa są umieszczane w inteligentnym kontrakcie, a funkcja cenowa określa stawki swapowe. Instytucje mogą z nich korzystać, gdy aktywa są swobodnie zbywalne, a pula ma akceptowalną głębokość.
Płynność RFQ: zatwierdzeni animatorzy rynku składają oferty dla konkretnej transakcji. Pozwala to ograniczyć wyciek informacji i lepiej dopasować duże lub wymagające przestrzegania przepisów zlecenia niż po prostu przekraczać pulę publiczną.
Podstawowa płynność poprzez wybijanie monet i wykup: inwestorzy wymieniają gotówkę lub stablecoiny na tokenizowane jednostki uczestnictwa funduszy lub wykupują tokeny z powrotem do struktury bazowej. Może to pomóc w stabilizacji cen na rynku wtórnym, gdy proces jest szybki i niezawodny.
Inicjatywa Ondo o nazwie Nexus ilustruje trzecią ścieżkę. Ondo opisuje Nexus jako infrastrukturę mającą na celu zapewnienie natychmiastowej płynności dla tokenizowanych produktów skarbowych stron trzecich, przy jednoczesnym wykorzystaniu możliwości bicia i wykupu obligacji OUSG oraz aktywów wielu głównych menedżerów. Zobacz oficjalne wprowadzenie Ondo do Nexus .
4. Zachowaj zgodność przepływów pracy w zakresie opieki i zabezpieczeń z kontrolą instytucjonalną
Bank lub zarządzający aktywami zazwyczaj nie może traktować zarządzania kluczami jako kwestii drugorzędnej. Dlatego instytucjonalne systemy DeFi często oddzielają handel od depozytu. Aktywa mogą pozostać u regulowanego depozytariusza, podczas gdy platforma obrotu uznaje je za zabezpieczenie.
W kwietniu 2026 roku OKX, BlackRock i Standard Chartered ogłosiły ramy, w których uprawnieni klienci instytucjonalni mogliby wykorzystywać BUIDL jako zabezpieczenie, podczas gdy aktywa pozostawałyby w depozycie pozagiełdowym w Standard Chartered. Nie jest to pula płynności w wąskim rozumieniu AMM, ale odzwierciedla szerszy schemat instytucjonalny: tokenizowane aktywa stają się użyteczne w cyfrowych procesach handlowych bez konieczności przenoszenia ich do portfela giełdowego. Szczegóły znajdują się w oficjalnym komunikacie Securitize dotyczącym ram zabezpieczeń .
5. Rozlicz się w systemie on-chain i uzgodnij z tradycyjnymi zapisami
Atrakcyjność rozliczeń w oparciu o technologię blockchain polega na tym, że transfer aktywów i płatności można koordynować w oprogramowaniu. Rozliczenie atomowe oznacza, że obie strony realizują się jednocześnie lub żadna nie jest realizowana, skracając tym samym czas, w którym jedna strona zrealizowała transakcję, a druga nie. Jednak instytucje nadal potrzebują księgowości, dokumentacji prawnej, działań korporacyjnych, sprawozdawczości podatkowej i ksiąg wewnętrznych, aby zachować synchronizację ze stanem blockchaina.
Dlatego instytucjonalne DeFi najlepiej postrzegać jako pomost, a nie całkowite zastąpienie tradycyjnej infrastruktury rynkowej. Projekt Guardian, kierowany przez Urząd Monetarny Singapuru, obejmował instytucje finansowe testujące tokenizowane obligacje, depozyty, fundusze, waluty obce, zabezpieczone pożyczki, pożyczki i płynność rynku wtórnego. Listę uczestników i przypadków użycia można znaleźć w załączniku do projektu Guardian, przygotowanym przez Urząd Monetarny Singapuru .
Co może pójść nie tak?
Pierwszym częstym błędem jest założenie, że tokenizowany składnik aktywów jest ekonomicznie identyczny z aktywem wskazanym na ekranie. Inwestorzy muszą zweryfikować roszczenie prawne, prawa do wykupu, ograniczenia transferu oraz to, kto prowadzi wiarygodny rejestr własności.
Drugim błędem jest skupianie się wyłącznie na notowanej rocznej stopie procentowej. Zyski instytucjonalne mogą być niwelowane przez ryzyko związane z inteligentnymi kontraktami, fragmentację płynności, spready animatorów rynku, opłaty depozytowe, ryzyko pomostowe, opóźnienia w wykupach lub zmiany rentowności bazowych obligacji skarbowych lub aktywów rynku pieniężnego.
Trzecim błędem jest traktowanie „onchain” jako synonimu „permissionless”. Jak pokazuje przykład BUIDL, transakcja onchain może obejmować posiadaczy z białej listy i zatwierdzonych animatorów rynku. Produkt może korzystać z publicznego rozliczeń blockchain, a dostęp do niego pozostaje ściśle kontrolowany.
Czwartym błędem jest mylenie płynności wtórnej z gwarantowanym wykupem. Token może być przedmiotem obrotu w puli lub za pośrednictwem animatorów rynku, ale te platformy mogą stać się płytkie w warunkach napięć. Prawa do pierwotnego wykupu, ich czas i warunki nadal mają znaczenie.
Wreszcie, nie zakładaj, że technologia ujednolica regulacje w różnych jurysdykcjach. Instytucjonalne produkty DeFi mogą mieć różne zasady kwalifikowalności, ograniczenia transferu, wymogi ujawniania informacji i traktowania prawnego w zależności od inwestora i lokalizacji. Oficjalna dokumentacja produktu powinna mieć pierwszeństwo przed podsumowaniami w mediach społecznościowych lub etykietami na pulpicie.
Jak sprawdzić, czy rozumiesz instytucjonalną strukturę DeFi
Przydatnym autotestem jest wyjaśnienie całej transakcji bez używania niejasnych sformułowań, takich jak „obsługuje ją blockchain”. Powinieneś być w stanie zidentyfikować inwestora, emitenta tokena lub fundusz, depozytariusza, inteligentny kontrakt, animatora rynku lub pulę płynności, aktywa rozliczeniowe oraz ścieżkę wykupu.
Następnie zastanów się, co się dzieje w czterech przypadkach awarii: protokół DeFi zostaje wstrzymany, animator rynku znika, powiernik staje się niedostępny lub możliwości wykupu są tymczasowo ograniczone. Jeśli nie możesz ustalić, kto kontroluje aktywa i jaki mechanizm prawny lub techniczny ma zastosowanie w każdym przypadku, nie masz jeszcze wystarczających informacji, aby ocenić strukturę.
To jest główna lekcja instytucjonalnego DeFi w 2026 roku. Wall Street nie tylko pompuje pieniądze do anonimowych pul płynności. Bardziej trwałym schematem jest kontrolowane połączenie między regulowanymi produktami finansowymi a programowalnymi rynkami on-chain: tokenizowane aktywa trafiają do zatwierdzonych portfeli, płynność jest pozyskiwana za pośrednictwem pul lub sieci RFQ, powiernictwo jest rozdzielone w razie potrzeby, a rozliczenia korzystają z technologii blockchain, przy czym zgodność z przepisami i własność prawna pozostają jasne.
Data publikacji: wrzesień 2026 r. Dostępność produktów, kwalifikujące się jurysdykcje, kontrahenci, rentowność i konfiguracje protokołów mogą ulec zmianie. Niniejszy artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej, prawnej ani podatkowej.