Início
» Notícia
»
Aproveitamento de perdas fiscais com criptomoedas no final do ano: um guia prático para 2026
Aproveitamento de perdas fiscais com criptomoedas no final do ano: um guia prático para 2026
Para investidores em criptomoedas nos EUA, um bom resultado de aproveitamento de perdas fiscais no final do ano não se resume a "vender tudo que caiu". O objetivo é realizar perdas de capital selecionadas que melhorem sua situação tributária sem piorar o resultado do investimento, gerar problemas de declaração ou riscos de conformidade evitáveis. Você deve concluir o processo sabendo exatamente quais lotes vendeu, qual foi a perda realizada, quais ganhos essas perdas podem compensar, quais registros comprovam o cálculo e se sua carteira pós-negociação ainda se encaixa no seu plano de investimento.
Este guia reflete as regras tributárias federais e as orientações do IRS (Receita Federal dos EUA) vigentes a partir de setembro de 2026. Os ativos digitais são geralmente tratados como propriedade para fins de imposto de renda federal, portanto, a venda ou troca desses ativos pode gerar ganhos ou perdas de capital quando mantidos como investimentos. Regras estaduais, estruturas de entidades, status de corretor ou trader, títulos tokenizados, derivativos, contas de aposentadoria e transações DeFi incomuns podem alterar a análise. Utilize o processo abaixo como uma estrutura de planejamento, e não como aconselhamento tributário individualizado. A visão geral do IRS está disponível em Ativos digitais .
O que um processo bem-sucedido de aproveitamento de perdas fiscais deve alcançar
Antes de realizar uma transação, defina o que significa "bom". Uma avaliação de fim de ano bem-sucedida deve produzir quatro resultados concretos:
Uma lista consolidada de ganhos e perdas realizados e não realizados em todas as carteiras e contas que você efetivamente utiliza.
Uma justificativa documentada para a compensação de cada prejuízo selecionado, incluindo o lote fiscal e seu custo de aquisição.
Uma estimativa de como a perda realizada altera sua posição de ganho de capital federal, reconhecendo que o resultado tributário final depende da sua declaração de imposto de renda completa.
Uma carteira pós-negociação que permanece aceitável após taxas, spreads, movimentação do mercado e qualquer decisão de reentrada.
Se você não consegue produzir esses resultados com um nível razoável de confiança, a melhor opção pode ser aprimorar seus registros ou consultar um profissional tributário antes de iniciar suas atividades comerciais.
Passo 1: Comece antes do último dia do ano.
A estratégia de compensação de perdas fiscais depende da conclusão de uma alienação tributável durante o ano fiscal. Aguardar até as últimas horas de dezembro cria riscos desnecessários de execução e registro. As corretoras podem sofrer manutenções, atrasos em saques, derrapagem de ordens ou restrições de conta, e uma transação iniciada antes do final do ano não é útil se a alienação relevante não for considerada como tendo ocorrido no ano fiscal pretendido.
Comece a revisão com antecedência suficiente para conciliar registros, selecionar lotes, executar negociações e preservar a documentação antes do final do ano.
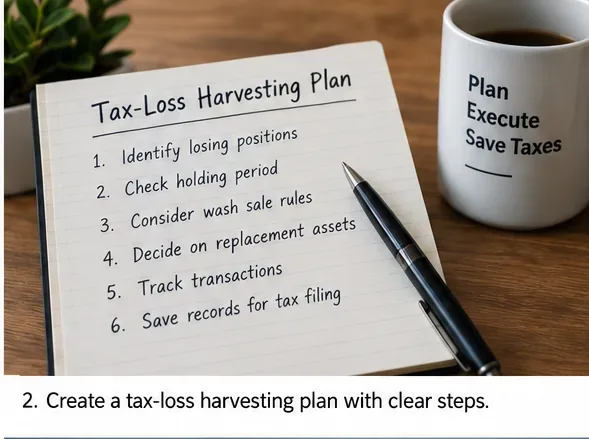
Crie um cronograma simples: concilie as contas, calcule os ganhos e as perdas, revise os lotes fiscais, decida quais posições ainda pertencem à carteira, execute quaisquer alienações escolhidas e salve as evidências. O sinal de qualidade aqui não é a velocidade, mas sim a capacidade de explicar cada operação antes de realizá-la.
Etapa 2: Construa uma visão completa de seus ganhos, perdas e custo de aquisição.
Obtenha o histórico de transações de corretoras com custódia, carteiras hospedadas, carteiras de autocustódia e qualquer outro local onde você vendeu, trocou ou gastou ativos digitais. Não presuma que um formulário de corretora irá capturar tudo. O IRS (Receita Federal dos EUA) afirma que os contribuintes devem declarar a renda, os ganhos e as perdas com ativos digitais, independentemente de receberem ou não o Formulário 1099-DA. Consulte Entendendo seu Formulário 1099-DA .
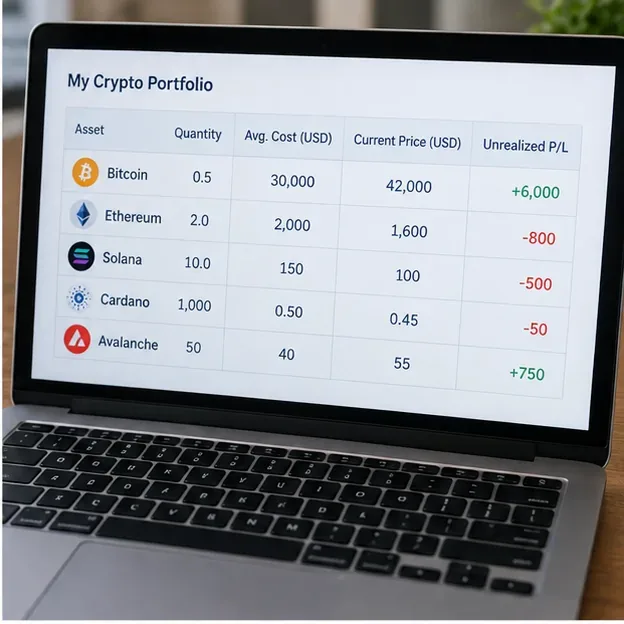
Analise o portfólio por lote fiscal e custo de aquisição, em vez de observar apenas quais moedas estão abaixo de suas máximas recentes de mercado.
Uma perda não realizada ocorre quando o valor atual de uma posição é inferior à sua base ajustada, mas geralmente não se torna uma perda de capital dedutível apenas porque o preço caiu. Normalmente, é necessária uma venda ou outra alienação tributável para que a perda seja realizada. O IRS explica que a venda de um ativo digital por dólares americanos geralmente resulta em ganho ou perda, e a troca de um ativo digital por outro também pode ser considerada uma alienação tributável. Consulte as Perguntas Frequentes (FAQs) do IRS sobre transações com ativos digitais para obter orientações atualizadas.
Não confunda valor da conta com base tributária.
Se você comprou o mesmo ativo várias vezes, cada aquisição pode ter um preço base e um período de retenção diferentes. Uma criptomoeda pode estar em queda em relação ao seu pico histórico, enquanto alguns dos seus lotes ainda são lucrativos. Portanto, a colheita deve ser baseada em lotes específicos, e não em um gráfico que mostre que um ativo está "60% abaixo do valor de mercado".
Etapa 3: Estime o impacto tributário antes de decidir o que vender.
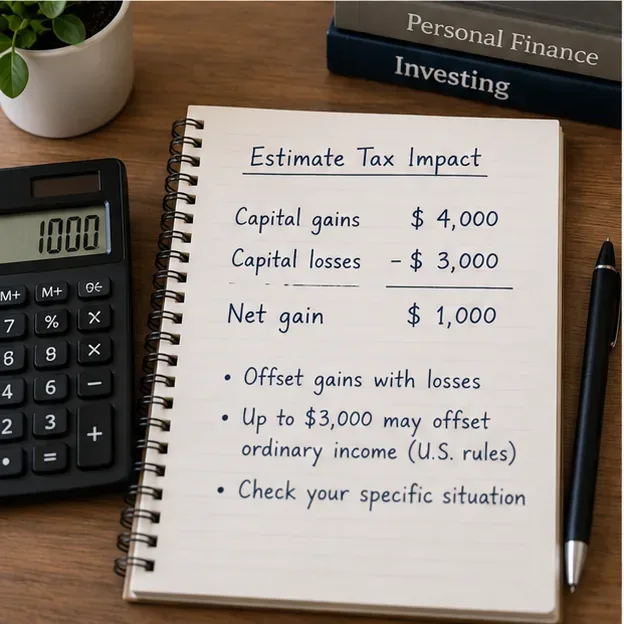
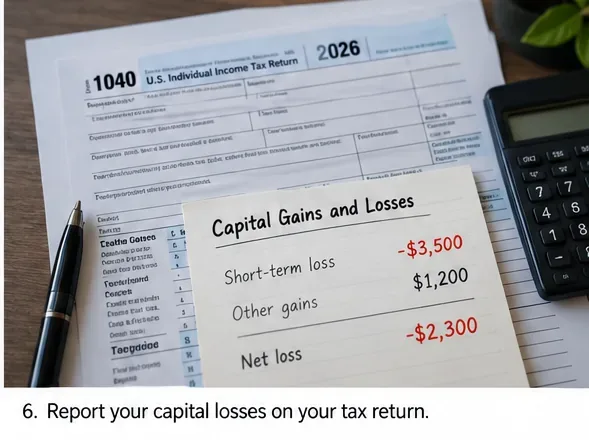
Prejuízos de capital podem compensar ganhos de capital. Se o total de seus prejuízos de capital exceder seus ganhos de capital, pessoas físicas geralmente podem deduzir o menor valor entre o prejuízo líquido restante e US$ 3.000 de outras rendas do ano, ou US$ 1.500 se casadas e declarando separadamente. Prejuízos de capital líquidos não utilizados geralmente podem ser transferidos para anos posteriores. O IRS resume essas regras no Tópico nº 409, Ganhos e Perdas de Capital , e na Publicação 550 .
Antes de negociar, estime o efeito da possível perda sobre o seu ganho de capital total; o resultado final em termos de impostos depende do retorno total.
Suponha que você tenha US$ 12.000 em ganhos de capital realizados e uma posição com uma perda de capital não realizada de US$ 7.000. Se você vender essa posição e a perda for totalmente reconhecida, ela poderá reduzir o ganho de capital líquido antes da aplicação de outras regras de compensação do Anexo D e itens de retorno. Isso é mais vantajoso do que aproveitar uma perda de US$ 7.000 quando você não tem ganhos atuais, pouca renda tributável e nenhum motivo para esperar que o prejuízo a ser reportado seja útil em breve.
O principal critério de avaliação da qualidade é o benefício líquido (após impostos) em relação ao custo econômico . Estime as taxas de corretagem, o spread de compra e venda, a derrapagem (slippage), o risco de ficar sem o ativo e a possibilidade de uma posição substituta apresentar comportamento diferente. Uma dedução fiscal não compensa automaticamente uma perda de investimento causada por uma negociação ruim.
Passo 4: Selecione o lote fiscal corretamente antes de fazer o pedido.
Essa etapa tornou-se especialmente importante sob as regras de base de ativos digitais pós-2025. Para transações após 31 de dezembro de 2025, se os ativos digitais forem mantidos com uma corretora custodiante e você desejar usar identificação específica, o IRS (Receita Federal dos EUA) afirma que, em geral, você deve especificar as unidades para a corretora o mais tardar na data e hora da venda, alienação ou transferência, usando identificadores aceitos pela corretora, e deve manter registros adequados. Se você não fornecer uma identificação específica válida, a regra de identificação padrão geralmente considera as unidades adquiridas primeiro do mesmo ativo naquela carteira ou conta como alienadas primeiro. Regras semelhantes em nível de carteira se aplicam a carteiras não hospedadas. Consulte as FAQs 82 a 88 do IRS nas FAQs sobre transações de ativos digitais .
Isso significa que uma estratégia de "lote de maior custo" não é útil a menos que sua identificação realmente atenda às regras e sua corretora possa aceitá-la. Antes de vender, registre a carteira ou conta, a data de aquisição, o preço de aquisição, a quantidade, o lote pretendido, o lucro esperado, o período de retenção e o método usado para identificar as unidades.
Se os seus registros de base entrarem em conflito entre as diferentes ferramentas de software, pare e reconcilie-os. Uma colheita matematicamente vantajosa, construída em um terreno inadequado, pode gerar um problema tributário maior do que não fazer nada.
Etapa 5: Execute apenas as operações com prejuízo que ainda façam sentido para o investimento.
Após esclarecer os lotes fiscais e o impacto esperado, decida se realmente deseja se desfazer do ativo. As considerações fiscais não devem forçá-lo a abandonar uma posição que você manteria de outra forma, caso o benefício fiscal esperado seja pequeno em relação às consequências para o investimento.
Execute a alienação selecionada somente após compreender o lote, a perda esperada, as taxas e as consequências para o investimento.
A venda tributável para dinheiro é o exemplo mais claro, mas a troca de uma criptomoeda por outra também pode ser considerada uma alienação tributável. Lembre-se de que as taxas de transação pagas em ativos digitais podem, por si só, envolver uma alienação; a FAQ 97 do IRS afirma que o uso de ativos digitais para pagar serviços de transação pode gerar ganho ou perda nas unidades utilizadas para o pagamento da taxa.
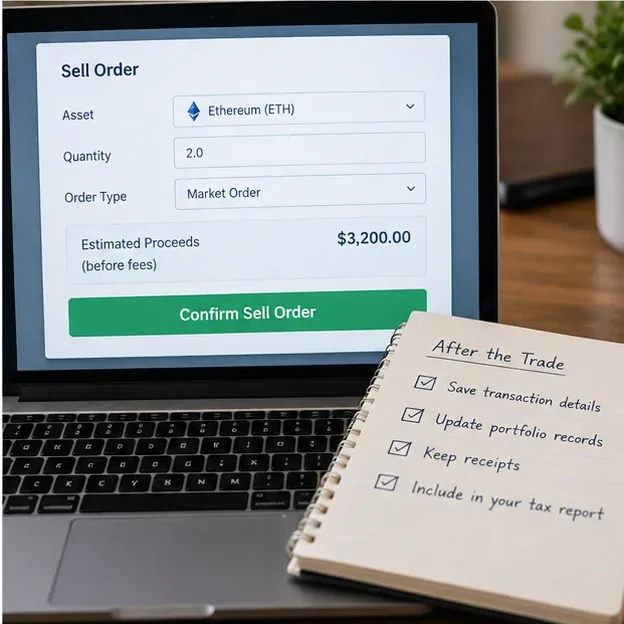
Após a execução, salve a confirmação da negociação e o valor efetivamente recebido. Não deixe sua planilha com uma estimativa pré-negociação caso o preço final de execução ou a taxa tenham alterado o resultado.
Etapa 6: Decida o que acontecerá com sua exposição de mercado após a venda.
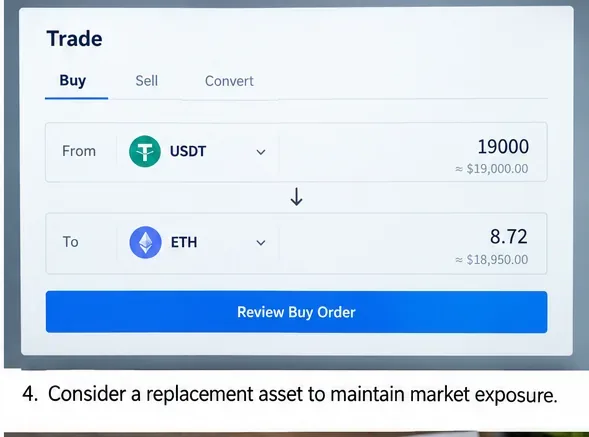
Uma perda realizada altera o portfólio. Você pode permanecer em caixa ou em uma posição estável, comprar um ativo diferente ou, potencialmente, restabelecer a exposição posteriormente. A escolha certa depende da sua tese de investimento, da sua tolerância ao risco e das regras tributárias aplicáveis ao ativo vendido.
Um ativo substituto pode preservar alguma exposição ao mercado, mas introduz seus próprios riscos de preço, correlação, tributação e execução.
Tenha cuidado com as suposições sobre vendas fictícias.
Não confie na afirmação simplista de que “as regras de venda fictícia nunca se aplicam a criptomoedas”. As instruções atuais do IRS (Receita Federal dos EUA) afirmam que as regras de venda fictícia geralmente se aplicam a ativos digitais que também são ações ou títulos para fins de imposto de renda federal, incluindo títulos tokenizados. As instruções do Formulário 1099-DA de 2026 fornecem especificamente regras de declaração de venda fictícia para títulos tokenizados tratados como ações ou títulos sob a Seção 1091 do Código da Receita Federal. Consulte as Instruções do Formulário 1099-DA de 2026 e as instruções do Anexo D.
Para muitas criptomoedas convencionais que não são consideradas ações ou títulos mobiliários para fins da seção 1091, o regime legal de venda fictícia pode não se aplicar da mesma forma. No entanto, a classificação pode variar de acordo com o caso específico, e legislações ou orientações futuras podem alterar o resultado. Se sua estratégia depende da venda e recompra imediata do mesmo ativo, verifique primeiro a classificação tributária do ativo e a legislação vigente, em vez de confiar em uma regra genérica para criptomoedas.
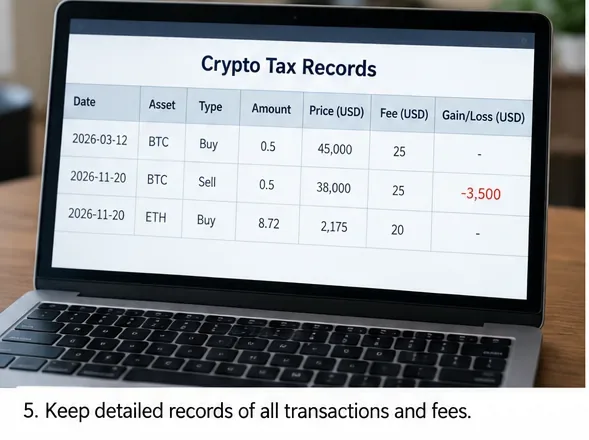
Etapa 7: Preserve os registros que podem reproduzir o resultado.
Sua documentação deve permitir que você — ou um preparador meses depois — reconstrua a negociação sem precisar adivinhar. Guarde os IDs das transações, registros de data e hora, quantidades, identificadores de carteira ou conta, comprovantes de aquisição, base de custo, taxas, rendimentos, instruções específicas de identificação, confirmações da corretora e extratos da bolsa de valores.
Guarde evidências suficientes da transação para reproduzir o custo de aquisição, o valor recebido, o período de detenção, as taxas e o lote que foi efetivamente alienado.
O IRS exige que os contribuintes mantenham registros suficientes para comprovar as posições declaradas em sua declaração de imposto de renda federal, incluindo registros de recebimentos, vendas, trocas, alienações, transferências e valores justos de mercado de ativos digitais. O padrão de manutenção de registros é abordado na FAQ 95 das FAQs sobre transações com ativos digitais .
Um forte indicador de qualidade é que seu software de impostos, os registros da corretora e o histórico de transações independentes coincidam em relação à quantidade, ao valor recebido e ao custo de aquisição. Caso contrário, investigue a discrepância antes de declarar o imposto de renda.
Etapa 8: Conciliar o Formulário 1099-DA e preparar o Formulário 8949 e o Anexo D.
A obrigatoriedade de declaração por parte das corretoras é mais significativa em 2026 do que em 2025. Desde 2025, as corretoras são obrigadas a declarar o valor bruto recebido no Formulário 1099-DA para determinadas transações e, para vendas após 2025, geralmente devem declarar o custo de aquisição de ativos digitais que se qualificam como títulos abrangidos. De acordo com as instruções de 2026, um ativo digital geralmente se torna um título abrangido quando foi adquirido após 2025 em uma conta para a qual a corretora prestou serviços de custódia e permaneceu nessa conta até a alienação, sujeito a exceções detalhadas. Ativos digitais adquiridos antes de 2026 ou transferidos para a corretora geralmente não são considerados títulos abrangidos para este fim. Consulte as instruções do Formulário 1099-DA de 2026 .
Concilie os relatórios da corretora com seus próprios registros e, em seguida, relate as transações de capital aplicáveis no Formulário 8949 e resuma-as no Anexo D.
Não assuma que o Formulário 1099-DA esteja automaticamente preenchido ou correto para todos os lotes. Ativos transferidos e participações mais antigas podem não ter o custo de aquisição informado pela corretora, e instituições estrangeiras ou que não divulgam informações fiscais podem não fornecer o formulário. Os contribuintes continuam responsáveis por declarar os valores corretos.
A maioria das alienações de bens de capital é declarada no Formulário 8949 e resumida no Anexo D. As instruções atuais do IRS distinguem os campos de declaração de ativos digitais e os períodos de detenção. Verifique os formulários do ano de declaração ao preparar a declaração propriamente dita, em vez de copiar o formato do ano anterior.
Como saber se a estratégia funcionou?
Após a liquidação das operações, avalie o resultado com base em indicadores mensuráveis, e não apenas no tamanho da perda obtida.
Verificar
Bom resultado
Motivo para reconsiderar
Efeito tributário
A perda realizada compensa os ganhos ou cria um saldo a compensar que seja consistente com o seu retorno total.
A perda gera pouco valor a curto prazo e a transação acarreta um custo econômico substancial.
Precisão do lote
As unidades descartadas, a base de cálculo, o período de retenção e os registros de identificação coincidem.
Registros de corretoras, carteiras digitais e softwares de declaração de imposto de renda identificam lotes diferentes.
Adequação do portfólio
Você continua confortável com a alocação e o risco resultantes.
A negociação tributária força você a se desfazer de um ativo ou a adquirir um substituto que você realmente não deseja.
Custo de execução
As taxas, o spread e o slippage são pequenos em relação ao benefício fiscal esperado.
Os custos de transação ou a volatilidade do mercado consomem grande parte do benefício esperado.
Documentação
Você pode reproduzir o cálculo a partir dos registros de origem.
A perda depende da falta de informações na base de cálculo, das datas estimadas ou de transferências inexplicáveis.
Quando você deve mudar de rumo ou parar de colher?
A compensação de perdas fiscais não é automaticamente mais vantajosa quando a perda é maior. Mude de estratégia quando os registros forem pouco confiáveis, o ativo puder estar sujeito a tratamento de venda fictícia que você não analisou, o benefício fiscal esperado for menor que os custos de negociação e investimento, a transação prejudicar materialmente sua carteira desejada ou a posição envolver derivativos, empréstimos, staking, pools de liquidez, contas de entidades ou outras estruturas cujo tratamento tributário seja mais complexo do que uma simples venda de ativo de capital.
Utilize um processo de tomada de decisão por escrito e interrompa-o quando as premissas fiscais, os registros de base ou as consequências para o investimento não estiverem suficientemente claros.
Você também deve considerar uma revisão profissional se tiver grandes ganhos, saldos a compensar substanciais, muitas carteiras de autocustódia, base migrada de registros anteriores a 2025, títulos tokenizados, alto volume de transações ou uma discrepância significativa entre os formulários 1099-DA e seus próprios cálculos.
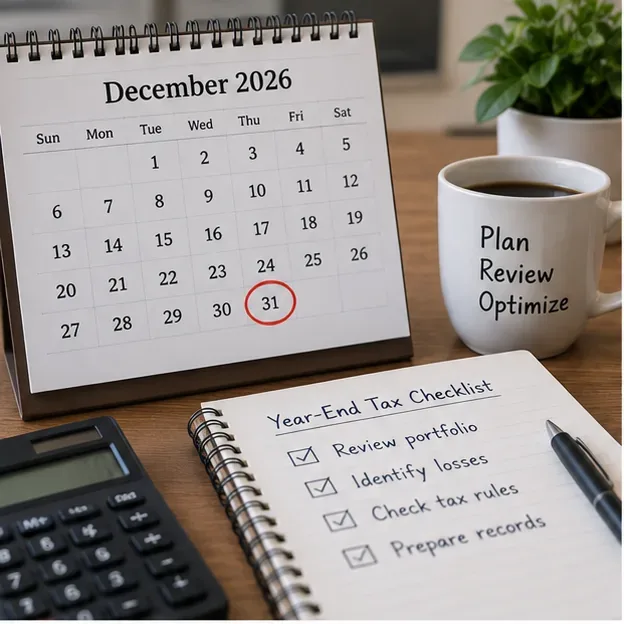
Lista de verificação para aproveitamento de perdas fiscais com criptomoedas no final do ano
Concilie todas as transações e carteiras que contenham alienações tributáveis.
Separe os resultados realizados das quedas de preços não realizadas.
Analise os períodos de investimento de curto e longo prazo.
Confirme a base e o método de identificação para cada lote que você possa vender.
Estime como a perda altera seu ganho de capital total.
Compare o benefício fiscal esperado com as taxas, o spread, a derrapagem e o risco de investimento.
Verifique se as regras de venda fictícia ou outras regras especiais podem ser aplicadas ao ativo.
Execute com antecedência suficiente para evitar problemas operacionais no final do ano.
Salve confirmações de transações, IDs, taxas, rendimentos e registros de identificação.
Compare o formulário 1099-DA com seus registros independentes antes de enviá-lo.
Resumindo
A estratégia mais eficaz para aproveitar perdas fiscais com criptomoedas no final do ano é seletiva, documentada e economicamente viável. Uma perda realizada pode ser valiosa quando compensa ganhos tributáveis ou cria um saldo positivo para investimentos futuros, mas a economia de impostos não deve ser avaliada isoladamente. O resultado só é vantajoso quando o cálculo do imposto é justificável, a identificação do lote é válida, os registros estão completos e a carteira ainda faz sentido após a operação.
Para 2026, preste atenção especial à identificação da base de custo em nível de carteira e conta, bem como à expansão do regime de declaração da base de custo no Formulário 1099-DA. Essas mudanças tornam a seleção precisa de lotes e a conciliação de registros mais importantes do que simplesmente encontrar um número vermelho em uma tela de portfólio.