Início
» Notícia
»
Risco de Insolvência em Corretoras de Criptomoedas: Um Guia Prático para Auditoria de Provas de Reservas
Risco de Insolvência em Corretoras de Criptomoedas: Um Guia Prático para Auditoria de Provas de Reservas
A Prova de Reservas (PoR) pode responder a uma pergunta importante: um custodiante de criptomoedas parece controlar ativos suficientes para cobrir os saldos de clientes específicos em um determinado momento? Por si só, ela não responde à questão mais ampla: a corretora é solvente, líquida, legalmente capaz de devolver seus ativos e está livre de obrigações não divulgadas?
Essa distinção é a base de uma auditoria de Prova de Risco (PoR) útil. O parecer do Conselho de Supervisão de Contabilidade de Empresas Públicas (PCAOB) alerta que os relatórios de PoR não são auditorias de demonstrações financeiras e podem não abordar passivos, direitos legais de clientes, ativos emprestados ou a adequação futura das reservas. Portanto, uma análise rigorosa considera a PoR como uma camada de evidência — e não como um certificado de solvência.
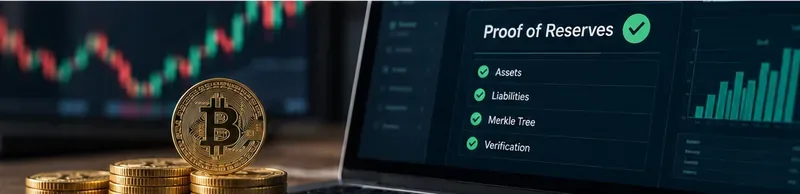
Um painel conceitual de verificação de reservas. Um panorama das reservas pode fornecer evidências úteis sobre a custódia, mas a análise de insolvência também exige informações sobre passivos, segregação legal, liquidez e um panorama financeiro mais amplo.
O que exatamente uma boa Prova de Reservas deve comprovar?
No mínimo, um sistema PoR útil deve permitir avaliar ambos os lados de uma relação simples:
Reservas dentro do escopo verificadas ≥ passivos do cliente dentro do escopo verificados.
A abrangência das operações é crucial. Se uma corretora comprova reservas em BTC e ETH, mas exclui moedas fiduciárias, garantias em derivativos, determinados tokens ou subsidiárias específicas, a proporção resultante não descreve a totalidade do negócio. Da mesma forma, exibir uma lista de endereços de carteiras pouco comprova sobre o que a empresa deve aos clientes, a menos que os passivos sejam mensurados com rigor comparável.
Uma árvore Merkle é comumente usada para garantir o saldo dos clientes sem divulgar a identidade e o saldo de cada um. Cada conta se torna uma folha em uma árvore criptográfica; os usuários podem verificar se sua folha contribui para a raiz publicada. Alguns sistemas adicionam provas de conhecimento zero. A Binance, por exemplo, afirma que seu PoR atual usa árvores Merkle e zk-SNARKs para provar que os conjuntos de saldos dos usuários contribuem para os saldos líquidos agregados das contas. Seu guia de verificação de 5 de agosto de 2026 afirma que snapshots são coletados no primeiro dia de cada mês e os resultados são divulgados até o sétimo dia.
A Kraken utiliza uma implementação diferente: sua página de Prova de Responsabilidade (PoR) descreve um contador independente terceirizado que realiza uma análise anônima do saldo, constrói uma árvore Merkle, verifica as assinaturas que comprovam o controle dos endereços on-chain e compara as reservas com os saldos dos clientes. O relatório de 30 de junho de 2026 mostra índices de reserva acima de 100% para os ativos listados. Esses exemplos demonstram a importância de analisar a metodologia de cada corretora, em vez de presumir que "PoR" significa um procedimento padronizado.
Tabela de auditoria rápida: o que cada verificação pode e não pode lhe dizer
Verificar
Evidências úteis
O que isso não prova
Sua prova Merkle
Seu saldo foi incluído no conjunto de passivos comprometidos.
Todas as outras responsabilidades foram incluídas corretamente.
Saldos de carteira publicados
Existem ativos nos endereços listados.
A bolsa detém os títulos livres de quaisquer ônus ou obrigações de empréstimo.
comprovante de propriedade da carteira
A troca de chaves controla ou pode assinar endereços.
Os ativos são legalmente segregados para os clientes.
Índice de reserva ≥100%
Os ativos abrangidos correspondem aos saldos abrangidos no momento da captura.
Solvência ou liquidez futura da empresa como um todo
Relatório PoR de terceiros
Foram realizados procedimentos externos.
Uma auditoria completa das demonstrações financeiras, a menos que seja explicitamente declarado o contrário.
demonstrações financeiras auditadas
Ativos, passivos, controles e divulgações mais abrangentes
Risco operacional, de mercado, cibernético ou de custódia zero
Passo 1: Comece na página oficial de PoR da exchange.
Nunca comece por uma captura de tela de redes sociais, planilha de influenciadores ou lista de carteiras copiada. Acesse o domínio oficial da corretora e localize a página de reservas ou transparência. Anote a data da captura de tela, a data de publicação, os ativos abrangidos, a(s) entidade(s) legal(is) abrangida(s), o mecanismo de verificação, os endereços de reserva, a metodologia de responsabilidade e qualquer relatório de terceiros.
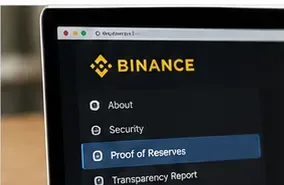
Comece com o material oficial de transparência da corretora e registre o panorama exato, a metodologia e o escopo. Os layouts de interface variam de corretora para corretora e podem mudar com o tempo.
Para dar um exemplo concreto, a página oficial de PoR da Binance publica seu mecanismo, informações sobre a raiz Merkle e o download do endereço de reserva. A página oficial de PoR da Kraken publica as taxas de snapshot, os ativos cobertos e seu processo de verificação.
Sinal de alerta: uma página que anuncia "reservas de 100%" sem definir claramente o numerador, o denominador, o período de vigência e os produtos incluídos.
Etapa 2: Verifique se o seu saldo está incluído no conjunto de passivos.
Esta é a parte que um cliente individual geralmente pode verificar mais diretamente. Obtenha o ID de registro fornecido pela corretora, o ID da folha Merkle ou comprovante equivalente para o snapshot escolhido. Confirme se o saldo exibido corresponde ao saldo da sua conta no momento do snapshot e, em seguida, use o verificador oficial ou uma ferramenta de código aberto documentada para validar o caminho da sua folha até a raiz Merkle publicada.
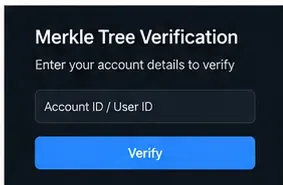
Uma verificação conceitual de inclusão de Merkle. A verificação real deve usar a ferramenta documentada da corretora ou um método reproduzível de forma independente e a comprovação associada ao seu snapshot da conta.
O guia atualizado da Binance para agosto de 2026 identifica a versão 1.2.1 do verificador para o ciclo a partir de 1º de agosto de 2026 e explica como os usuários podem recuperar seu Merkle Leaf e ID de registro. A Kraken também permite que os clientes verifiquem um Merkle Leaf ID e seu caminho até a raiz para análises compatíveis.
Se sua comprovação for válida, você terá evidências de que seu saldo foi incluído. Você não comprovou, de forma independente, que todos os outros clientes foram incluídos, que não existem passivos não relacionados a clientes ou que as regras de contabilização de passivos são economicamente completas.
Etapa 3: Verificar os ativos de reserva na blockchain
Baixe ou copie os endereços de reserva publicados oficialmente. Para cada blockchain principal, inspecione o endereço usando um explorador de blocos confiável ou, se você opera um, seu próprio nó. Compare os saldos próximos ao bloco ou horário do snapshot indicado, em vez de comparar cegamente o saldo atual com um relatório antigo.
Em seguida, faça três perguntas distintas: O ativo existe? A exchange demonstra controle sobre ele? Ele está disponível para satisfazer as reivindicações dos clientes? A primeira pergunta geralmente pode ser verificada na blockchain. A segunda pode ser demonstrada por meio de mensagens assinadas ou outros procedimentos de propriedade. A terceira é mais difícil: um saldo na blockchain, por si só, geralmente não permite determinar se o ativo está penhorado, emprestado, sujeito a ônus, devido a outra contraparte ou legalmente fora do alcance dos clientes.
O PCAOB adverte especificamente que um procedimento de Prova de Reservas (PoR) pode não revelar se os ativos foram emprestados temporariamente para fazer com que as reservas parecessem suficientes. É por isso que uma grande entrada inexplicável pouco antes de uma captura instantânea — e uma reversão logo em seguida — merece investigação, embora a movimentação por si só não seja prova de má conduta.
Etapa 4: Recalcular a cobertura ativo por ativo
Não confie apenas no selo verde de “totalmente garantido”. Se o relatório fornecer totais de reservas e saldos de clientes, recalcule:
Índice de reserva = ativos de reserva elegíveis ÷ passivos correspondentes do cliente × 100%.
Uma taxa de 101% significa pouco se a metodologia excluir obrigações relevantes. Além disso, examine a qualidade dos ativos. Uma reserva composta pelos mesmos ativos devidos aos clientes é mais fácil de interpretar do que uma que dependa fortemente de um token emitido em bolsa, de garantias com baixa liquidez ou de ativos que exijam descontos agressivos na avaliação.
Verifique se os empréstimos ou dívidas de margem dos clientes são compensados com os saldos e como as garantias são avaliadas. A Binance adicionou informações sobre garantias ao seu sistema PoR em 2024 e afirma aplicar descontos aos ativos em garantia para refletir a liquidez. Em janeiro de 2026, também alterou o escopo dos saldos líquidos das contas, após afirmar que a apresentação anterior incluía ativos de propriedade da plataforma de uma forma que inflava os índices de reserva exibidos. Mudanças metodológicas como essa são exatamente o motivo pelo qual os índices históricos não devem ser comparados sem a leitura das definições.
Etapa 5: Audite a metodologia de passivos, não apenas os cálculos de Merkle.
Uma árvore Merkle criptograficamente válida pode se comprometer fielmente com um conjunto de dados incompleto. As questões cruciais são questões de contabilidade:
Quais contas de clientes, produtos e subsidiárias estão incluídos?
Os saldos à vista, de margem, futuros, de rendimento/empréstimo e institucionais são tratados de forma consistente?
São permitidos saldos negativos, e estes podem reduzir o passivo total?
Como são tratados os ganhos e perdas não realizados em derivativos?
Estão incluídos os reembolsos em moeda fiduciária?
Empréstimos, obrigações com fornecedores, fianças, impostos, ações judiciais e passivos de empresas afiliadas estão fora do PoR?
A administração pode alterar a população ou os procedimentos sem contestação independente?
A Kraken, por exemplo, descreve explicitamente como os saldos de contratos futuros são tratados e observa que a revisão abrange ativos específicos dentro do escopo. Essa é uma divulgação útil porque permite ao usuário identificar os limites da comprovação. A reação correta às exclusões não é automaticamente "insegura"; é evitar extrapolar uma comprovação limitada para uma conclusão de solvência que abranja toda a empresa.
Etapa 6: Leia o relatório de terceiros como um auditor.
Analise o tipo de serviço prestado e a linguagem exata da conclusão do profissional. “Procedimentos previamente acordados”, “atestado”, “revisão” e “auditoria” não são termos intercambiáveis. Em procedimentos previamente acordados, a administração pode especificar os procedimentos e o profissional emite um relatório com suas conclusões; isso é fundamentalmente diferente de um parecer de auditoria independente sobre as demonstrações financeiras.
O parecer do PCAOB sobre relatórios de Probabilidade de Execução (PoR) enfatiza que esses relatórios não são auditorias e alerta para os riscos de se depositar confiança excessiva neles. Verifique a identidade do profissional, sua licença profissional, independência, padrão de relatório, período abrangido, exceções encontradas e se o relatório é destinado ao público em geral ou a usuários restritos.
Etapa 7: Vá além da Prova de Recuperação e teste o risco real de insolvência
Solvência significa mais do que simplesmente ter criptomoedas suficientes em um determinado momento. Uma corretora pode ter carteiras de clientes totalmente lastreadas e ainda assim enfrentar perdas ou pressão de liquidez em outras áreas do seu grupo corporativo. Examine as demonstrações financeiras auditadas, quando disponíveis, os registros regulatórios, as dívidas, as transações com partes relacionadas, as operações por conta própria, os empréstimos, as práticas de garantia, as contingências legais e a segregação de ativos dos clientes.
Um parâmetro útil para avaliar a diferença é uma empresa de capital aberto com relatórios auditados. O Formulário 10-K da Coinbase de 2025, arquivado em 12 de fevereiro de 2026 , inclui o parecer de auditoria de uma empresa de contabilidade pública independente e demonstrações financeiras abrangentes, além de divulgações de risco. O documento afirma que a Coinbase mantém registros separados para criptoativos corporativos e de clientes, descreve os acordos de custódia e declara que auditorias anuais e revisões trimestrais abrangem os controles internos e os processos de reconciliação. Isso representa uma evidência muito mais ampla do que uma simples análise das reservas, embora ainda não elimine os riscos de custódia, cibernéticos, de mercado ou legais.
A segregação legal é importante porque a questão central da insolvência não é simplesmente "onde estão as criptomoedas?", mas sim "de quem são os ativos em caso de falência?". A estrutura global do Conselho de Estabilidade Financeira (FSB) enfatiza a segregação eficaz dos ativos dos clientes dos ativos do próprio provedor de serviços. A equipe da SEC também observou, em 2026, que os criptoativos não mobiliários geralmente não são protegidos pela SIPA e os clientes podem sofrer perdas em caso de insolvência, enquanto certos acordos do Artigo 8 podem ajudar a manter os ativos dos clientes fora da massa falida de uma corretora.
Etapa 8: Procure problemas de liquidez e concentração.
A Probabilidade de Recuperação (PoR) geralmente compara ativos nominais com passivos. Uma corrida bancária, no entanto, é um evento de liquidez. A questão é: com que rapidez as reservas poderiam satisfazer os saques sem um impacto severo nos preços ou gargalos operacionais?
Reservas concentradas devem ser reavaliadas em sua própria análise de risco quando contêm tokens ilíquidos, ativos relacionados ou ativos cujo valor de mercado pode despencar ao mesmo tempo em que a confiança na corretora diminui. Verifique também se a corretora combina custódia, empréstimo, formador de mercado, emissão de tokens e negociação proprietária. A análise do Conselho de Estabilidade Financeira sobre intermediários multifuncionais de criptomoedas alerta que a combinação dessas funções pode amplificar a alavancagem, a falta de liquidez, os conflitos e os riscos interconectados.
Lista de verificação de auditoria PoR de 10 minutos
Pergunta
Sinal de passagem
Sinal de alerta
A captura de tela é recente?
Relatórios regulares e datados
Fotografias antigas ou irregulares
Você pode verificar sua conta?
Prova Merkle/zk reproduzível
Nenhuma prova de inclusão em nível de usuário
Os endereços são públicos?
Endereços e comprovantes de propriedade para download
Apenas reivindicações agregadas
Os passivos estão definidos?
Definição clara do escopo e da metodologia do produto/entidade
Ativos apresentados sem passivos comparáveis
As reservas são de alta qualidade?
Ativos líquidos correspondentes às reivindicações dos clientes
Garantias altamente vinculadas/ilíquidas
Existe fiscalização externa?
Profissional independente nomeado e relatório claro
Linguagem de marketing “auditada” indefinida
Os ativos dos clientes estão segregados?
Divulgação clara da segregação contratual/legal
Mistura de propriedades ou falta de clareza na titularidade dos clientes.
Há dados financeiros mais abrangentes disponíveis?
A prova de solvência (PoR) foi apresentada como a única evidência de solvência.
O que deve levá-lo a reduzir a exposição cambial?
Nenhum sinal isolado comprova insolvência iminente, mas múltiplas falhas de transparência devem alterar sua avaliação de risco. Exemplos incluem restrições de saque inexplicáveis, mudanças repetidas na metodologia sem conciliações, endereços de reserva ausentes, incapacidade de verificar a inclusão de passivos, forte dependência de um token afiliado, segregação de ativos pouco clara, empréstimos opacos entre partes relacionadas ou a administração descrevendo uma Prova de Responsabilidade (PoR) limitada como uma auditoria completa.
A gestão de riscos não exige prever a falência de uma bolsa. Se você não precisa de ativos em uma bolsa para negociação ativa, considere se a exposição à contraparte é realmente necessária. A autocustódia elimina o risco de insolvência da bolsa, mas introduz riscos próprios relacionados a chaves privadas, operacionais e de herança. Diversificar os custodiantes pode reduzir a concentração em uma única contraparte, mas não transforma custodiantes fracos em custodiantes seguros.
O que o PoR pode legitimamente lhe dizer
Um sistema de Prova de Reservas bem projetado é valioso. Ele pode dificultar que um custodiante reivindique reservas inexistentes, permitir que os clientes verifiquem se seus saldos foram incluídos e criar pontos de verificação públicos recorrentes. A verificação criptográfica representa uma melhoria significativa em relação a uma promessa sem comprovação.
Mas a conclusão correta após uma auditoria de Prova de Reservas (PoR) bem-sucedida é modesta: as evidências comprovam a cobertura de reservas declarada para os ativos e passivos definidos no momento específico. Não se trata de afirmar que "esta corretora não pode falir". A análise de insolvência exige a avaliação do restante do balanço patrimonial, dos direitos legais sobre os bens dos clientes, da liquidez, da alavancagem, das empresas coligadas, dos controles operacionais e da qualidade da auditoria independente.
Informações verificadas em 15 de setembro de 2026. Este guia tem caráter educativo e não constitui aconselhamento financeiro ou jurídico. As normas que regem a custódia e a insolvência variam conforme a jurisdição.