อารัมภบท
เรากำลังอยู่ในช่วงเวลาแห่งประวัติศาสตร์ที่มีความขัดแย้งระหว่างความเชื่อและความไม่เชื่ออยู่ตลอดเวลา ความตึงเครียดนั้นขยายใหญ่ขึ้นอีกโดยระบบของสื่อที่ก่อกวนซึ่งออกแบบมาเพื่อกระตุ้นปฏิกิริยารุนแรงในจิตใจของเราโดยเฉพาะ อย่างไรก็ตาม มีคนจำนวนน้อยมากที่จะตัดสินใจว่าจะทำหรือไม่ทำท่ามกลางการเปลี่ยนแปลงดังกล่าว ส่วนที่เหลือจะอยู่ในสภาพเชื่อหรือไม่เชื่อ แน่นอน ความไว้ใจไม่ควรสั่นคลอนมากเท่ากับเทียนไขในสายลม
นั่นคือสิ่งที่ผู้เขียนเตือนตัวเองทุกครั้งที่เขารู้สึกอยากทำอะไรทันที หวังว่าจากบทความนี้ ผู้อ่านจะมีมุมมองที่สงบมากขึ้นเกี่ยวกับตลาด Crypto ที่ผันผวนในวันนี้
จุดต่อไปของการซื้อขายโทเค็น: Anchor . Protocol
ตามแหล่งข่าวจาก DefiLlama เนื่องจากอัตราเงินฝากของโครงการสูงถึง 20% มูลค่ารวมที่ถูกล็อค (TVL) บนโปรโตคอลจึงเพิ่มขึ้นจาก 4.3 เป็น 11.6 พันล้านเหรียญสหรัฐ
หลังจากนั้นมีเหตุการณ์มากมายเกิดขึ้น: ความผันผวนในตลาด crypto พุ่งสูงขึ้น ราคาหุ้นจดทะเบียนของบริษัทเทคโนโลยีขนาดกลางถึงขนาดใหญ่ถูกทำลายโดยดัชนีข้อมูล อัตราเงินเฟ้อ ขณะนี้โลกกำลังใกล้จะถึงภัยพิบัตินิวเคลียร์เนื่องจากความตึงเครียดทางการเมืองในโลก
ข้อโต้แย้งเชิงบวกทั้งหมดสำหรับการรักษาสภาพคล่องให้อยู่ในระดับกลยุทธ์ 20% กำลังปกปิดความผันผวน พวกเขาพยายามแสร้งทำเป็นว่าความผันผวนที่เรามองไม่เห็นนั้นไม่มีอยู่จริง ขณะที่อัตราผลตอบแทนเงินฝากของ Anchor แม้จะได้รับผลกระทบจากสภาวะโลกที่ผันผวน แต่ยังคงอยู่ในช่วง 19-20%
เหรียญบน Anchor ก็เป็น UST เช่นกัน ต้านทานพายุที่พัดผ่านโซ่ตรวนและคงไว้อย่างมั่นคงที่ 1:1 เมื่อเทียบกับ USD โดยมีเป้าหมายเพื่อเอาใจผู้ฝากเงินทุกคน
แล้วทำไมเราต้องกังวล? เราควรมีความสุขกับการพึ่งพาที่หลบภัยที่มั่นคงซึ่ง Anchor Protocol มอบให้ในโลกที่ไม่แน่นอนหรือไม่? บางทีเราทำได้!
สรุปโปรโตคอลสมอ
เพื่อสรุปคำจำกัดความของ Anchor Protocol เป็นโปรโตคอลที่ยืมมาจากระบบนิเวศ Terra blockchain โปรโตคอลการยืมนี้แตกต่างจาก Maker ตรงที่ไม่ใช่แพลตฟอร์มที่ใช้สกุลเงินของตนเองได้สูงสุด Anchor ยังแตกต่างจาก Aave-Compound duo ตรงที่มันให้ยืมกับสินทรัพย์เดียวเท่านั้น UST – เหรียญ Stablecoin ดั้งเดิมของ Terra
ในทางตรงกันข้าม เช่นเดียวกับโครงการอื่นๆ แพลตฟอร์มอนุญาตให้ใช้สองโทเค็นเพื่อเป็นหลักประกันในการทำกำไร: LUNA และ stETH สิ่งนี้สามารถอธิบายได้ง่ายๆ ด้วยตรรกะต่อไปนี้:
- Anchor ดึงดูดผู้ฝากเงิน UST เพื่อแลกกับดอกเบี้ยเงินฝาก → โปรโตคอลจะจ่ายอัตรานั้นจากเงินสำรอง
- ในเวลาเดียวกัน Anchor ดึงดูดผู้กู้ที่มีศักยภาพให้จำนำ (หรือพันธบัตรที่ดีกว่า) สินทรัพย์ที่ให้ผลตอบแทนเป็นหลักประกัน → โปรโตคอลจะรักษาผลตอบแทนส่วนใหญ่ที่สร้างขึ้นเพื่อเป็นทุนสำรอง
- ขณะนี้ผู้กู้สามารถยืม UST จำนวนหนึ่งตามอัตราส่วนเงินกู้ต่อมูลค่าพารามิเตอร์ (Loan-To-Value หรือ LTV เช่น 50%) → โปรโตคอลหัก ณ ที่จ่ายดอกเบี้ยที่จ่ายเข้ากองทุนที่สำรองไว้
- Anchor ระงับค่าธรรมเนียมเสริมอื่นๆ ไว้ในกองทุนสำรอง เช่น ส่วนหนึ่งของรางวัล airdrop ค่าธรรมเนียมการชำระบัญชี ค่าธรรมเนียมการตัดบัญชี เป็นต้น
หากเราเพิกเฉยต่อทฤษฎีการสะท้อนกลับชั่วคราวระหว่าง Anchor และระบบนิเวศที่กว้างขึ้นซึ่งเกี่ยวข้องกับสินทรัพย์ crypto บางอย่าง (เช่น UST และ LUNA) และสิ่งจูงใจที่จ่ายในรูปแบบของ ANC ดังนั้น Anchor ก็ไม่แตกต่างจากธนาคารพาณิชย์มากนัก ในฐานะที่เป็นธนาคารที่เรียบง่าย ธนาคารจะมีรายได้จากสินทรัพย์มากกว่าที่จะใช้จ่ายกับหนี้สิน โดยปกติแล้ว ธนาคารจะมีส่วนต่างที่เป็นบวกระหว่างดอกเบี้ยที่เรียกเก็บโดยผู้กู้และอัตราที่จ่ายให้กับผู้ฝาก นี่เป็นกรณีของ Anchor หรือไม่? ไม่เชิง.
Anchor เป็นธนาคารเก็งกำไรเชิงลบ ฟังดูไม่ค่อยดีใช่ไหม? ในความเป็นจริงในแง่ของต้นทุนของเงินทุน Anchor เป็นเหมือนกองทุนหุ้นเอกชนมากกว่าธนาคาร: ในขณะที่ธนาคารทำเงินได้จากการจัดการอิสระทั้งสินทรัพย์และหนี้สิน แนวคิดนี้ ได้ถูกละทิ้ง ทารุณกรรมในโลกที่มี อัตราดอกเบี้ยติดลบ เฮดจ์ฟันด์ยังคงดึงดูดเงินจากพันธมิตรบางราย (ซึ่งให้ผลตอบแทนสูง) และเมื่อทำเช่นนั้น พวกเขาจำเป็นต้องจัดการสินทรัพย์เชิงรุกอย่างมีประสิทธิภาพมากขึ้นเพื่อชดเชยผลกำไรที่สัญญาไว้มากกว่า
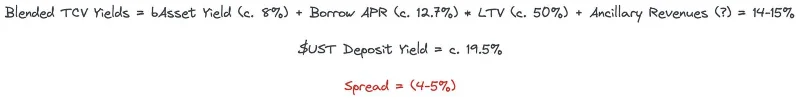
สมการด้านบนแสดงให้เห็นว่าหากเรามองในอีกทางหนึ่ง สำหรับทุกๆ 1 หน่วยของหลักประกันที่เสนอ Anchor สามารถดึงดูดเงินฝากได้สูงสุด 0.75 หน่วยเพื่อให้ถึงจุดคุ้มทุน สมมติว่า LTV คงที่อยู่ที่ 50% ซึ่งหมายถึงอัตราส่วนการใช้เงินฝากขั้นต่ำที่ 65-70% Anchor ได้ระบุไว้ก่อนหน้านี้ว่าตัวเลขนี้คือ 60% ตัวเลขนี้ค่อนข้างสมเหตุสมผลเมื่อพิจารณาว่าสินทรัพย์ของสมการกำลังเติบโตอย่างรวดเร็วและมีผู้กู้จำนวนมากที่ต้องการเพิ่มฐานะของตน LUNA เป็นหนึ่งในสินทรัพย์ที่มีประสิทธิภาพดีที่สุดในปี 2021 โดยมีผลตอบแทนจากการลงทุน LTM (12 เดือนล่าสุด) ที่ 750% จนถึงต้นเดือนธันวาคม ตลาดมีความคึกคักมากพอที่จะรับประกันกระแสเงินสดที่เป็นบวกจากอัตราดอกเบี้ยสำหรับ Anchor
![Anchor Protocol ยุ่งยากเกินไปที่จะพัฒนา?]()
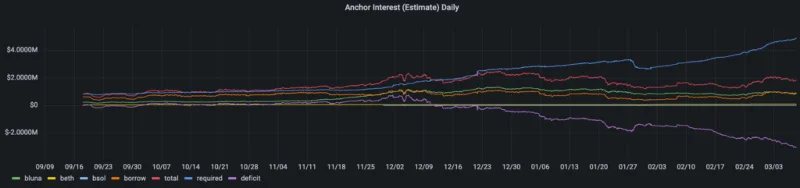
แต่ด้วยค่าสเปรดที่เป็นลบ คุณกำลังแข่งกับเวลา และเป็นเพียงเรื่องของเวลาก่อนที่โปรโตคอลจะทนทุกข์ทรมานจากลักษณะที่เป็นวัฏจักรของมัน ด้วยความผันผวนที่เพิ่มขึ้นในทุกตลาด ความจำเป็นในการหาเลเวอเรจชะงักงันและแปรเปลี่ยนเป็นความเสถียร แนวโน้มดังกล่าวในระบบนิเวศของ Terra ส่งผลให้ปัจจุบันมีผู้กู้น้อยลงและฝากสินทรัพย์ไว้กับ Anchor น้อยลง
![Anchor Protocol ยุ่งยากเกินไปที่จะพัฒนา?]()
ตามแนวคิดของ Adam Smith (ซึ่งถือว่าเป็นบิดาของเศรษฐกิจสมัยใหม่) กลไกตลาดจะลดแรงจูงใจในการฝากเงิน (โดยการลดอัตราดอกเบี้ยเงินฝาก) และอาจเพิ่มแรงจูงใจในการกู้ยืมโดยการลดอัตราดอกเบี้ยเงินกู้ต่อไป แน่นอนว่าโครงการ Anchor ไม่ใช่คนแปลกหน้าสำหรับแนวคิดของอัตราดอกเบี้ยแบบอัลกอริทึม เมื่อพิจารณาจากเอกสารที่พวกเขาให้มา แบบจำลองอัตราดอกเบี้ยเงินกู้จะอ้างอิงจากอัตราการใช้ประโยชน์ น่าสนใจ รูปแบบเดียวกันนี้ใช้ไม่ได้กับเงินฝาก โดยมีอัตราเหลือประมาณ 20%
การให้อัตราที่คงที่และคาดการณ์ได้คือความทะเยอทะยานสูงสุดของ Anchor (คำใบ้เล็กน้อย นั่นคือชื่อของโครงการด้วย - anchor) สิ่งนี้ทำให้เกิดคำถามที่แตกต่างกันอีกสองข้อที่TraderH4จะพยายามวิเคราะห์โดยอิสระ:
- Anchor จะคงอยู่ได้อย่างไรในขณะที่อัตราผลตอบแทนเป็นลบอย่างต่อเนื่อง?
- เหตุใด Anchor จึงทนทานต่อกลไกตลาด
TraderH4 จะวิเคราะห์และอธิบายกับคุณในไม่ช้า
Anchor จะลอยตัวได้อย่างไรในขณะที่อัตราผลตอบแทนติดลบอย่างต่อเนื่อง?
ก่อนอื่น สิ่งต่าง ๆ กำลังจะค่อนข้างมืดมัวจากนี้ไป แต่จงสงบสติอารมณ์ไว้ ในความคิดเห็นและการวิเคราะห์ข้างต้น TraderH4 จงใจเพิกเฉยต่อแรงจูงใจในการยืมที่ Anchor นำไปใช้ในรูปแบบของการสร้างเหรียญ ANC ทีนี้มาวิเคราะห์กัน
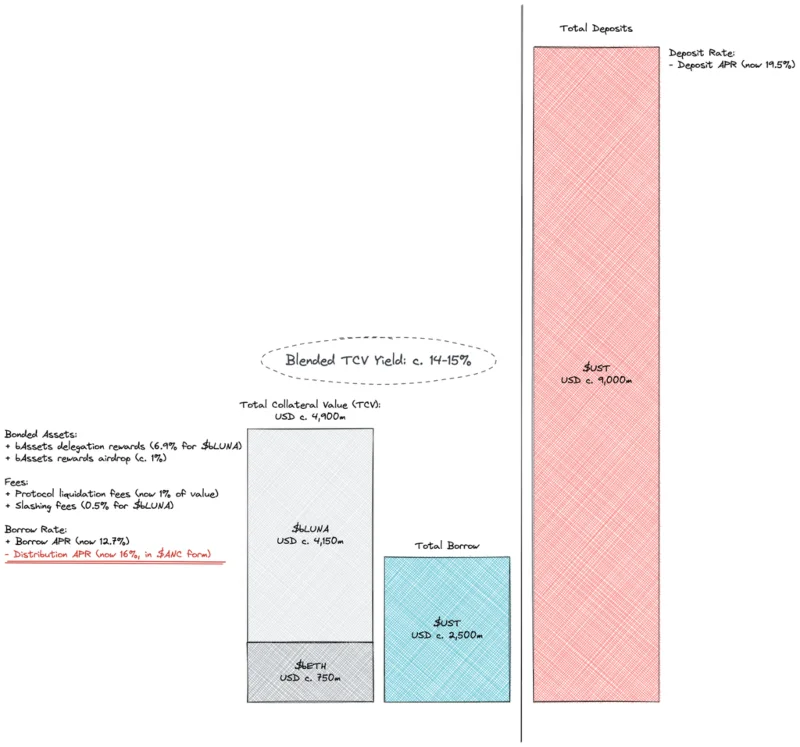
ANC เป็นโทเค็นการกำกับดูแลของโปรโตคอลซึ่งแจกจ่ายให้กับผู้กู้เพื่อจูงใจให้พวกเขาจัดหาสินทรัพย์ที่ทำกำไรให้กับโปรโตคอลและรับเงินกู้เป็นเงินสด UST ที่ระดับปัจจุบัน ผลตอบแทนจากการขุดของ ANC แก่ผู้กู้นั้นสูงกว่า (16%) มากกว่าสินเชื่อเปอร์เซ็นต์เฉลี่ยต่อปี (APY 12.7%) กล่าวอีกนัยหนึ่ง การยืมถูกมองว่าเป็นทั้งกลยุทธ์การขุดและการเดิมพันตามราคาของ ANC
การขุดกระตุ้นให้ผู้ใช้ใช้โปรโตคอลและได้รับประโยชน์ทางอ้อมจาก ANC อย่างไรก็ตาม ราคาที่ต้องจ่ายคือการลดลงอย่างมากและแรงกดดันในการขาย ซึ่งก่อให้เกิดอันตรายอย่างมากต่อผู้ถือ ANC ในปัจจุบัน แผนการจูงใจด้านสภาพคล่องส่วนใหญ่หากไม่ใช่ทั้งหมดมีสิ่งหนึ่งที่เหมือนกัน นั่นคือไม่ยั่งยืน คุณอาจมี iPhone หรือของขวัญอยู่แล้วหากคุณเปิดบัญชีด้วยจำนวนเงินปัจจุบันที่ธนาคาร อาจมีที่ว่าง แต่ไม่ใช่หุ้นของธนาคารอย่างแน่นอน มี แต่เป็นระยะ!
นอกเหนือจากความไม่ยั่งยืนและส่งผลกระทบในทางลบต่อผู้ถือ ANC ด้วยเงินฝากที่ 9 พันล้านดอลลาร์ เทียบกับเงินกู้ทั้งหมดเพียง 2.5 พันล้านดอลลาร์ นั่นถือว่าไม่โอเคอย่างชัดเจน เอกสารโครงการระบุว่าอัตราดอกเบี้ยเงินฝากของ สมอ. ส่วนใหญ่ปรับโดยการปรับอัตราการออก ANC ให้กับผู้กู้ จากการเปลี่ยนแปลงของกระแสเงินสดในปัจจุบัน เป็นที่ชัดเจนว่ากลไกป้อนกลับไม่ได้ผลหรืออัตราดอกเบี้ยเงินฝากยังคงสูงเกินไป
เมื่อการขุด ANC ไม่เพียงพอเป็นพารามิเตอร์สำหรับกระแสเงินสด โปรโตคอลอาศัยเงินอุดหนุนโดยตรงจากเงินสำรอง นี่ไม่ใช่ความคิดที่ไม่ดีเสมอไปเมื่อสารสำรองมีหน้าที่หล่อลื่นเป็นวัฏจักรรอบวิถีการเติบโตระยะยาวของโปรโตคอล แต่ไม่ใช่เมื่อการพึ่งพาสารสำรองของโปรโตคอลมีโครงสร้าง
เมื่อต้นเดือนกุมภาพันธ์ เป็นที่ชัดเจนว่าสภาพที่เป็นอยู่นั้นไม่ยั่งยืนเพียงใด ที่น่าสนใจคือในโพสต์ฟอรัมของบัญชี @nrmo ความไม่สมดุลถูกเสนอให้แก้ไขในระยะยาวด้วยรูปแบบการกู้ยืมที่ปรับปรุงแล้ว ในขณะที่ เสนอให้คงอัตราดอกเบี้ยเงินฝากไว้ที่ 19-20%
ในขณะเดียวกัน Luna Foundation Guard (LFG) ที่สร้างขึ้นใหม่ได้เสนอเงินช่วยเหลือ 450 ล้านดอลลาร์ LFG ก่อตั้งขึ้นจากกิจกรรมระดมทุน 1 พันล้านเหรียญสหรัฐผ่านการขายโทเค็นส่วนตัวที่นำโดย Jump และ 3AC โดยมีหน่วยงานอื่น ๆ เข้าร่วมมากมาย ความทะเยอทะยานของ UST Forex Reserve ถูกสร้างขึ้นจากการเพิ่มทุนและถือว่ายอดเยี่ยมในมูลค่าที่ตราไว้ของ “ทองคำดิจิทัล” – BTC ซึ่งทำหน้าที่เป็นปัจจัยสร้างเสถียรภาพและสำรองขั้นสูงสุดสำหรับ UST อันที่จริงแล้ว เหรียญ Stablecoin ดั้งเดิมของเชนนั้นมีจำนวนไม่มากนักที่มี backstop 1 พันล้านคอยน์อยู่ อย่างไรก็ตาม อัลกอริทึมไม่ว่าจะดีแค่ไหนก็ไม่เพียงพอที่จะบรรลุความไว้วางใจที่ไม่มีเงื่อนไขของเรา
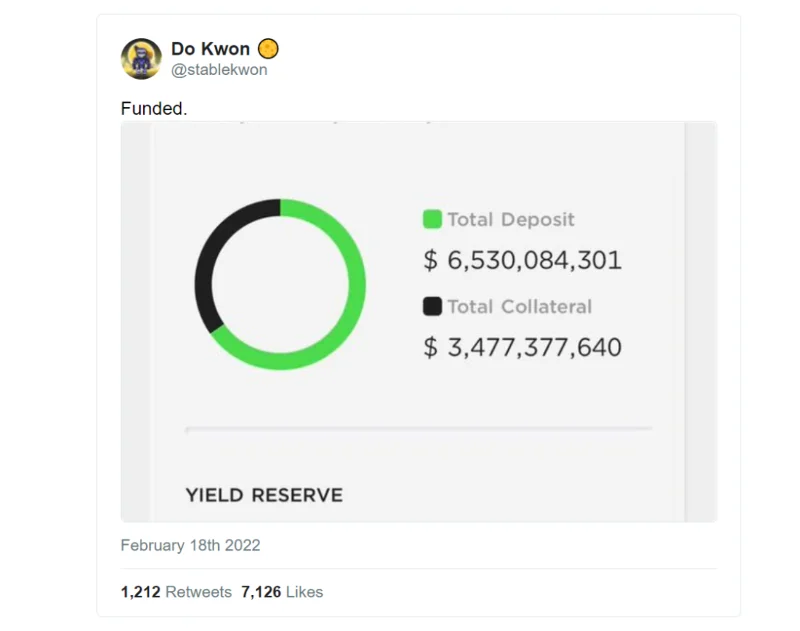
ตัวเลขเหล่านี้ไม่ใช่ตัวเลขเล็กๆ และเป็นเรื่องน่าประทับใจที่ได้เห็นว่าสมอหลัก 20% มีมูลค่ามากกว่า 0.5 พันล้านดอลลาร์ บางทีผู้เขียนอาจไม่ใช่คนเดียวที่ไม่ชอบคำแนะนำนี้ @Pedro_explore เป็นผู้แสดงความคิดเห็นบ่อยครั้งเกี่ยวกับ Anchor ซึ่งต่อต้านการใช้เงินทุนที่จัดสรรไว้เดิมเพื่อปรับปรุงธรรมาภิบาล ความปลอดภัย และความยั่งยืนของระบบนิเวศ Terra หากสมอเรือใหญ่เกินไปที่จะล้มเหลว การทำให้ใหญ่ขึ้นโดยไม่แก้ปัญหาจะไม่ทำให้อะไรดีขึ้น กล่าวอีกนัยหนึ่ง Anchor อาจยังคงเป็นกลไกทางการตลาดที่ทรงพลังที่สุดของ Terra แต่ไม่มีใครสามารถ "ยกระดับ" เครื่องจักรที่ฉูดฉาดเช่นนี้ได้นานเกินไป อย่างไรก็ตาม เมื่อวันที่ 18 กุมภาพันธ์ โดควอนได้ประกาศเพิ่มทุนสำรอง 450 ล้านดอลลาร์
![Anchor Protocol ยุ่งยากเกินไปที่จะพัฒนา?]()
แต่การเพิ่มทุนเป็นเพียงการเพิ่มจำนวนเงินและไม่ได้เปลี่ยนเส้นทางที่ Anchor ดำเนินอยู่ ตั้งแต่วันที่รีไฟแนนซ์ ทุนสำรองได้ลดลงจาก 510 ล้านดอลลาร์เป็น 450 ล้านดอลลาร์ในเวลาน้อยกว่าหนึ่งเดือน ผลตอบแทนเงินฝากยังคงทรงตัวอีกครั้ง
เหตุใด Anchor จึงทนทานต่อกลไกตลาด
ไม่สามารถปฏิเสธความสำคัญของ Anchor ที่มีต่อระบบนิเวศ Terra อันกว้างใหญ่ได้ มี UST หมุนเวียน 14 พันล้านเหรียญสหรัฐ โดยมี 9 รายการฝากไว้ใน Anchor ในการนั้น เราควรเพิ่ม 150 ล้าน (50% ของทั้งหมด 300 ล้าน) ที่เสนอให้กับกลุ่มสภาพคล่อง ANC บนโปรโตคอล Astroport และแน่นอนว่ามีที่อื่นที่เกี่ยวข้องกับ Anchor ไม่ต้องสงสัยเลยว่า Anchor คือรากฐานของ Terra ในปัจจุบัน อาจไม่เป็นเช่นนั้นในอนาคตกับโครงการต่างๆ เช่น Astroport, Prism, Mars, Mirror… แต่อนาคตนั้นยังมาไม่ถึง
![Anchor Protocol ยุ่งยากเกินไปที่จะพัฒนา?]()
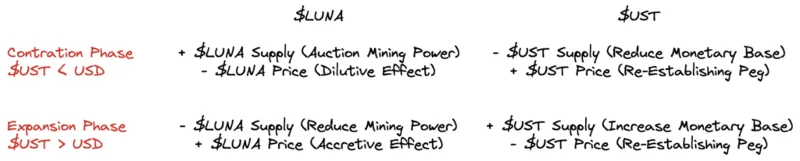
ในระบบการเงินแบบบูรณาการและโปร่งใสของ Terra นั้น LUNA และ UST เป็นสองโทเค็นที่เชื่อมต่อกันโดยตรง นอกจากนี้ Terra ยังเป็นศูนย์กลางทางการเงินใน metaverse และโต้ตอบกับส่วนที่เหลือของจักรวาลนี้โดยการนำเข้าและส่งออกกระแสเงินทุน กลไกนี้แบ่งออกเป็นสองขั้นตอน:
- ระยะการหดตัว → เมื่อการไหลเข้าของเงินช้าลง UST อยู่ภายใต้แรงกดดันให้อ่อนค่าของอัตราแลกเปลี่ยน ซึ่งระบบจะตอบโต้ด้วยการให้อำนาจการขุดมากขึ้น (พยายามกระตุ้นให้นักแสดงภายนอกมีปฏิสัมพันธ์กับอัตราแลกเปลี่ยนมากขึ้น Terra) และ ใช้เงินที่ได้มาเพื่อซื้อและเผา UST ในแง่ของเศรษฐศาสตร์มหภาค Terra ต้องการเพิ่มการมีส่วนร่วมของปัจจัยภายนอกในระยะกลางในขณะที่ใช้เงินที่ได้รับเพื่อรักษาเสถียรภาพของสกุลเงินในระยะสั้นแต่เป็นค่าใช้จ่ายของผู้ถือ LUNA ปัจจุบัน
- ระยะการขยาย → เมื่อเงินทุนไหลเข้าเพิ่มขึ้น UST อาจมีราคาแพงขึ้นในการแปลงเป็น USD และระบบจะปรับสมดุลนี้โดยการสร้างเหรียญมากขึ้น และใช้เหรียญนั้นเพื่อซื้อและเผาความสามารถในการขุด เช่น โทเค็น LUNA ในแง่ของเศรษฐศาสตร์มหภาค Terra ทำให้เกิดภาวะเงินเฟ้ออย่างแข็งขันซึ่งลดค่าของสกุลเงิน (ซึ่งเป็นตัวแทนของอำนาจซื้อของเศรษฐกิจ) ทันที และใช้สกุลเงินต่างประเทศเพื่อดันราคาของ LUNA สิ่งนี้เป็นประโยชน์ต่อทุกคน
กล่าวอีกนัยหนึ่ง Terra เปลี่ยนแปลงความผันผวนอย่างต่อเนื่องระหว่าง UST (หนี้ในระบบ) และ LUNA (ส่วนของระบบ) ด้านหนึ่งจะทำหน้าที่เป็นเสบียงสำรองสำหรับอีกด้านหนึ่ง และทั้งสองจะอยู่รอด LUNA ไม่สามารถต้านทานการไหลออกที่แข็งแกร่งของ UST ได้หากผลตอบแทนเงินฝากของ Anchor ลดลง เนื่องจากจะทำให้ราคาของ Anchor สูญเสียเสถียรภาพสูงสุด Terra Ecosystem ต้องการจุดยึด
สรุป
เราจำเป็นต้องยอมรับว่าผลประโยชน์ของผู้ถือ LUNA ไม่สอดคล้องกับผลประโยชน์ของฝ่าย ANC แน่นอน เว้นแต่เราจะสันนิษฐานว่าทุก ๆ หกเดือน ทูตสวรรค์ผู้ใจดีจะอัดฉีดเงินครึ่งพันล้านดอลลาร์ (และเพิ่มขึ้น) เข้าสู่ทุนสำรองของ Anchor ซึ่งจะเป็นการอุดหนุนการผ่อนชำระ ปล่อย ANC ให้ไม่มีที่สิ้นสุด
แต่เรากลับมาที่จุดเริ่มต้น: ความขัดแย้งทางผลประโยชน์ระหว่างนักลงทุน ผู้ถือโทเค็น เทรดเดอร์ ผู้ฝาก นักขุด ผู้ที่ชื่นชอบ ผู้สร้าง Anchor และนักพัฒนา Terra อาจไม่มีอะไรเปลี่ยนแปลงอย่างชัดเจน แต่หลังจากบทความนี้ เป็นไปได้ว่ามุมมองบางอย่างเปลี่ยนไป ตอนนี้เราสามารถเห็นได้อย่างชัดเจนในหลาย ๆ แง่มุมของโครงการ Anchor โดยเฉพาะอย่างยิ่งและระบบนิเวศของ Terra โดยทั่วไป หรือแม้แต่ตลาด Crypto ขนาดใหญ่และหลากหลาย สิ่งเดียวที่เราต้องทำตอนนี้คือการสังเกตการเคลื่อนไหวของแพลตฟอร์มอย่างใกล้ชิด