Solana Ecosystem Analysis: Can It Sustain Its Q4 2026 Momentum?
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
Crypto Lending ได้รับความนิยมเพิ่มขึ้นในช่วงไม่กี่ปีที่ผ่านมาเพื่อเป็นแนวทางในการได้รับความสนใจจากสินทรัพย์ดิจิทัลของคุณ อย่างไรก็ตาม การให้กู้ยืมเงินดิจิทัลคืออะไรกันแน่? มันทำงานอย่างไร? และประโยชน์และความเสี่ยงที่เกี่ยวข้องกับมันคืออะไร? ในบทความนี้ เราจะมาดูทุกสิ่งที่คุณจำเป็นต้องรู้เกี่ยวกับการให้กู้ยืมเงินดิจิทัล
Crypto Lending คืออะไร?
การให้ยืม Crypto เป็นกระบวนการที่คุณให้ยืมสินทรัพย์ดิจิทัลของคุณ ( cryptocurrencies ) เพื่อแลกกับอัตราดอกเบี้ย สิ่งนี้สามารถเห็นได้เหมือนกับการให้กู้ยืมแบบดั้งเดิม ซึ่งบุคคลหรือธุรกิจให้กู้ยืมเงินเพื่อแลกกับอัตราดอกเบี้ยที่ตกลงกันไว้
ความแตกต่างที่สำคัญกับการให้กู้ยืมเงินคริปโตคือสินทรัพย์เป็นดิจิทัล และเงินกู้มักจะทำบนแพลตฟอร์มแบบกระจายอำนาจ ซึ่งหมายความว่าไม่มีอำนาจกลางที่ดูแลกระบวนการกู้ยืม และเงื่อนไขของเงินกู้ถูกกำหนดโดยฝ่ายที่เกี่ยวข้อง
Crypto Lending ทำงานอย่างไร
การให้ยืม Crypto มักเกี่ยวข้องกับการยืมและให้ยืมโทเค็นสกุลเงินดิจิทัล
มีสามฝ่ายที่เกี่ยวข้องในธุรกรรมการให้ยืม crypto ทั่วไป: ผู้ยืม ผู้ให้กู้ และแพลตฟอร์ม แพลตฟอร์มเป็นตัวกลางที่ตรงกับผู้กู้และผู้ให้กู้และอำนวยความสะดวกในการทำธุรกรรมเงินกู้
แพลตฟอร์มการให้ยืม Crypto มักต้องการให้ผู้ยืมโพสต์หลักประกันในรูปแบบของโทเค็นสกุลเงินดิจิตอล เพื่อเป็นหลักประกันเงินกู้ในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ได้
เงื่อนไขของเงินกู้ รวมทั้งอัตราดอกเบี้ยและระยะเวลาของเงินกู้ ตกลงกันโดยผู้กู้และผู้ให้กู้ จากนั้นแพลตฟอร์มจะสร้างสัญญาอัจฉริยะที่เข้ารหัสข้อกำหนดเหล่านี้และอำนวยความสะดวกในการโอนเงินระหว่างคู่สัญญา
เมื่อชำระคืนเงินกู้แล้ว ผู้กู้จะได้รับหลักประกันคืนโดยหักค่าธรรมเนียมใดๆ ที่เรียกเก็บจากแพลตฟอร์ม
การให้ยืม Crypto เป็นปรากฏการณ์ที่ค่อนข้างใหม่และยังคงมีการพัฒนา บางแพลตฟอร์มเสนอสินเชื่อแฟลชซึ่งเป็นเงินกู้ที่ต้องชำระคืนภายในธุรกรรมเดียวบนเครือข่ายบล็อคเชน ช่วยให้ผู้กู้สามารถเข้าถึงสภาพคล่องได้อย่างรวดเร็วในยามจำเป็น
แพลตฟอร์มอื่น ๆ เสนอสินเชื่อที่มีหลักประกันซึ่งเป็นเงินกู้ที่มีหลักประกัน เงินกู้เหล่านี้มักจะมีราคาแพงกว่า แต่ให้ความคุ้มครองแก่ผู้ให้กู้มากกว่าในกรณีที่ผู้กู้ไม่สามารถชำระคืนเงินกู้ได้
ข้อดีและข้อเสียของ Crypto Lending
การให้ยืมคริปโตนั้นค่อนข้างใหม่และด้วยเหตุนี้จึงยังมีข้อผิดพลาดเล็กน้อยที่ต้องแก้ไข อย่างไรก็ตาม มีข้อได้เปรียบเหนือวิธีการให้กู้ยืมแบบเดิมเล็กน้อย
มีข้อเสียบางประการในการให้ยืม crypto ที่ควรพิจารณาเช่นกัน
เนื่องจากอุตสาหกรรมยังใหม่อยู่ จึงขาดข้อบังคับซึ่งอาจนำไปสู่การหลอกลวงหรือการฉ้อโกง
นอกจากนี้ ความผันผวนของราคาสกุลเงินดิจิทัลอาจนำไปสู่การสูญเสียครั้งใหญ่สำหรับผู้ให้กู้หากมูลค่าของหลักประกันลดลงอย่างมาก
โดยรวมแล้ว การให้กู้ยืมเงินคริปโตเป็นวิธีที่ยอดเยี่ยมในการเพิ่มผลตอบแทนจากการลงทุนหรือรับเงินกู้โดยไม่ต้องขายสินทรัพย์ดิจิทัลของคุณ อย่างไรก็ตาม สิ่งสำคัญคือต้องตระหนักถึงความเสี่ยงก่อนตัดสินใจลงทุน
ประเภทของการให้ยืม Crypto
สินเชื่อ P2P
การให้กู้ยืมแบบ P2P ในสกุลเงินดิจิทัลเป็นประเภทของการให้ยืมที่อนุญาตให้คุณยืมหรือให้ยืมโดยตรงแก่บุคคลหรือนิติบุคคลอื่นโดยใช้สกุลเงินดิจิทัลเป็นหลักประกัน
ซึ่งสามารถทำได้ผ่านหลากหลายแพลตฟอร์มและการแลกเปลี่ยนที่นำเสนอบริการนี้ การให้กู้ยืมแบบ P2P มักใช้ในสกุลเงินดิจิทัล เนื่องจากสามารถทำได้โดยไม่ต้องใช้บุคคลที่สาม ซึ่งหมายความว่าไม่มีค่าธรรมเนียมที่เกี่ยวข้องกับเงินกู้เพื่อให้ผู้ใช้สามารถใช้ประโยชน์จากอัตราดอกเบี้ยต่ำได้
โดยการลดบทบาทของบุคคลที่สาม การให้กู้ยืมแบบ P2P ยังช่วยให้เกิดความโปร่งใสและความไว้วางใจมากขึ้นระหว่างผู้กู้และผู้ให้กู้ แทนที่จะให้เงินกู้ยืม แพลตฟอร์ม P2P สามารถกำหนดอัตรา ข้อกำหนด และเงื่อนไขของเงินกู้ได้
ข้อเสียของการให้กู้ยืมแบบ P2P ในสกุลเงินดิจิทัลคืออาจมีความเสี่ยง เนื่องจากไม่มีบุคคลที่สามที่จะปกป้องผู้ให้กู้ หากผู้กู้ผิดนัดในการกู้ยืม ผู้ให้กู้อาจไม่สามารถรับเงินคืนได้
การให้กู้ยืมแบบ P2P ยังสามารถผันผวนได้ มูลค่าของสกุลเงินดิจิทัลสามารถผันผวนอย่างมาก ซึ่งทำให้ยากต่อการชำระคืนเงินกู้หากมูลค่าของหลักประกันลดลง
หากคุณกำลังพิจารณาให้กู้ยืมเงินแบบ P2P กับสกุลเงินดิจิทัล คุณต้องเข้าใจความเสี่ยงและข้อดีก่อนเริ่มต้นใช้งาน
มีบางแพลตฟอร์มที่ให้บริการสินเชื่อแบบ P2P เช่น Aave, Compound...
การให้ยืมเกินหลักประกัน

การให้กู้ยืมที่มีหลักประกันมากเกินไปเป็นประเภทการให้กู้ยืมที่ได้รับความนิยมมากที่สุด
การให้กู้ยืมที่มีหลักประกันมากเกินไปเป็นการให้กู้ยืมประเภทหนึ่งที่ช่วยให้ผู้กู้สามารถวางหลักประกันได้มากกว่ามูลค่าของเงินกู้ สิ่งนี้ให้การรักษาความปลอดภัยเพิ่มเติมสำหรับผู้ให้กู้ในกรณีที่ผู้กู้ผิดนัดเงินกู้
การให้กู้ยืมประเภทนี้เป็นประโยชน์สำหรับทั้งผู้กู้และผู้ให้กู้ ผู้กู้อาจได้รับเงื่อนไขเงินกู้ที่ดีขึ้น และผู้ให้กู้สามารถรู้สึกมั่นใจมากขึ้นว่าพวกเขาจะได้รับเงินคืน
อย่างไรก็ตาม การให้กู้ยืมที่มีหลักประกันมากเกินไปก็สามารถสร้างความเสี่ยงได้เช่นกัน หากมูลค่าหลักประกันลดลง ผู้กู้อาจไม่สามารถชำระคืนเงินกู้ได้ นี้สามารถนำไปสู่การสูญเสียสำหรับผู้ให้กู้
การให้กู้ยืมที่มีหลักประกันมากเกินไปเป็นแนวทางปฏิบัติทั่วไปในโลกของสกุลเงินดิจิทัล การแลกเปลี่ยนจำนวนมากอนุญาตให้ผู้ใช้ยืมกับการถือครองสกุลเงินดิจิตอลของพวกเขา นี่อาจเป็นวิธีที่มีประโยชน์ในการเข้าถึงเงินสดโดยไม่ต้องขายทรัพย์สินของคุณ
อย่างไรก็ตาม สิ่งสำคัญคือต้องเข้าใจความเสี่ยงก่อนทำสินเชื่อที่มีหลักประกันมากเกินไป ตรวจสอบให้แน่ใจว่าคุณทราบมูลค่าของหลักประกันและเงื่อนไขของเงินกู้
การให้ยืมภายใต้หลักประกัน
คำว่า "การให้กู้ยืมภายใต้หลักประกัน" หมายถึงประเภทของเงินกู้ที่ผู้กู้ให้หลักประกันที่มีมูลค่าน้อยกว่ามูลค่าของเงินกู้
นี่อาจเป็นเรื่องเสี่ยงสำหรับทั้งผู้กู้และผู้ให้กู้ เนื่องจากจะทำให้ผู้ให้กู้ขาดทุนหากมูลค่าของหลักประกันลดลง อย่างไรก็ตาม มันอาจเป็นหนทางในการเข้าถึงทุนที่หาได้ยาก
การให้กู้ยืมที่มีหลักประกันต่ำมักใช้โดยผู้กู้ที่ต้องการหาเงินกู้โดยไม่ต้องวางหลักประกันจำนวนมาก สิ่งนี้มีประโยชน์สำหรับผู้กู้ที่ไม่มีสินทรัพย์จำนวนมากหรือผู้ที่พยายามหลีกเลี่ยงการผูกทรัพย์สินของตนไว้ในเงินกู้
สินเชื่อแฟลชถือได้ว่าเป็นประเภทของการให้ยืมภายใต้หลักประกันในโลกของสกุลเงินดิจิตอล เป็นเงินกู้ที่นำออกและชำระคืนในระยะเวลาอันสั้น โดยปกติภายในไม่กี่นาที เงินกู้ประเภทนี้มีประโยชน์สำหรับผู้กู้ที่ต้องการเข้าถึงเงินทุนแต่ไม่ต้องการเสี่ยงกับเงินกู้ระยะยาว
มีสินเชื่อที่ไม่เป็นหลักประกันอีกสองสามประเภท เช่น คะแนนเครดิต สินเชื่อสินทรัพย์ในโลกแห่งความเป็นจริง และNFTsเป็นหลักประกัน...
สิ่งสำคัญคือต้องจำไว้ว่าเงินกู้ที่ไม่มีหลักประกันมีความเสี่ยงสำหรับทั้งผู้กู้และผู้ให้กู้ หากคุณกำลังพิจารณาสินเชื่อประเภทนี้ โปรดพิจารณาความเสี่ยงและผลประโยชน์อย่างรอบคอบก่อนดำเนินการ
Crypto Lending ปลอดภัยและถูกกฎหมายหรือไม่?
การให้ยืม Crypto นั้นถูกกฎหมายในเขตอำนาจศาลส่วนใหญ่ อย่างไรก็ตาม มีบางประเทศที่ไม่อนุญาต อย่าลืมตรวจสอบกฎหมายในประเทศของคุณก่อนเข้าร่วมการให้ยืม crypto
เนื่องจากทุกอย่างมีการเข้ารหัส จึงเป็นเรื่องยากสำหรับหน่วยงานที่มีอำนาจในการทำความเข้าใจว่าเกิดอะไรขึ้น ที่ถูกกล่าวว่ายังคงถูกกฎหมายในสถานที่ส่วนใหญ่
อย่างไรก็ตาม ปลอดภัยหรือไม่?
การให้ยืม Crypto เป็นปรากฏการณ์ที่ค่อนข้างใหม่ ดังนั้นจึงไม่มีประวัติที่กว้างขวางในการประเมินความปลอดภัย ดังที่กล่าวไว้ มีความเสี่ยงบางประการที่ต้องระวังก่อนเข้าร่วมการให้กู้ยืมเงินดิจิทัล เช่น กฎระเบียบ การฉ้อโกง การหลอกลวง หรือความผันผวนของราคา
เหตุการณ์ล่าสุดกับแพลตฟอร์มการให้ยืม - Celcius - ทำให้เกิดข้อกังวลเล็กน้อยในชุมชน

เหตุการณ์ที่เกิดขึ้นกับเครือข่าย Celsius ทำให้เกิดความกังวลมากมายในชุมชน crypto
ปัจจัยสำคัญของการให้กู้ยืม
อัตราดอกเบี้ยเงินกู้
อัตราดอกเบี้ยเงินกู้ในสกุลเงินดิจิทัลคืออัตราที่ผู้คนยินดีให้ยืมสกุลเงินดิจิทัลของตนแก่ผู้อื่น อัตรานี้กำหนดโดยอุปสงค์และอุปทานของผู้ที่ต้องการให้ยืมและยืมสกุลเงินดิจิทัล
ความต้องการสินเชื่อที่สูงขึ้น อัตราดอกเบี้ยก็จะสูงขึ้น ยิ่งความต้องการกู้ยืมลดลง อัตราดอกเบี้ยก็จะยิ่งต่ำลง อัตราดอกเบี้ยเงินกู้เป็นปัจจัยสำคัญในการกำหนดราคาของสกุลเงินดิจิตอล
ดังนั้น ในฐานะผู้ให้กู้ คุณควรรู้ว่าอัตราดอกเบี้ยเงินกู้เฉลี่ยคืออะไร เพื่อกำหนดราคาสินทรัพย์สกุลเงินดิจิทัลของคุณอย่างเหมาะสม ในฐานะผู้กู้เงิน คุณควรตระหนักถึงอัตราดอกเบี้ยเงินกู้เพื่อจัดงบประมาณสำหรับความต้องการในการกู้ยืมของคุณ
เวลาให้ยืม

เวลาในการให้ยืมสามารถเปลี่ยนแปลงได้ตั้งแต่ 7 วันถึง 180 วัน
เวลาในการให้ยืมในสกุลเงินดิจิทัลคือช่วงเวลาที่ผู้ยืมมีสิทธิ์ใช้สกุลเงินดิจิทัลจำนวนหนึ่ง ช่วงเวลานี้สามารถกำหนดได้โดยผู้ให้กู้หรือโดยโปรโตคอลที่ควบคุมสกุลเงินดิจิทัล
ระยะเวลาการให้กู้ยืมอาจแตกต่างกันไปจากวันนาทีถึงหลายสัปดาห์ ในช่วงเวลานี้ ผู้ให้กู้ไม่สามารถซื้อขาย ใช้ หรือเข้าถึงสกุลเงินดิจิทัลของตนได้
สินทรัพย์ให้ยืม

สินทรัพย์ที่ให้ยืมอาจแตกต่างจากแพลตฟอร์มหนึ่งไปยังอีกแพลตฟอร์มหนึ่ง
สินทรัพย์ที่ให้ยืมในสกุลเงินดิจิทัลเป็นสินทรัพย์ดิจิทัลที่สามารถใช้เป็นหลักประกันเงินกู้ได้ มีแพลตฟอร์มการให้ยืมที่หลากหลายที่อนุญาตให้ผู้ใช้ยืมและให้ยืมสินทรัพย์ดิจิทัล รวมถึง Bitcoin, Ethereum, Litecoin และอื่นๆ
เมื่อคุณค้ำประกันเงินกู้ด้วยสินทรัพย์ที่ให้ยืม แพลตฟอร์มจะยึดสินทรัพย์ดิจิทัลของคุณเป็นหลักประกันและปล่อยคืนให้คุณเมื่อคุณชำระคืนเงินกู้ ในกรณีที่คุณผิดนัดเงินกู้ แพลตฟอร์มอาจขายหลักประกันของคุณเพื่อครอบคลุมยอดคงค้าง
มูลค่ารวมของสินเชื่อที่ถูกล็อค
Total Value Locked in Lending หมายถึงเงินทุนทั้งหมดที่ถูกล็อคไว้ในส่วนการให้ยืม มูลค่ารวมที่ถูกล็อคในสกุลเงินดิจิทัลมีความสำคัญเนื่องจากให้ข้อมูลเชิงลึกว่านักลงทุนมีความสนใจในหมวดหมู่นี้อย่างไร
หากมูลค่ารวมของสกุลเงินดิจิทัลอยู่ในระดับสูง แสดงว่านักลงทุนเชื่อว่าสินทรัพย์ดิจิทัลจะมีมูลค่าเพิ่มขึ้นอย่างต่อเนื่อง ในทางกลับกัน หากมูลค่ารวมของสกุลเงินดิจิทัลต่ำ หมายความว่านักลงทุนมองโลกในแง่ร้ายเกี่ยวกับอนาคตของสินทรัพย์ดิจิทัลหรือไม่สนใจ
แพลตฟอร์มการให้ยืม Crypto ที่ดีที่สุด

โครงการสินเชื่อสูงสุด 3 อันดับแรกตาม Defilama 25 มิถุนายน 2022
โปรโตคอล Aave
Aaveเป็นโปรโตคอลแบบกระจายอำนาจที่อนุญาตให้ผู้ใช้ฝากและยืมสกุลเงินดิจิทัล Aave Protocol เป็นโครงการโอเพ่นซอร์สที่สร้างขึ้นเพื่อตอบสนองความต้องการของชุมชน DeFi โปรโตคอลนี้ทำให้ผู้ใช้สามารถค้ำประกันทรัพย์สินดิจิทัลและยืมกับพวกเขาได้
โปรโตคอลนี้ขับเคลื่อนโดย Ethereum blockchain และใช้มาตรฐานโทเค็น ERC20 Aave Protocol เข้ากันได้กับกระเป๋าเงินหลักทั้งหมดรวมถึง MetaMask, Trust Wallet, Ledger และ Trezor ขณะนี้โปรโตคอลอยู่ในรุ่นเบต้าและพร้อมใช้งานบนเครือข่ายหลัก Ethereum และเครือข่ายอื่นๆ เช่น Avalanche, Polygon...
Aave เป็นแพลตฟอร์มสินเชื่อที่ใหญ่ที่สุดในพื้นที่ DeFi โดยมีมูลค่ารวมกว่า 5 พันล้านดอลลาร์ ณ วันนี้ โปรโตคอลมีการเติบโตอย่างรวดเร็วตั้งแต่เปิดตัวในเดือนมกราคม 2020 และปัจจุบันเป็นหนึ่งในโปรโตคอลที่ได้รับความนิยมมากที่สุดในพื้นที่ DeFi
เรียนรู้เพิ่มเติม: วิธีใช้ Aave

การเงินทบต้น
Compound Financeเป็นโปรโตคอลทางการเงินแบบกระจายอำนาจ (DeFi) ที่สร้างขึ้นบนบล็อกเชน Ethereum ที่อนุญาตให้ผู้ใช้ได้รับดอกเบี้ยจากการถือครองสกุลเงินดิจิทัลของพวกเขา หรือยืมเงินกับพวกเขา โปรโตคอลนี้เป็นโอเพ่นซอร์สและไม่มีการอนุญาต ซึ่งหมายความว่าทุกคนสามารถใช้ได้
ปัจจุบันโปรโตคอลแบบผสมรองรับสินทรัพย์ 17 รายการ ผู้ใช้สามารถฝากสินทรัพย์ใด ๆ เหล่านี้ลงใน Compound และรับดอกเบี้ยตามอัตราที่กำหนดโดยโปรโตคอลตามอุปสงค์และอุปทาน ตัวอย่างเช่น หากมีความต้องการ USDC จากผู้กู้สูง อัตราดอกเบี้ยที่จ่ายให้กับผู้ฝาก USDC จะเพิ่มขึ้น
โครงการนี้เป็นแพลตฟอร์มการให้กู้ยืมที่ใหญ่เป็นอันดับสองในแง่ของมูลค่า USD ที่ถูกล็อก รองจาก Maker ณ วันที่มิถุนายน 2565 โปรโตคอลมีมูลค่ากว่า 2.95 พันล้านดอลลาร์ของสกุลเงินดิจิตอลที่ฝากโดยผู้ใช้
เรียนรู้เพิ่มเติม: วิธีใช้สารประกอบ

Justlend
JustLend เป็นโปรโตคอลตลาดเงินที่ขับเคลื่อนโดย TRON เป็นโครงการโอเพ่นซอร์สที่อนุญาตให้ผู้ใช้ฝากและยืม TRX และโทเค็น TRC-20 อื่น ๆ โปรโตคอลนี้ใช้สัญญาอัจฉริยะเพื่อจัดการเงิน ซึ่งจะถูกเก็บไว้ในบล็อกเชน
อัตราดอกเบี้ยสำหรับทั้งการฝากและการกู้ยืมถูกกำหนดโดยตลาด และแพลตฟอร์มไม่คิดค่าธรรมเนียมใดๆ JustLend ได้รับการออกแบบมาให้เป็นระบบที่กระจายอำนาจและไม่ไว้วางใจ ซึ่งนำเสนอวิธีที่ปลอดภัยและง่ายดายในการรับดอกเบี้ยจากสินทรัพย์ดิจิทัลของคุณ
Justlend อยู่ใน 3 อันดับแรกของโครงการสินเชื่อที่มีเงินล็อคมากกว่า 1.56 พันล้านดอลลาร์

วิธีเริ่มต้นการให้ยืมใน Crypto
คุณกำลังมองหาที่จะเริ่มต้นในโลกของการให้กู้ยืมเงินดิจิตอลหรือไม่? ถ้าใช่ มีบางสิ่งที่คุณจำเป็นต้องรู้ก่อนเริ่มต้นใช้งาน ต่อไปนี้คือคำแนะนำโดยย่อเกี่ยวกับวิธีเริ่มให้กู้ยืมเงินในสกุลเงินดิจิทัล
อย่าลืมชำระคืนเงินกู้ตรงเวลาเพื่อหลีกเลี่ยงบทลงโทษหรือค่าธรรมเนียมใดๆ และนั่นแหล่ะ! ตอนนี้คุณพร้อมที่จะเริ่มให้กู้ยืมสกุลเงินดิจิทัลแล้ว
ให้ยืมทรัพย์สิน
สินทรัพย์ที่ให้ยืมสามารถเปลี่ยนแปลงได้จากแพลตฟอร์มหนึ่งไปอีกแพลตฟอร์มหนึ่ง มีหลายวิธีในการดำเนินการนี้ แต่โดยทั่วไป คุณจะต้องพิจารณาปัจจัยสำคัญสองสามประการ:
เมื่อพิจารณาถึงปัจจัยเหล่านี้ คุณจะมั่นใจได้ว่าจะเลือกสินทรัพย์ให้กู้ยืมที่ดีที่สุดสำหรับความต้องการของคุณ ด้วยการวิจัยเพียงเล็กน้อย คุณสามารถลดความเสี่ยงในการลงทุนและเพิ่มผลตอบแทนสูงสุด
ยืมทรัพย์สินเพื่อรับสิ่งจูงใจและรายได้จากเลเวอเรจ
บทสรุป
การให้ยืม Crypto อาจเป็นวิธีที่สร้างผลกำไรในการลงทุนในสินทรัพย์ดิจิทัล หากดำเนินการอย่างระมัดระวังและมุ่งไปที่การลดความเสี่ยง
หากคุณกำลังคิดที่จะเริ่มแพลตฟอร์มการให้ยืมเงินดิจิทัล อย่าลืมค้นคว้าและทำวิจัยของคุณเองอย่างรอบคอบเพื่อให้แน่ใจว่าเป็นการตัดสินใจที่ถูกต้องสำหรับคุณ ขอบคุณสำหรับการอ่านและอย่าลืมเข้าร่วมชุมชน Coin98 เพื่อรับข่าวสารล่าสุด
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
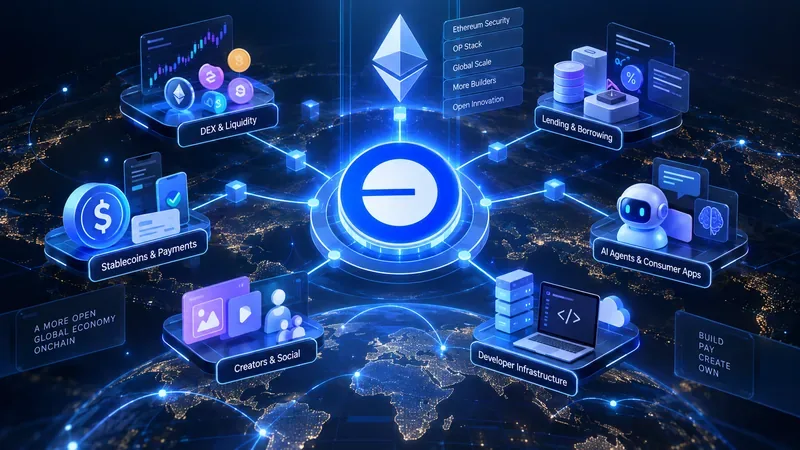
คู่มือสำหรับปี 2026 เกี่ยวกับ Optimism Superchain: ตัวชี้วัดการใช้งานที่ได้รับการตรวจสอบแล้ว ข้อดีข้อเสียของ OP Stack และวิธีที่ Uniswap, Aerodrome, Velodrome, Aave และ Morpho ตอบสนองความต้องการที่แตกต่างกัน
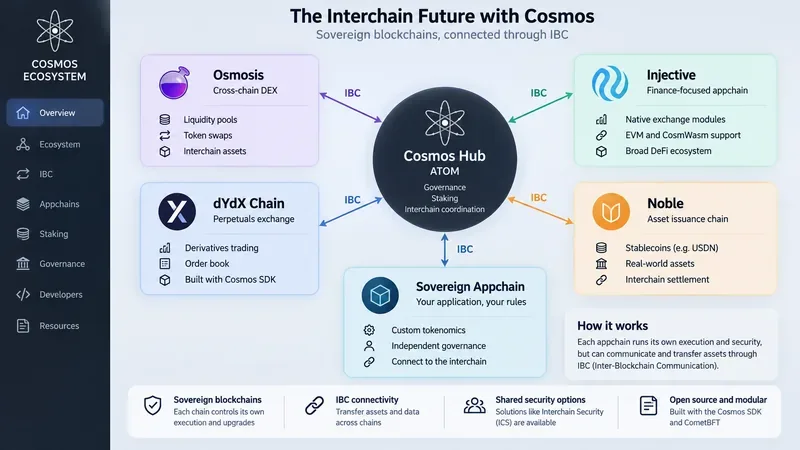
ทำความเข้าใจว่า Cosmos, ATOM, IBC และ appchains ทำงานร่วมกันอย่างไร รวมถึงวิธีการประเมิน Osmosis, dYdX Chain, Injective, Noble และโมเดลระหว่างเชน
สำรวจระบบนิเวศของ TON, แอป Telegram ขนาดเล็ก, กระเป๋าเงินดิจิทัล, การชำระเงิน, DeFi และความเสี่ยงต่างๆ รวมถึงการเปลี่ยนชื่อจาก Toncoin เป็น Gram ในปี 2026 และความหมายของการเปลี่ยนแปลงนี้
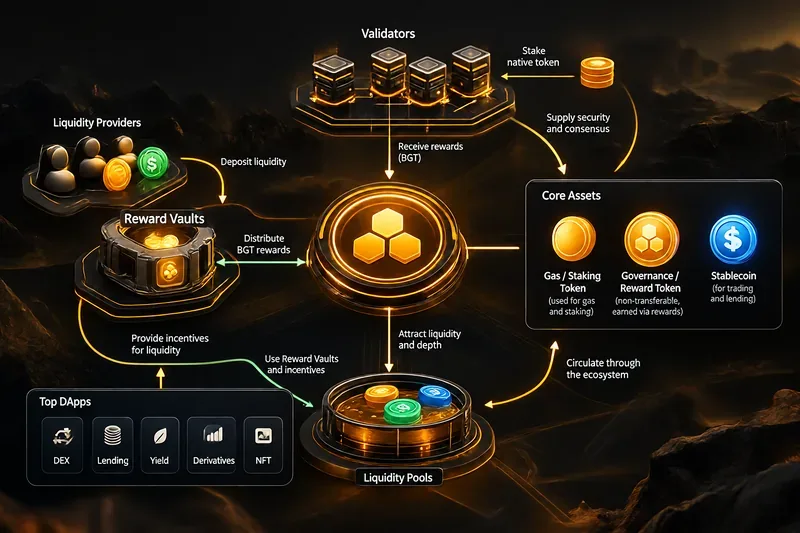
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
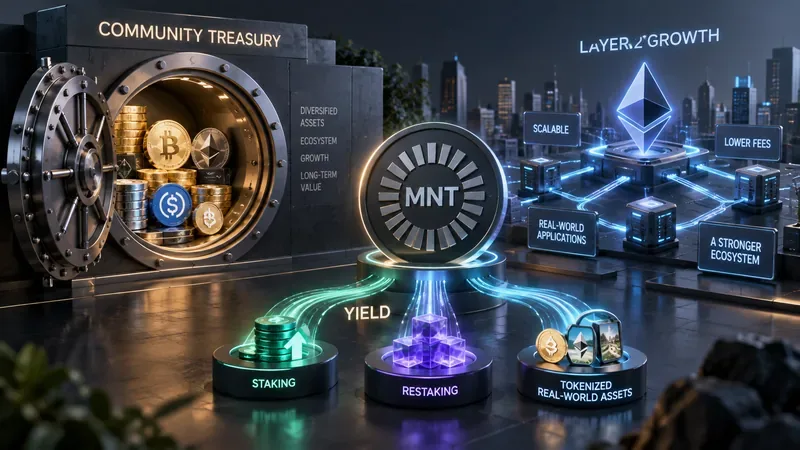
ทำความเข้าใจระบบนิเวศที่ขับเคลื่อนด้วย MNT ของ Mantle โครงสร้างการบริหารเงินทุน ระดับผลตอบแทน สถาปัตยกรรม L2 สัญญาณการเติบโต และความเสี่ยงที่นักลงทุนควรติดตามในปี 2026
การประเมินผลเชิงปฏิบัติในปี 2026 ของ Monad ในส่วนของ EVM แบบขนาน การดึงดูดของระบบนิเวศ ข้อแลกเปลี่ยนสำหรับนักพัฒนา และการเปรียบเทียบกับ Ethereum, Sei และ MegaETH
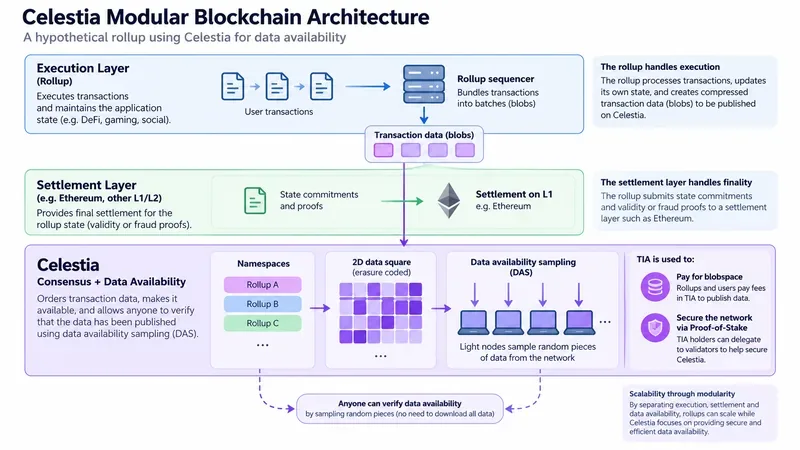
บทวิเคราะห์เชิงลึกเกี่ยวกับ Celestia ในเชิงปฏิบัติ อธิบายเกี่ยวกับบล็อกเชนแบบโมดูลาร์ การสุ่มตัวอย่างความพร้อมใช้งานของข้อมูล เนมสเปซ Blobstream ยูทิลิตี้ TIA และข้อแลกเปลี่ยนที่ Rollup สืบทอดมา
สำรวจระบบนิเวศของ Base ในปี 2026 ตั้งแต่ Aerodrome และ Morpho ไปจนถึง Aave, Uniswap, Virtuals, Zora, Moonwell และการชำระเงินผ่านเอเจนต์ x402
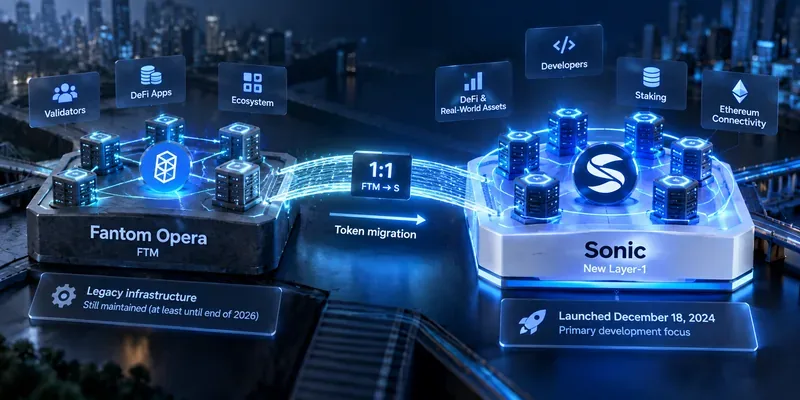
วิเคราะห์การเปลี่ยนผ่านของ Fantom ไปสู่ Sonic, การย้ายจาก FTM ไป S, สถาปัตยกรรมของ Sonic, โทเคโนมิกส์, แรงจูงใจสำหรับนักพัฒนา, ผลกระทบต่อระบบนิเวศ และความเสี่ยงที่ยังคงมีความสำคัญในปี 2026