Solana Ecosystem Analysis: Can It Sustain Its Q4 2026 Momentum?
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
ในบทความนี้ เราจะมาเรียนรู้ภาพรวมของ Market Maker (MM) และ Automated Market Maker (AMM) ใน Crypto และความแตกต่างหลักสองประการระหว่างกันในปัจจุบัน
Market Maker (MM) คืออะไร?
ในตลาดการเงินแบบดั้งเดิม Market Maker (MM) คือผู้ดูแลสภาพคล่อง ซึ่งก็คือบุคคลธรรมดาหรือบริษัทนายหน้าที่ให้บริการด้านการซื้อขายและสร้างสภาพคล่อง Market Maker (MMs) เข้าร่วมโดยตรงในการทำธุรกรรมทั้งในฐานะผู้ขายและผู้ซื้อ

Market Maker เป็นทั้งผู้ขายและผู้ซื้อ
บทบาทหลักของผู้ดูแลสภาพคล่องคือการจัดหาสภาพคล่องหรือสร้างโอกาสให้กับผู้เข้าร่วมตลาดในการซื้อและขายหุ้น สกุลเงิน อนุพันธ์ และเครื่องมือการซื้อขายอื่นๆ จำนวนมาก
การมีส่วนร่วมของผู้ดูแลสภาพคล่องช่วยรักษาความยืดหยุ่นและสภาพคล่องของประเภทสินทรัพย์เพิ่มความสามารถในการซื้อขายและดึงดูดความสนใจของนักลงทุนในกลุ่มสินทรัพย์ ที่นั่น
Market Makers (MM) ทำกำไรได้อย่างไร?
สำหรับผู้ดูแลสภาพคล่อง (MMs) ในตลาดการเงินแบบดั้งเดิม สเปรดเป็นหนึ่งในวิธีหลักในการสร้างรายได้
Spread (หรือ Bid - Ask Spread) คือความแตกต่างระหว่างราคา Bid (ราคาซื้อ) และราคา Ask (ราคาเสนอขาย) ของเครื่องมือทางการเงิน ณ เวลาที่กำหนด ในการแลกเปลี่ยนบางอย่าง แม้จะไม่มีชื่อค่าธรรมเนียม (ค่าคอมมิชชันคือ 0) แต่จริงๆ แล้วทั้งหมดรวมอยู่ในค่าธรรมเนียมสเปรดที่การแลกเปลี่ยนนั้น

MM แบบดั้งเดิมทำกำไรได้อย่างไร
ตัวอย่าง:เมื่อนักลงทุนซื้อหุ้นในตลาดหลักทรัพย์ พวกเขาอาจสังเกตราคาเสนอซื้อที่ 99 ดอลลาร์และราคาเสนอขายที่ 101 ดอลลาร์
ซึ่งหมายความว่านายหน้าซื้อหุ้นในราคา $100 แล้วขายให้กับผู้มีโอกาสเป็นผู้ซื้อในราคา $101 ผ่านการซื้อขายปริมาณมาก สเปรดขนาดเล็กสามารถสร้างผลกำไรรายวันได้มาก
ภาพรวมของผู้ดูแลสภาพคล่องอัตโนมัติ (AMM) ใน Crypto
Automated Market Maker (AMM) คือผู้ดูแลสภาพคล่องอัตโนมัติ แทนที่จะใช้ Market Maker (MM) แบบดั้งเดิม ราคาและสภาพคล่องของสินทรัพย์จะคงอยู่และกำหนดตามอัลกอริทึมเมื่อใดก็ได้

ผู้ดูแลสภาพคล่องอัตโนมัติ
ในพื้นที่ Crypto นั้น AMM สร้างขึ้นจากสัญญาอัจฉริยะ (สัญญาอัจฉริยะ)บนบล็อคเชนสาธารณะ ผู้ให้บริการสภาพคล่องจะนำสินทรัพย์มาไว้ในที่ที่เรียกว่าแหล่งรวมสภาพคล่อง ผู้ค้าจะสามารถซื้อขายสินทรัพย์เหล่านั้นผ่านสัญญาอัจฉริยะได้
AMM ที่โดดเด่นบางส่วนในตลาดสามารถกล่าวถึงได้ดังนี้: Uniswap, Sushiswap, Pancakeswap, Bacor,...
ผู้ให้บริการสภาพคล่องทำกำไรใน AMM อย่างไร . model
ผู้ให้บริการสภาพคล่องมีความเสี่ยงมากมาย ประการแรกคือความเสี่ยงด้านลบสำหรับโทเค็นที่พวกเขาถืออยู่ นอกจากนี้ พวกเขามีความเสี่ยงมากกว่า Market Marker Maker (MMs) แบบเดิมๆ ในการขาดทุนอย่างไม่ถาวรเมื่อสินทรัพย์เพิ่มขึ้นหรือลดลงอย่างรวดเร็วจากอัตราที่พวกเขาให้สภาพคล่อง

LPs ใน AMM ทำกำไรได้อย่างไร
ดังนั้นเพื่อชดเชยความสูญเสีย ผู้ให้บริการสภาพคล่องใน AMM จะได้รับส่วนหนึ่งของค่าธรรมเนียมการทำธุรกรรม โดยเฉพาะใน Uniswap ค่าธรรมเนียมการทำธุรกรรม 0.3% จะถูกแบ่งเท่า ๆ กันระหว่างสมาชิกที่มีส่วนร่วมในสภาพคล่อง
ความแตกต่างหลักสองประการระหว่างผู้ดูแลสภาพคล่องและผู้ทำตลาดอัตโนมัติ
ในตอนนี้ ผมเองเห็นว่า MM & AMM มีความแตกต่างหลักสองประการ:
AMM เป็นโซลูชันสภาพคล่องที่ดีกว่าสำหรับ LTA (Long-Tails Assets)
โดยพื้นฐานแล้ว MM และ AMM สามารถเป็นโซลูชันเพื่อให้สภาพคล่องสำหรับสินทรัพย์ใดๆ ในตลาด แต่ในทางปฏิบัติ MM มืออาชีพน้อยมากที่ยอมรับการสร้างตลาดสำหรับ LTA เนื่องจากลักษณะดังต่อไปนี้:
ค่าธรรมเนียมการทำธุรกรรม
สิ่งหนึ่งที่ต้องระวังระหว่างตลาดที่สร้างโดย MM และ AMM คือค่าธรรมเนียมการทำธุรกรรม จากมุมมองของผู้ใช้ ค่าธรรมเนียมการซื้อขายในตลาดที่สร้างโดย MM มีค่าธรรมเนียมการทำธุรกรรมที่ต่ำกว่าที่สร้างโดย AMM หลายเท่า คุณสามารถดูตารางค่าธรรมเนียมของการแลกเปลี่ยน Binance และ Uniswap ได้ชัดเจนยิ่งขึ้น:
ส่วนใหญ่มาจากความเสี่ยงในการให้สภาพคล่องแก่ตลาดเหล่านี้ ด้วยตลาดที่สร้างโดยแบบจำลอง AMM ผู้ให้บริการสภาพคล่องมักจะมีความเสี่ยงมากกว่าผู้ให้บริการสภาพคล่องในตลาดที่สร้างโดย MM
ดังนั้น หากการตั้งค่าค่าธรรมเนียมต่ำเกินไป สิ่งจูงใจสำหรับผู้ให้บริการสภาพคล่องสำหรับ AMM ก็จะต่ำเช่นกัน ส่งผลให้ตลาดที่สร้างโดย AMM ไม่สามารถดึงดูดผู้ให้บริการสภาพคล่องที่มีศักยภาพได้
สรุป
ฉันหวังว่าเนื้อหานี้จะช่วยให้คุณได้รับภาพรวมของ Market Maker (MM) และ Automated Market Maker (AMM) ใน Crypto และความแตกต่างที่สำคัญระหว่างพวกเขา
โปรดลงทะเบียนและเข้าร่วมกลุ่มและช่องทาง Coin98 Insights ด้านล่างเพื่อหารือกับผู้ดูแลระบบและสมาชิกชุมชนอื่นๆ:
Solana’s 2026 ecosystem is expanding across DeFi, stablecoins, RWAs, and payments. Here’s what could sustain—or weaken—its Q4 momentum.
คู่มือสำหรับปี 2026 เกี่ยวกับ Optimism Superchain: ตัวชี้วัดการใช้งานที่ได้รับการตรวจสอบแล้ว ข้อดีข้อเสียของ OP Stack และวิธีที่ Uniswap, Aerodrome, Velodrome, Aave และ Morpho ตอบสนองความต้องการที่แตกต่างกัน
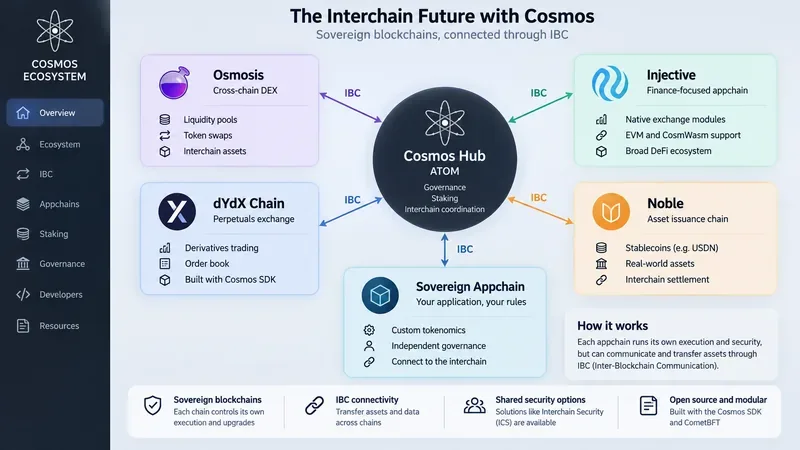
ทำความเข้าใจว่า Cosmos, ATOM, IBC และ appchains ทำงานร่วมกันอย่างไร รวมถึงวิธีการประเมิน Osmosis, dYdX Chain, Injective, Noble และโมเดลระหว่างเชน
สำรวจระบบนิเวศของ TON, แอป Telegram ขนาดเล็ก, กระเป๋าเงินดิจิทัล, การชำระเงิน, DeFi และความเสี่ยงต่างๆ รวมถึงการเปลี่ยนชื่อจาก Toncoin เป็น Gram ในปี 2026 และความหมายของการเปลี่ยนแปลงนี้
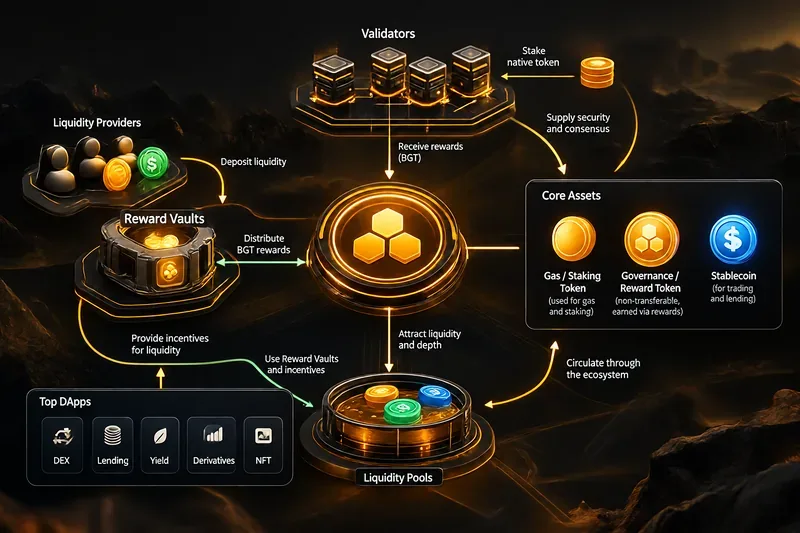
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
ทำความเข้าใจระบบนิเวศที่ขับเคลื่อนด้วย MNT ของ Mantle โครงสร้างการบริหารเงินทุน ระดับผลตอบแทน สถาปัตยกรรม L2 สัญญาณการเติบโต และความเสี่ยงที่นักลงทุนควรติดตามในปี 2026
การประเมินผลเชิงปฏิบัติในปี 2026 ของ Monad ในส่วนของ EVM แบบขนาน การดึงดูดของระบบนิเวศ ข้อแลกเปลี่ยนสำหรับนักพัฒนา และการเปรียบเทียบกับ Ethereum, Sei และ MegaETH
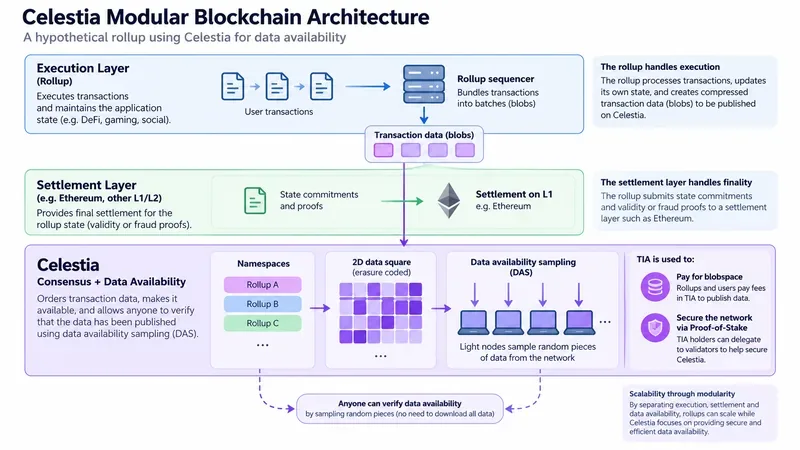
บทวิเคราะห์เชิงลึกเกี่ยวกับ Celestia ในเชิงปฏิบัติ อธิบายเกี่ยวกับบล็อกเชนแบบโมดูลาร์ การสุ่มตัวอย่างความพร้อมใช้งานของข้อมูล เนมสเปซ Blobstream ยูทิลิตี้ TIA และข้อแลกเปลี่ยนที่ Rollup สืบทอดมา
สำรวจระบบนิเวศของ Base ในปี 2026 ตั้งแต่ Aerodrome และ Morpho ไปจนถึง Aave, Uniswap, Virtuals, Zora, Moonwell และการชำระเงินผ่านเอเจนต์ x402
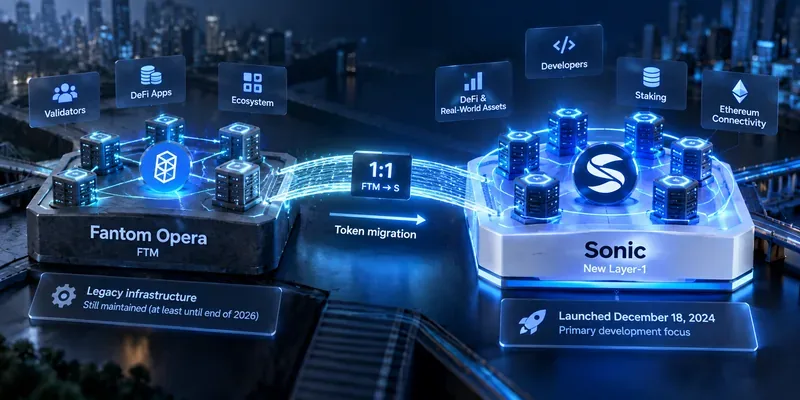
วิเคราะห์การเปลี่ยนผ่านของ Fantom ไปสู่ Sonic, การย้ายจาก FTM ไป S, สถาปัตยกรรมของ Sonic, โทเคโนมิกส์, แรงจูงใจสำหรับนักพัฒนา, ผลกระทบต่อระบบนิเวศ และความเสี่ยงที่ยังคงมีความสำคัญในปี 2026