第四季加密貨幣再平衡清單:佈局以獲得更佳的風險調整後收益

使用這份第四季度加密貨幣清單,重新平衡資產配置,控制集中度,審查稅務和託管情況,並以嚴謹的風險計劃進入年末。
閃電貸是DeFi中最獨特的建造模組之一:交易者無需預先提供抵押品即可藉入大量鏈上流動性,並在交易中使用這些流動性,並在交易完成前償還貸款。如果無法償還,則整個交易將撤銷。這種原子性設計使得無抵押貸款成為可能,同時又避免了借款人攜款潛逃的風險。
對套利交易者而言,實際目標並非「盡可能藉錢」。他們的目標是找到足夠大的價格差,以抵消同一筆原子交易中的所有成本和執行風險。只有當鏈上最終結果能夠償還本金和所需溢價、覆蓋掉掉期費用和gas費、容忍預期滑點,並且最終仍能帶來正淨收益時,閃電貸交易才是高品質的。如果這些條件不滿足,使用更多藉入資金通常會加劇執行問題,而不是創造優勢。
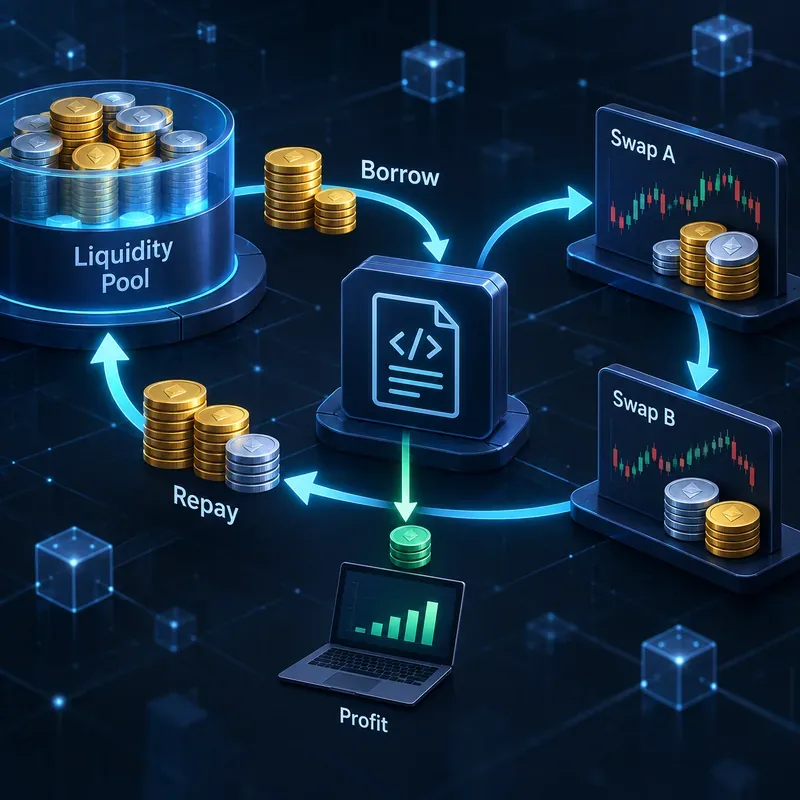
傳統借貸通常依賴抵押品、信用審查或法律強制執行,因為還款發生在之後。閃電貸改變了還款時間。智能合約借出資產,並要求在交易結束前償還債務。如果未償還所需金額,區塊鏈會撤銷整個交易。
這種同筆交易特性與Uniswap V2 白皮書中所描述的「閃電互換」密切相關。在閃電互換中,使用者可以接收資產,將其用於其他用途,然後在交易完成前支付或歸還資產。 Aave 也透過其協議合約提供專門的閃電貸功能。特定的費用和可用資產取決於部署和治理配置,因此交易者應核實即時市場狀況,而不是生搬硬套假設。
作為目前參考,Aave 的 2026 年以太坊 V4 啟動提案指出,其計畫的閃電貸配置與當時的以太坊 V3 設定相同,總溢價為 5 個基點,即 0.05%。該提案也描述了對已獲批准的閃電貸借款人免除手續費的方案。由於治理機制可能會更改參數,且部署方式也各不相同,因此最好將此數值視為一個過時的配置參考,而非通用的 DeFi 手續費標準。有關具體參數,請參閱Aave 的以太坊 V4 啟動提案。
最簡單的模式就是跨市場套利。假設代幣 X 在一個去中心化交易所的買入價低於在另一個去中心化交易所的賣出價。交易者的合約可以藉入穩定幣,在價格較低的交易所買入代幣 X,在價格較高的交易所賣出代幣 X,償還閃電貸及任何溢價,並將剩餘資金收入囊中。
簡化後的交易流程可能如下圖所示:
關鍵在於「可執行性」。報價差異並不等於可實現的利潤。自動做市商的價格會隨著交易消耗流動性而波動。一條在1萬美元時看起來很有吸引力的交易路線,在100萬美元時可能就變得無利可圖,因為價格衝擊的擴大速度超過了名義價差。
一個好的閃電貸套利系統應該評估淨收益,而不是毛利差。最基本的實用計算如下:
淨利 = 套利收益 − 借入本金 − 閃電貸溢價 − DEX 費用 − gas − 其他執行成本。
實際上,交易者也應該預留一定的安全邊際,以應對模擬價格與實際成交價格之間的波動。如果一條交易路線只有在與前一刻觀察到的報價完全一致的情況下才能獲利,那麼這種策略就非常脆弱。
| 查看 | 健康跡象 | 警告標誌 |
|---|---|---|
| 純利 | 扣除所有模型費用和瓦斯費後,結果為正。 | 利潤只存在於扣除交易成本之前。 |
| 價格影響 | 交易規模保持在經過測試的流動性範圍內。 | 借款規模擴大導致利差大幅下降 |
| 模擬 | 完全原子路徑成功對抗最近的鏈狀態 | 僅測試了單一交換。 |
| 滑移容差 | 限價單保護交易免受大幅劣勢成交的影響。 | 無限或過於寬鬆的最低輸出設定 |
| 競賽 | 在做出合理的納入假設後,利潤依然存在。 | 如果其他搜尋者先採取行動,Edge 就會消失。 |
假設一位交易員發現價格存在0.30%的價差,並考慮進行一筆100萬美元的閃電貸交易。理論上的總價差為3000美元。這聽起來很有吸引力,但加上成本後就不是那麼回事了。如果閃電貸溢價為0.05%,光是這一點就需要500美元。兩筆掉期交易可能都會產生交易費用。第一筆交易可能會推高買入價,而第二筆交易可能會壓低賣出價。此外,交易手續費以及任何建設方或納入支付都會增加成本。
如果價格衝擊和掉期費用消耗 2200 美元,而 gas 費和其他執行成本又消耗 400 美元,那麼原本看似 3000 美元的盈利機會,在扣除 500 美元的閃電貸溢價後,最終會變成 100 美元的損失。具體數字會因區塊鏈、資金池、費用等級、路由和交易路徑而異,但其中的道理卻始終不變:總價差只是篩選指標。
閃電貸可以讓無需預先持有全部名目金額的智能合約參與資本密集型套利交易。這可以提高那些僅需在交易期間獲得臨時流動性的策略的資本效率。
除了雙場套利之外,原子流動性還有更多用途。開發者可以將原子流動性用於抵押品互換、債務再融資、清算或多步驟頭寸管理。 Aave 的官方資料描述了閃電流動性在部位管理流程中的應用,包括可降低或免除費用的白名單整合。 Aave Labs 於 2026 年 5 月發布的開發更新指出,CoW 適配器已被列入 Aave V3 市場的閃電借款白名單,允許這些適配器路徑為某些 Aave 互換使用零費用閃電流動性。請參閱 Aave Labs 2026 年 5 月的開發更新。
但這並不代表閃電貸就能自動讓策略獲利。它們免去了預先支付借款本金的需要;但它們並不能消除交易費用、gas費、競爭、智能合約漏洞或不利的價格波動。
顯示的價格可能很誘人,但可用資金深度太小。在確定閃電貸規模之前,需要以預期的名義金額進行模擬。一筆獲利的 5 萬美元交易不能簡單地假設其規模可以線性擴展到 500 萬美元。
每次掉期都會改變資金池儲備,並可能支付流動性提供者費用。此交易路徑應採取最低成交量或同等保護措施,以便在成交量低於預期時觸發交易回滾,而不是悄無聲息地將盈利交易變為虧損交易。
原子執行並不能保證交易順序有利。其他搜尋者可能觀察到相同的交易機會,提交競爭性交易,或在交易完成之前改變交易狀態。因此,應該在實際的 gas 消耗和包含假設下評估交易路徑,而不僅僅是在理想的局部模擬下進行評估。
交易的安全性取決於協調借貸、兌換、批准、回調和還款等環節的代碼的安全性。代幣批准、小數處理、回調驗證或路由邏輯中的任何錯誤都可能導致交易回滾或合約持有的資金洩露。成熟的實作通常依賴廣泛的測試、交易模擬和權限範圍嚴格的機制。
「閃電貸攻擊」這個術語可能會產生誤導。閃電貸是一種流動性原語。它或許能提供大量臨時資金,使攻擊在經濟上可行,但其根本漏洞通常存在於其他地方:例如,不安全的預言機設計、有缺陷的會計系統、可操縱的定價邏輯或智能合約漏洞。
在評估協議風險時,這種區別至關重要。禁用閃電貸並不能自動修復依賴可操縱現貨價格的協議。反之,如果一個設計良好的協議的不變性、預言機模型和記帳機制在對抗性交易序列下仍然安全,那麼它就可以安全地與閃電貸流動性共存。
紀律嚴明的交易者在交易策略的經濟效益依賴不切實際的假設時,應該放棄或重新設計交易路線。常見原因包括模擬交易後持續虧損、對價格小幅波動過於敏感、所需交易規模的流動性不足,或交易執行經常輸給速度較快的交易者。
有幾種替代方案。交易者可以減少名目規模以降低價格衝擊,透過更深的資金池進行交易,使用執行成本較低的交易所,或等待更大的價差。有時,正確的做法就是不進行交易。閃電貸最適用於解決暫時的資金短缺問題;它並不能取代實際的價格優勢。
閃電貸使得在無需預先抵押的情況下借入大量 DeFi 流動性成為可能,因為還款在一次原子交易中即可完成。對於套利而言,這可以消除主要的資金限制,但它本身並不能創造利潤。真正的優勢在於可執行的價格差異,即使扣除閃電貸溢價、交易所費用、滑點、gas 費和市場競爭等因素後,差異仍為正。
因此,評判閃電貸策略最有效的方法是觀察其最終交易結果:在實際情況下,整個交易路徑是否能夠償還所有債務、控制在既定的交易限額內並產生可觀的淨利潤?如果答案是否定的,那麼正確的做法是調整交易規模、更改交易路徑或直接放棄交易,而不是想當然地認為藉入更多流動性就能改善結果。
使用這份第四季度加密貨幣清單,重新平衡資產配置,控制集中度,審查稅務和託管情況,並以嚴謹的風險計劃進入年末。
了解 RWA 代幣化如何將國庫券與區塊鏈金融聯繫起來,並使用 BlackRock BUIDL 來解釋所有權、託管、訪問、收益和風險。
將 Chainlink 資料來源和資料流與 Pyth Core 和 Pyth Pro 進行比較,包括推播與拉取更新、延遲、安全性、成本以及 2026 年整合變更。
學習如何識別看漲和看跌 RSI 背離、確認反轉設定、避免錯誤訊號、選擇 RSI 設定以及使用實用的交易檢查清單。
A fact-checked review of the strongest Q4 2026 Web3 game launches, including Off The Grid, NIGHT CROWS W, Yakkamon, and key ecosystem risks.
了解 Uniswap v4 hooks 如何自訂流動性池,從動態費用到存取控制,並比較實際好處、風險和用例。
人工智慧可以加速智慧合約的開發,但產生的程式碼仍需要手動審查、測試、安全庫和稽核。請權衡其中的機會和風險。
比較領先的加密貨幣新聞聚合器和專業交易研究平台,包括 CryptoPanic、Kaito、Messari、Glassnode、Nansen、Arkham 和 Coin Metrics。
比特幣的供應量是固定的,但這並不意味著它能完美地對沖通貨膨脹。看看比特幣何時可能發揮作用,何時可能失效,以及如何驗證這一論點。
本文以研究為導向,探討了 2026 年可能被低估的五種 Layer 2 代幣,重點在於代幣效用、價值取得、風險釋放和當前催化劑。








