索拉納生態系統分析:它能否維持到 2026 年第四季的成長動能?
Solana 的 2026 年生態系統正在 DeFi、穩定幣、RWA 和支付領域不斷擴展。以下因素可能會維持或削弱其第四季的發展動能。
什麼是代幣經濟學?評估代幣經濟學有哪些不同的方面?代幣經濟學如何影響項目的生產力?
代幣經濟學是加密投資最流行的術語之一,但並不是每個人都完全理解它。乍一看,這句話在理論上似乎很簡單,但你越深入,它就會變得越複雜。
這就是為什麼在本文中,我將向您介紹 Tokenomics 的有見地的信息,包括:
由於會有很多專業的見解,建議您自己記下一些有用的觀點。現在讓我們開始吧。
免責聲明:本文的目的主要是提供建設性的信息和個人觀點,而不是財務建議。
什麼是代幣經濟學?
代幣經濟學一詞由兩個詞組成:代幣和經濟學。因此,Tokennomics 這個詞可以定義為經濟的代幣化版本,或者加密代幣如何被開發並應用於項目的經濟。
為什麼代幣經濟學很重要?
在回答這個問題之前,讓我們一起來做一個小測驗。
看看下面的圖片,把加密市場想像成一場紙牌遊戲。那個遊戲有很多玩家,比如:

誰控製紙牌的加密遊戲?
那麼,誰離桌子最近?誰控制比賽?圖中,如果連孫宇晨都無法接近比賽,那麼像我們這樣的散戶只是等待結果的旁觀者。
事實上,事實證明這是事實:我們正在玩由做市商、建築商/開發商和頂級風險投資家創造的遊戲。從 ICO/IEO/IDO 趨勢到 NFT,GameFi 趨勢跨越多個區塊鍊和生態系統。
下一個問題是,他們如何控制比賽?答案是像徵性的。代幣是投資者可以用來交易和信任的產品。但是,代幣也由知名的開發商、建設者和做市商製作。眾所周知,加密市場是一個零和遊戲,每個人都想獲利。那麼誰會賠錢呢?
為了賺錢並了解做市商在做什麼,您必須了解代幣的運作方式,或者換句話說,您必須了解代幣經濟學。
讓我們繼續了解大牌如何操作 Tokennomics。
代幣經濟學的組成部分
硬幣/代幣供應
之前,總供應量和循環供應量是兩個常用的定義。儘管如此,Coingecko 和 CoinMarketCap 最近都補充了一個新術語:Max Supply,這相當令人困惑。
我將通過視覺插圖進一步解釋,以便您更容易理解這些短語。

一些基本的令牌指標。
1. 總供應量定義為流通代幣的總數加上鎖定的代幣,減去銷毀的代幣。總供應量最初由開發團隊確定,以便它可以完美地適應項目。
更具體地說,有兩種類型的總供應量:
固定總供應量:總供應量是預先確定的,不能更改。例如:比特幣的總供應量是 2100 萬個 BTC,Uniswap 的總供應量是 10 億個 UNI,...
不固定總供應量:總供應量可根據項目特點而變化,可進一步分為:
2. Circulating Supply定義為在市場上流通的可交易代幣的總數。
3. Max Supply定義為未來可能達到的代幣總數。
4. 分析代幣供應

分析 3 種不同代幣/硬幣的代幣供應。
以下是 3 種不同代幣/代幣的代幣供應指標:
市值和完全稀釋的估值

分析代幣/硬幣的市值和 FDV。
市值是項目相對於其代幣流通供應的總市值。我們可以通過應用以下公式計算流通供應的市值:
市值 = 流通量 * 代幣價格
完全稀釋估值 (FDV)是項目相對於其代幣總供應量的總市值。我們可以通過應用以下公式計算總供應量的 FDV:
FDV = 總供應量 * 代幣價格
為什麼市值比價格更重要?
目前,代幣的價格取決於各種因素。除了基本面分析,它還取決於該代幣的流通供應量。例如,考慮一個市值為 10,000,000 美元的代幣 A:
流通代幣的數量可以從數千到數十億不等,但市值可以說是直接影響代幣或項目增長的關鍵因素。
例如:在Aave和 Compound 的情況下,通過使用基本面分析,我們可以假設兩個項目在藉貸領域具有相同的潛力。因此,Compound 的市值可能會達到 Aave。
就價格而言,一個 COMP 代幣的價值超過一個 AAVE 代幣。然而,COMP 具有更高的增長潛力,因為 Compound 的市值低於 Aave。如果兩者的市值相等,COMP 代幣的價格將達到 735 美元。

關於市值和價格的誤解。
代幣治理
目前,有超過 10,000 個硬幣和代幣。儘管如此,並非每個代幣都像比特幣一樣遵循去中心化模型,並且會有許多代幣/硬幣受中心化模型管理。我會將令牌過濾成 3 種基本類型:

一些代幣/硬幣的代幣治理。
去中心化:去中心化代幣完全由社區管理,不附屬於任何組織。例如:比特幣、以太坊、...
集中式:集中式代幣由對代幣指標及其基礎項目擁有完全控制權的領先組織管理。通常,這是 Tether、TrueUSDm 等全面支持的穩定幣項目或火幣、FTX 等中心化交易所的情況。
從中心化到去中心化:仍然有一些幣/代幣最初是中心化的,但它們的治理權後來下放給了社區。
例如:起初,Binance Coin 完全由 Binance 管理。然而,在幣安智能鍊和“驗證者聚焦”計劃推出後的一段時間,幣安逐漸將 BSC 網絡和 BNB 代幣去中心化,賦予了用戶治理權。
代幣分配
在投資任何代幣之前,您必須查看其代幣分配 - 一個重要的指標,向您展示代幣在利益相關者之間的分配方式,分配是否合理,以及它如何影響項目。

一些代幣/硬幣的代幣分配。
1. 團隊
這是為項目開發團隊保留的分配,其中包括建設性貢獻者,如創始人、開發人員、營銷人員、顧問……理想的部分是總供應量的 20% 左右。
2. 基金會儲備
該儲備金將用於未來項目或其產品的開發。這部分沒有具體的標準,一般佔總供應量的20-40%。
3. 流動性挖礦
流動性挖礦的分配最近出現了很多,尤其是自 2020 年 9 月以來的巨大 DeFi 趨勢以來。分配給本節的代幣是作為跨多個 DeFi 協議的流動性提供者的激勵而鑄造的。
4. 種子銷售/私人銷售/公開銷售
為這部分節省的代幣用於籌款活動,通常包括種子銷售、私人銷售和公開銷售。
5. 空投/追溯
為了吸引早期採用者,項目通常會向用戶空投少量代幣(通常是總供應量的 1-2%)。
在 2019 年之前,參與 Airdrop 的要求只是簡單的操作,例如點贊、關注、轉發項目在 Twitter 上的帖子。
然而,自 2020 年以來,參與 Airdrop 的目標變得更加艱鉅,迫使用戶“在遊戲中換膚”,直接使用產品並與之交互以獲得 Airdrop 或追溯獎勵。一些著名的案例可以列舉為Uniswap (UNI) , 1inch Network (1INCH) ,...
6. 其他分配
這種分配可以根據每個項目靈活調整,是否用於營銷、戰略合作或任何其他費用。當然,這部分只佔總供應量的一小部分。
我們可以注意到 2 個不同時期之間的區別:
然而:
這背後的原因是,過去項目的代幣用例較少,開發團隊需要資金才能入手。但現在,加密市場見證了眾多風險投資的出現,代幣已經在不同的區塊鏈平台上可用,這解釋了為什麼 Insiders 和基金會現在持有大部分代幣。

2018 年前後部分代幣/幣的代幣分配差異。來源:Messari。
代幣發行
代幣發行是指將代幣分發到流通中的計劃。與代幣分配類似,代幣釋放對代幣的價格以及社區持有代幣的動機都有巨大的影響。目前有 2 種 Token Release:
1、按時發行代幣
儘管不同協議之間的 Token Release 時間表有所不同,但它可以分為 3 種類型:

一些代幣/硬幣的代幣發行時間表。
1 年以下:項目在 1 年或更短時間內釋放 100% 代幣,表明其開發人員和團隊不敬業,不願意為項目創造任何長期價值。
從 3 到 5 年:這是完全釋放代幣的理想時間框架,因為加密市場正在迅速變化。從 2017 年開始計算——從它開始成為“主流”的時間開始,加密市場現在只有 5 年的歷史。
每年之後,市場都會淘汰各種低效項目,同時保持高產項目。這就是為什麼 3-5 年是一個如此完美的數字,因為它不僅激發了團隊成長的動力,也激發了社區繼續支持項目的動力。
超過 10 年:除了比特幣,每個產生 10 年或更長時間代幣發行時間表的項目都將難以激勵開發者或持有者,因為他們必須經歷 10 年以上的代幣通脹。不確定團隊能否在如此長的時間內有效地發展項目。
總而言之,令牌發布需要以滿足 2 個核心要素的方式設計:
如果代幣的發布速度快於產品的工作速度,它們的價格將因通貨膨脹而下降,代幣持有者將失去興趣。
2.按需發行代幣
為了應對可能的通貨膨脹,一些項目決定以靈活的標準而不是特定的時間框架發布代幣。這將有助於項目根據情況進行必要的調整。
例如:MakerDAO沒有具體的代幣發佈時間表。根據平台實際需求,合理修改 MKR 代幣數量,使得 MKR 代幣僅在有借貸活動時才釋放。
代幣銷售
代幣銷售可以被認為類似於傳統市場的籌款活動,而公司通過出售股票來籌集資金。在加密市場中,股票將被代幣取代。
傳統公司通常進行 5 輪融資,而加密項目只有 3 輪。不同行業、地區和規模的商業估值可能會有所不同。然而,人們普遍認為,在 C 輪融資中,有前途的公司估值可能超過 1 億美元。
加密市場的平均商業估值較低,因為這個市場相當新,其市值仍遠小於發達國家的股票市場。

從種子銷售到公開銷售的代幣/硬幣銷售過程。
1. 種子銷售
種子銷售是項目的第一次代幣銷售。本輪中,大部分項目的產品仍在開發中。種子銷售可以看作是一些項目啟動的初始籌款。
大多數參與種子銷售的風險投資都接受高風險投資。作為回報,如果項目成功,他們可能會獲得高額回報。
2.私募
如果說種子銷售的參與者大多是冒險資本,那麼私募就見證了更大更知名的資本的出現。本輪大部分項目在種子銷售後都推出了自己的產品並證明了自己的潛力。
3. 公開發售
公開發售是社區的籌款活動。項目可以像 2017 年一樣以 ICO 的形式推出代幣,也可以通過第三方以 IEO 或 IDO 的形式推出。
4. 公平的代幣分配
但是,有些項目不組織任何代幣銷售,而是通過測試網、空投、Staking、流動性提供等方式分發代幣……這樣,項目在社區眼中變得更加“公平”,因此變得公共用戶更容易訪問。
一些著名的Fair-launch項目是Uniswap(UNI),Sushiswap(SUSHI),Yearn Finance(YFI),......他們沒有以任何方式籌集資金;相反,他們將代幣分發給實際的用戶和支持者。
該模型的一些優點和缺點:
5. 代幣銷售對代幣經濟學的影響
每輪代幣銷售之間的價格差異沒有通用標準。公開發售的代幣價格可以是私募的兩倍,而私募的代幣價格可以是種子發售的兩倍。這完全取決於項目。
然而,他們必須將其保持在合理的比例。如果每輪銷售之間的價格差異太大,早期投資者將傾向於提前出售他們的代幣。相反,後來的投資者將失去加入其他代幣銷售輪次的興趣。
此外,項目將實施“代幣釋放”功能,以更加平等地對待投資者:以較低價格購買的代幣將需要鎖定更長的時間;相比之下,以較高價格購買的代幣將更早解鎖。
代幣用例
令牌用例是該令牌的應用程序和用途。它是代幣經濟學中最重要的因素,它表明代幣可以如何使用,以及它的價格應該基於它給代幣持有者帶來的好處而定。

一些令牌用例。
令牌通常用於:
1. 質押
大多數項目都支持使用原生代幣進行質押,這會激勵更多的代幣持有者,因為他們可以通過質押賺取額外的代幣。
Staking 要求用戶將他們的代幣鎖定在協議內,從而減少市場上流通的代幣數量,從而積極影響該代幣的價格。通過使用權益證明機制的網絡,隨著權益代幣數量的增加,網絡變得更加安全和去中心化。
例如:卡爾達諾(ADA)在 2021 年從 0.2 美元增長到 2 美元(+1,000%)。理論上,這意味著投入卡爾達諾的資金必須是 10 倍。
然而,這種情況並非如此。增長背後的原因是 75% 的流通供應已被質押,這減少了流通 ADA 和市場的拋售壓力,從而刺激了 ADA 的增長。
2. 流動性挖礦(農業)
用戶可以在 DeFi 協議中提供流動性,以獲得項目的原生代幣作為獎勵。
例如:為 Uniswap 提供流動性以接收 UNI,...
3. 交易費用
要執行交易,用戶必須向確認您的交易的驗證者支付少量交易費用。每個區塊鏈使用單獨的原生代幣作為交易費用的支付(通常是區塊鏈平台項目)。例如:
4. 治理
如上所述,平台可以是集中式或分散式,具體取決於項目的決定。話雖如此,大多數 DeFi 協議現在都遵循去中心化治理模型。
因此,代幣持有者有權在平台上提出想法和投票。這些建議可能與交易費用、代幣發佈時間表或更嚴重的問題有關,例如將項目擴展到另一個區塊鏈。
目前,Uniswap、Sushiswap、Compound 等著名的 DeFi 平台已經應用了去中心化治理模型。但是,社區的主要部分只被允許投票而不是提議更改,因為此權限所需的代幣數量太高。
5. 其他好處(啟動板,...)
一些項目最近在他們的產品中補充了 Launchpad 功能,這需要用戶質押他們的代幣以參與平台上的代幣銷售活動,或參與彩票活動以接收 NFT,...
例如: Polkastarter 要求用戶質押 POL,DAO Maker 要求用戶質押 DAO,...
通證經濟學案例研究
免責聲明:這些只是個人觀點,在任何情況下都不應被視為財務建議。
注意:代幣經濟學是評估項目的必要指標,但它只是眾多其他方面之一。它不是直接影響代幣價格的唯一因素。
我將提到一些高效和低效的代幣經濟學案例研究,以便您輕鬆理解。
高效的代幣經濟學
1. 幣安幣 (BNB)
代幣供應
⇒ 通貨緊縮,為代幣價格上漲和 BNB 持有者相信項目創造動力。
代幣用例
儘管如此,代幣供應並不是 BNB 最近大幅增長的主要原因,而是 BNB 代幣是如何被設計用於 Binance Exchange 和 Binance Smart Chain 網絡的。
Binance 還在開發 Binance Pay,如果 Binance Pay 在未來取得成功,BNB 將成為最受歡迎的支付貨幣之一。
結果: BNB 價格在 20 美元處橫盤整理,直到大幅上漲至 650 美元(+3,250%)的 ATH,現在仍保持在 300 美元左右(+1,500%)。

BNB 價格由於其設計而增長。
2. Pancakeswap(蛋糕)
CAKE 是 Pancakeswap 的原生代幣——幣安智能鏈上的 AMM DEX。
代幣供應
代幣用例
CAKE 旨在應用於 Pancakeswap 的每個功能,包括糖漿池(質押)、IFO(質押)、彩票和預測(支付)。
=> 儘管 CAKE 的總供應量未定義,但 Pancakeswap 在管理 CAKE 的流通供應方面做得很好,並保持了代幣釋放和代幣銷毀之間的平衡。Pancakeswap 不僅擅長增加 CAKE 的申請和購買需求,而且擅長成功維持對 CAKE 持有者的激勵。
結果: CAKE 的價格從 0.4 美元上漲到 ATH 40 美元(+10,000%),現在保持在 14 美元(+3,500%)。

如何在 Pancakeswap 的每個功能中應用 CAKE。
低效的代幣經濟學
穿山甲 (PNG)
PNG是 Pangolin 的原生代幣 - Avalanche 上的 AMM DEX。儘管 PNG 在某種程度上與 CAKE 的功能相似,但我個人認為 Pangolin 在設計其代幣時存在一些嚴重的問題,這些代幣無法有效工作。
不合理的代幣供應
最初,巴布亞新幾內亞的總供應量為 538,000,000 巴布亞新幾內亞。每 4 年後,分配到市場上的 PNG 代幣數量將減半。這是一種與比特幣相同的方法,Pangolin 需要 36 年才能完全解鎖其代幣。
然而,BTC 已被公認為 SOV(價值存儲)資產,並受到龐大的加密社區的信任,而 PNG 是新開發的代幣。不能保證 Pangolin 團隊可以開發整個 36 年的協議,更不用說加密市場只存在了 10 年。
收入和代幣發行價值之間沒有平衡
目前每天有 175,000 個 PNG 被解鎖,價值約 197,500 美元。另一方面,Pangolin 的收入甚至達不到 30,000 美元/天。這將 PNG 變成了通貨膨脹的代幣,導致代幣持有者對項目失去興趣並出售他們的代幣。
因此,在投資任何代幣之前,我們必須從多個方面來看待項目。該項目可以通過其書面文檔輕鬆“創建”一個理想的場景,但該場景能否付諸實踐需要實時數據和證明。該項目能否獲得預期的收入?
⇒ 代幣發佈時間表不合適,PNG 代幣無法在 Pangolin 上有效應用。Tokenomics 的“理想場景”與實時數據不匹配。
結果:在達到 15 美元的峰值後,巴布亞新幾內亞的價格大幅下跌至 1.2 美元(分 12 倍)。即使在 2021 年 4 月至 2021 年 5 月加密市場出現強勁上漲趨勢時,PNG 價格也沒有任何顯著上漲。
2021 年 9 月,AVAX、SNOB、XAVA 等各種 Avalanche 代幣的價格大幅上漲,但 PNG 的走勢仍然極其緩慢。儘管 Pangolin 得到 Avax Labs 的支持,但 Pangolin 現在已被 Trader Joe 超越。

低效的代幣經濟學導致 PNG 價格下跌。
案例研究的觀點
如上所述,Tokennomics 設計不附加任何東西。根據項目目標的產品模型和行業,團隊可以相應地適當地調整代幣經濟學。
評估代幣不僅要分析其應用,還要調查其目標市場。
這個細分市場有多大?有多少用戶?Tokennomics 的設計是否在其對項目的應用和對代幣持有者的利益之間取得平衡?

例如: Pancakeswap(CAKE)從一開始就確定目標市場是幣安智能鏈——以 TVL(Total Value Locked)計算的第二大 DeFi 生態系統,並擁有大量用戶。
了解情況後,Pancakeswap 團隊設計了代幣經濟學,以便為流動性挖礦獎勵預留大量代幣分配,以吸引用戶和投資者。之後,為了提高 CAKE 的購買需求,Pancakeswap 團隊將 CAKE 應用到了 Pancakeswap 提供的每一個可能的功能中。
結論
我們已經閱讀了一篇關於代幣經濟學的文章。以下是一些值得注意的要點的回顧:
我希望它可以幫助您獲得對該領域更有價值的見解,包括其組成部分和含義。
如果您想進一步了解該主題,請隨時在下方發表評論並加入Coin98 社區進行進一步討論!
Solana 的 2026 年生態系統正在 DeFi、穩定幣、RWA 和支付領域不斷擴展。以下因素可能會維持或削弱其第四季的發展動能。
2026 年 Optimism 超級鏈指南:已驗證的採用指標、OP Stack 的權衡取捨,以及 Uniswap、Aerodrome、Velodrome、Aave 和 Morpho 如何滿足不同的需求。
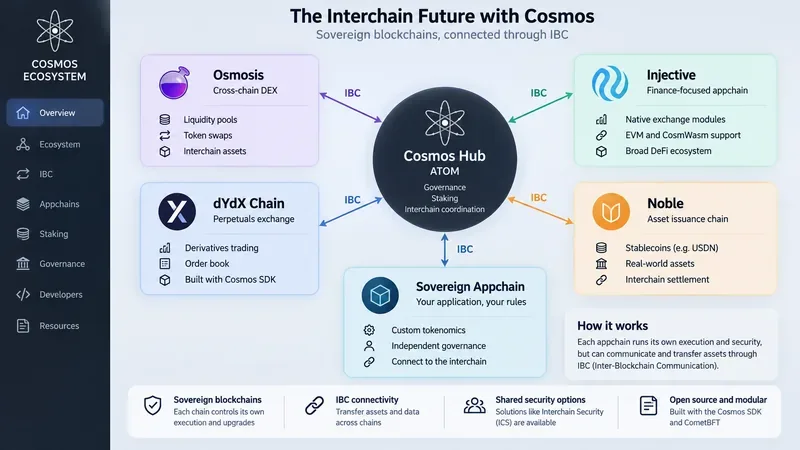
了解 Cosmos、ATOM、IBC 和 appchains 如何相互配合,以及如何判斷 Osmosis、dYdX Chain、Injective、Noble 和鏈間模型。
探索 TON 生態系統、Telegram 小程式、錢包、付款、DeFi 和風險——以及 2026 年 Toncoin 更名為 Telegram 的意義。
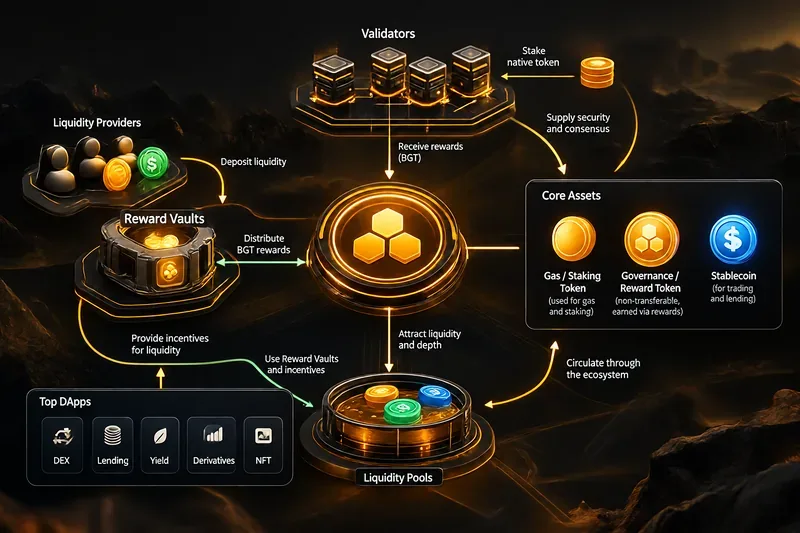
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
Understand Mantle’s MNT-powered ecosystem, treasury structure, yield layers, L2 architecture, growth signals, and the risks investors should track in 2026.
對 Monad 的平行 EVM、生態系統吸引力、開發者權衡以及與以太坊、Sei 和 MegaETH 的比較進行 2026 年的實際評估。
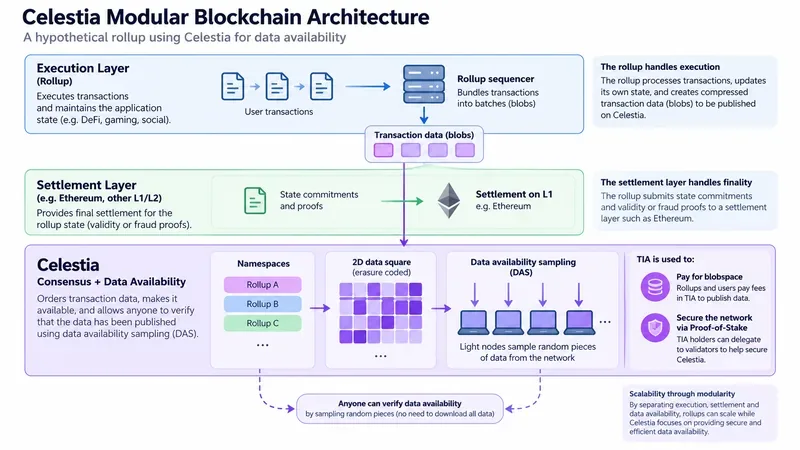
深入講解 Celestia 的實用技巧,包括模組化區塊鏈、數據可用性採樣、命名空間、Blobstream、TIA 實用性以及匯總所繼承的權衡取捨。
探索 2026 年的 Base 生態系統,從 Aerodrome 和 Morpho 到 Aave、Uniswap、Virtuals、Zora、Moonwell 和 x402 代理支付。
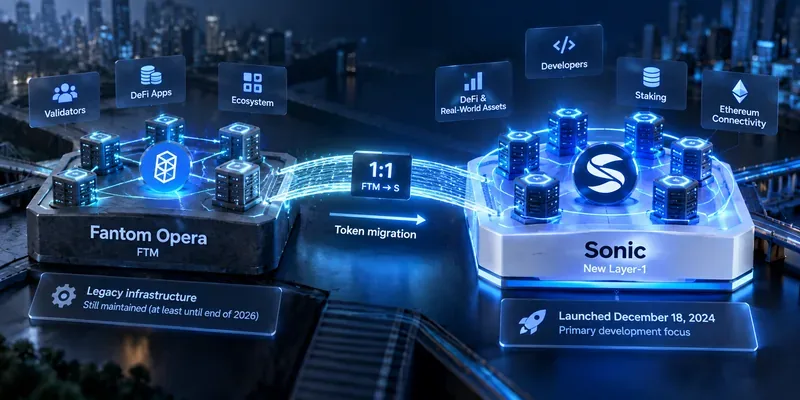
分析 Fantom 的 Sonic 過渡、FTM 到 S 的遷移、Sonic 的架構、代幣經濟學、開發者激勵、生態系統影響以及 2026 年仍然重要的風險。