雙重身份驗證器遺失?如何在主流交易所重置安全設置

找不到您的身份驗證器應用程式?了解 Coinbase、Binance、Kraken 和 OKX 如何處理雙重認證恢復、安全重置、身份驗證和提現凍結。
如果您是加密貨幣稅務新手,最重要的一點是:美國國稅局 (IRS) 將數位資產視為財產,並以此作為美國聯邦所得稅的徵稅依據。許多常見的加密貨幣活動都可能產生應稅收入或資本利得/損失。這些活動包括將加密貨幣兌換成美元、用一種數位資產兌換另一種、使用加密貨幣消費,以及透過質押或挖礦等活動獲得數位資產。而僅僅持有加密貨幣、用美元購買加密貨幣,或在您擁有的不同錢包之間轉移加密貨幣,則通常與此不同。
本指南重點介紹美國聯邦所得稅規則,並反映了美國國稅局截至2026年9月發布的指導意見。州稅可能另有規定,而諸如企業、信託、大額贈與、衍生品、代幣化證券、去中心化金融(DeFi)安排、海外帳戶或有爭議的成本基礎記錄等特殊情況可能需要專業建議。美國國稅局在其「數位資產」頁面維護最新的概述。
已核實:將一種數位資產兌換成另一種數位資產可能構成稅務處置。如果您用比特幣兌換以太坊,即使您從未將比特幣兌換成現金,這筆交易也不會被忽略。美國國稅局 (IRS) 將數位資產視為財產,因此您放棄的比特幣的收益或損失通常取決於兌換時比特幣的價值與您調整後的成本基礎之間的比較。
行動:在您的交易記錄中標記所有使用加密貨幣進行的出售、兌換、交易、購買和其他處置行為。不要僅憑銀行存款來建立您的稅務檔案。
您的稅務計算是否完整,取決於您的交易記錄是否完整。請從中心化交易所下載交易記錄,查看錢包歷史記錄,並收集您購買、出售、交換、賺取、發送或接收數位資產的任何平台的相關記錄。請保留原始的 CSV 匯出檔案或報表,而不要僅依賴可能隨時變更的年終儀錶板。
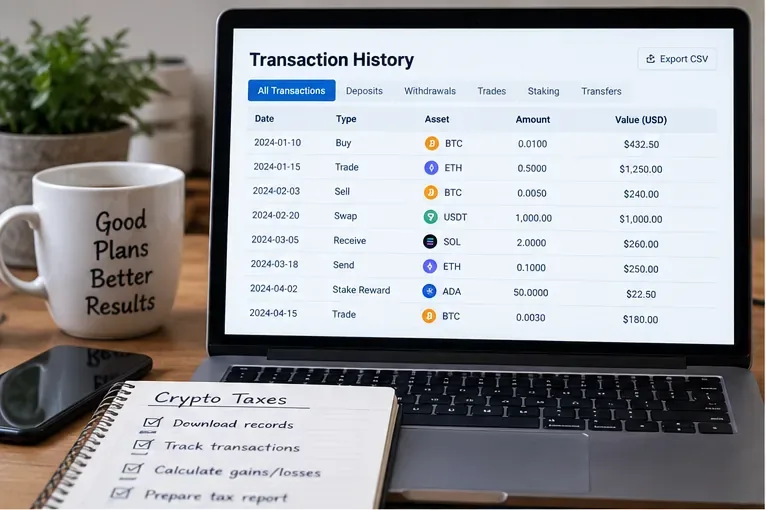
美國國稅局表示,納稅人必須保留足夠的記錄,以支持其聯邦所得稅申報表上所列的各項主張。相關記錄包括收據、銷售記錄、交換記錄、轉讓記錄、公允市場價值以及其他文件。請參閱美國國稅局關於數位資產交易的常見問題。
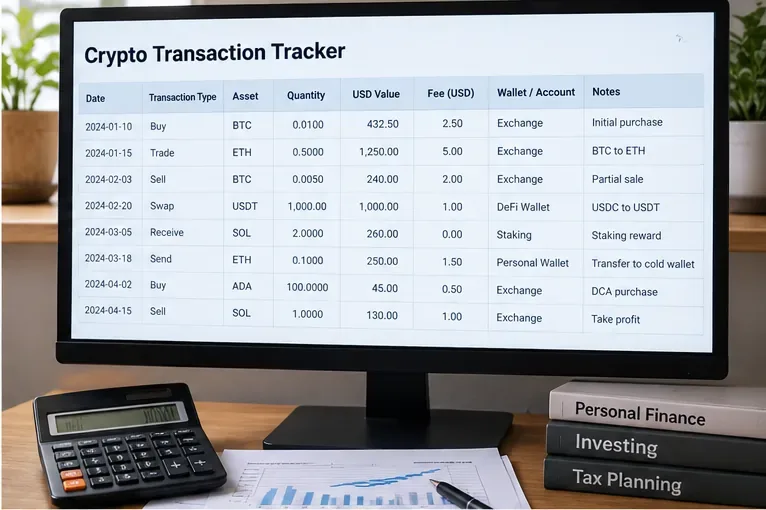
| 場地 | 為什麼這很重要 |
|---|---|
| 日期和時間 | 有助於確定收購和處置日期以及持有期間。 |
| 資產和數量 | 明確列出已取得、已接收、已轉移或已處置的物品。 |
| 交易類型 | 將購買、銷售、交換、獎勵、轉帳、禮物和其他活動分開。 |
| 美元公允市場價值 | 在許多情況下,都需要衡量收入、收益和成本基礎。 |
| 費用 | 某些交易成本可能會影響成本基礎或已實現金額;具體處理方式取決於交易情況。 |
| 錢包或帳戶 | 這一點很重要,因為目前的數位資產基礎識別規則是在錢包或帳戶層級運作的。 |
| 交易 ID 或哈希值 | 提供指向鏈上交易的可追溯連結(如有)。 |
| 原始檔 | 顯示數字來源,以便日後核對。 |
具體情況取決於多種因素:區塊鏈瀏覽器可以顯示交易數量和地址,但無法可靠地告知您交易的稅務性質或美元計價基礎。此外,交易所匯出資料也可能遺漏其他地方發生的交易活動。
操作:建立一個主列表,將所有來源合併,同時保留每一行的原始來源。
在了解每筆交易的具體含義之前,請勿計算收益。您自己錢包之間的轉帳與出售不同。質押獎勵與用現金購買代幣也不同。
| 活動 | 一般聯邦待遇 | 初學者動作 |
|---|---|---|
| 用美元購買加密貨幣 | 通常情況下,這本身不屬於應稅處置。 | 記錄日期、單位、購買金額和符合條件的購置成本作為基準。 |
| 持有加密貨幣 | 單獨持有通常不會產生應稅收入或收益。 | 即使沒有發生銷售,也要保留採購記錄。 |
| 出售加密貨幣換取美元 | 作為資本資產持有時,通常會產生資本收益或損失。 | 匹配收益以已處置單位的基數計算。 |
| 將一種加密貨幣兌換成另一種加密貨幣 | 通常情況下,你放棄的資產處置需要繳稅。 | 記錄交換時的公允市場價值。 |
| 使用加密貨幣購買商品或服務 | 通常來說,這是一種可能帶來收益或損失的傾向。 | 記錄你的花費及其公允市場價值。 |
| 獲得質押或挖礦獎勵 | 可以創造普通收入;事實和時機很重要。 | 記錄收到的金額以及計入收入的公允市場價值。 |
| 在您擁有的錢包之間進行轉賬 | 一般情況下,其本身不屬於應稅範圍。 | 將雙方都標記為自轉讓,以免軟體誤認為銷售。 |
經核實:美國國稅局 (IRS) 表示,將數位資產從您擁有的一個錢包、帳戶或地址轉移到您擁有的另一個錢包、帳戶或地址通常不屬於應稅事件。但是,如果使用或扣留數位資產來支付交易手續費,根據美國國稅局目前的指導意見,處置這些手續費單位本身可能會產生收益或損失。
措施:在將無法解釋的提款視為銷售之前,先將支出轉帳與相應的收入轉帳進行核對。
對許多個人投資者而言,持有用於投資的加密貨幣屬於資本資產。出售或交換加密貨幣時,通常會計算資本利得或損失。而作為補償、挖礦獎勵、質押獎勵或其他收入獲得的數位資產,在收到時或根據適用稅法規定需要計入收入時,則可能構成普通收入。
美國國稅局指示個人在需要時使用 8949 表格申報銷售和其他資本交易,並在附表 D 中匯總資本收益和可抵扣的資本損失。非商業性普通數位資產收入可根據情況在 1040 表格或附表 1 中申報;自僱活動可能需要填寫附表 C。請參閱美國國稅局關於如何申報數位資產交易的頁面。
操作:在追蹤器中新增「稅務類別」欄位:資本處置、普通收入、自我轉移、購買、贈與或需要審查。
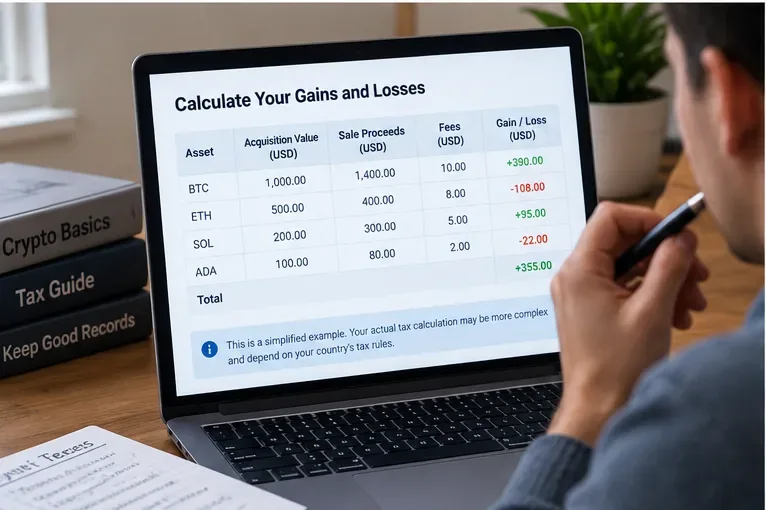
對於基本的資本資產出售,其簡化想法是:
損益 = 已達成金額 − 調整後的成本基礎。
假設你以 2000 美元的價格買了 0.05 個比特幣,之後又以 3000 美元的價格賣出。暫且忽略其他調整,你的收益將是 1000 美元。如果你以 1600 美元的價格賣出,則虧損為 400 美元。實際計算結果可能會有所不同,因為交易成本和批次識別等因素都會影響收益。
已核實: 1099-DA 表格現已成為聯邦數位資產經紀交易報告系統的一部分。經紀商通常從 2025 年 1 月 1 日或之後開始報告涵蓋交易的總收益。對於 2025 年之後獲得的資產,某些交易將分階段報告成本基礎。美國國稅局 (IRS) 指出,大多數 2025 年交易的 1099-DA 表格將不包含成本基礎,這意味著納稅人通常需要自行計算。有關最新信息,請參閱“了解您的 1099-DA 表格”。
具體情況取決於多種因素:經紀商是否報告交易基礎取決於資產類型、收購日期、經紀商的報告狀態以及經紀商是否掌握足夠的資訊。如果經紀商從未收到原始收購數據,那麼從自託管錢包轉移到交易所的資產的對帳工作可能會特別困難。
行動:將任何 1099-DA 表格與您自己的記錄進行比較,而不是將其視為您自己的記錄的完全替代品。
在這方面,一些較早的線上解釋可能會產生誤導。美國國稅局 (IRS) 目前的規則通常要求在持有資產的特定錢包或帳戶內進行成本基礎認定,而不是隨意選擇其他地方持有的相同資產的成本基礎。
如果您能提供充分的具體標識,或許就能確定正在處置的具體資產單位。如果您未能提供有效的具體標識,通常情況下,系統會預設處置該錢包或帳戶中最早獲得的同類資產單位。美國國稅局在其數位資產常見問題解答中解釋了這些2024年後的規則。
操作:除非稅務軟體的方法符合美國國稅局 (IRS) 的現行規定和您的記錄,否則請勿讓其在所有錢包中靜默地將所有比特幣批次合併。請檢查批次選擇設置,並保留任何特定識別資訊的證據。
對於資本資產,持有期會影響交易的申報地點,並可能影響稅率。 2025 年 8949 表格的說明指出,持有期為一年或更短通常為短期持有;持有期更長通常為長期持有。
數位資產交易現在有專門的 8949 表格欄位。對於 2025 年的表格,短期數位資產交易使用 G、H 或 I 欄,長期數位資產交易使用 J、K 或 L 欄,具體取決於是否已申報成本基礎以及是否收到 1099-DA 表格。請務必按照您所申報納稅年度的說明進行操作,因為表格可能會有所變更。請參閱官方的8949 表格說明。
措施:計算每次處置的持有期,並將短期交易和長期交易分開。
人們普遍存在一種誤解,認為「沒有收到稅表就不用繳稅」。這是錯誤的。美國國稅局明確規定,即使您沒有收到1099-DA表、W-2表、1099表或其他資訊申報表,也必須申報數位資產的收入、收益和損失。
另一個常見的錯誤是:假設經紀商對帳單上的所有數字都是自動完整的。經紀商可能知道銷售的總收益,但可能不知道從其他平台轉入的代幣的成本基礎。即使交易仍需要在美國聯邦報稅表中申報,外國經紀商也可能不會發出美國1099-DA表格。
行動:將經紀商的稅務報表與您的交易帳簿進行核對。在提交申報之前,調查是否有缺失的成本基礎、重複交易、不符的轉帳以及與您的記錄不符的收益。

對個人而言,舉報流程通常如下:
具體形式取決於發生了什麼,而不僅僅是加密貨幣的介入。
操作:將追蹤器中的每個稅務類別與您正在申報的納稅年度的當前 IRS 表格說明進行配對。
聯邦所得稅申報表包含一個關於數位資產的問題。美國國稅局 (IRS) 表示,如果您在一年中僅持有數位資產,僅使用美元或其他真實貨幣購買數位資產,或僅在您擁有的錢包或帳戶之間轉移數位資產(須遵守 IRS 關於數位資產手續費的規定),則通常應回答「否」。如果您收到數位資產作為獎勵或報酬,或出售、交換數位資產,或以其他方式處置了數位資產的權益,則通常應回答「是」。
行動:請查閱您目前報稅表上的措辭,而不是重複使用去年的答案。
當您有數百或數千筆交易時,加密貨幣稅務軟體可以節省時間,但軟體無法取得匯入資料中缺少的資訊。例如,一筆提現可能被誤判為處置,而實際上可能是自我轉帳;一筆存款可能被誤判為收入,而實際上只是從其他錢包轉帳。缺少的歷史購買記錄會導致成本基礎顯示為零或未知。
哪些資訊無法自動獲知:軟體並非總是能確定意圖、外部錢包的所有權、收據是禮物還是報酬,或匯入的交易是否屬於商業活動。這些都是需要您自行解決的事實性問題。
行動:將軟體用作核對工具,而不是替代審查分類和原始記錄。
如果您的記錄不完整、您使用了許多 DeFi 協議、您有大量的質押或挖礦活動、您在多個錢包之間轉移資產而未保留基礎、您從企業或雇主處收到代幣、您進行了大額贈與、您有海外申報問題,或者稅務文件與您的記錄存在重大衝突,請考慮聘請具有數位資產經驗的註冊會計師、註冊會計師或稅務律師。
複雜的加密貨幣稅之所以困難,往往不是因為只有一個公式;而是因為分類、所有權、成本基礎和交易歷史必須全部一致。
初學者無需記住每一條加密貨幣稅規則。他們需要的是一個可靠的流程:收集所有交易記錄,對交易進行分類,區分應稅處置和免稅轉讓,追踪成本基礎和公允市場價值,計算收益和損失,核對經紀商表格,並在相應的納稅申報表中申報每類交易。
最有效的習慣是全年做好記錄,而不是等到報稅時才重新整理。完整的帳簿能提供國稅局表格、交易所和區塊鏈瀏覽器無法提供的資訊:一份清晰完整的歷史記錄,記錄了你擁有哪些資產、資產存放地點、資產的去向以及報稅表上每個數字的計算方法。
找不到您的身份驗證器應用程式?了解 Coinbase、Binance、Kraken 和 OKX 如何處理雙重認證恢復、安全重置、身份驗證和提現凍結。
了解美國加密貨幣稅的運作方式,哪些交易需要繳稅,需要保留哪些記錄,如何計算成本和收益,以及在哪裡申報。
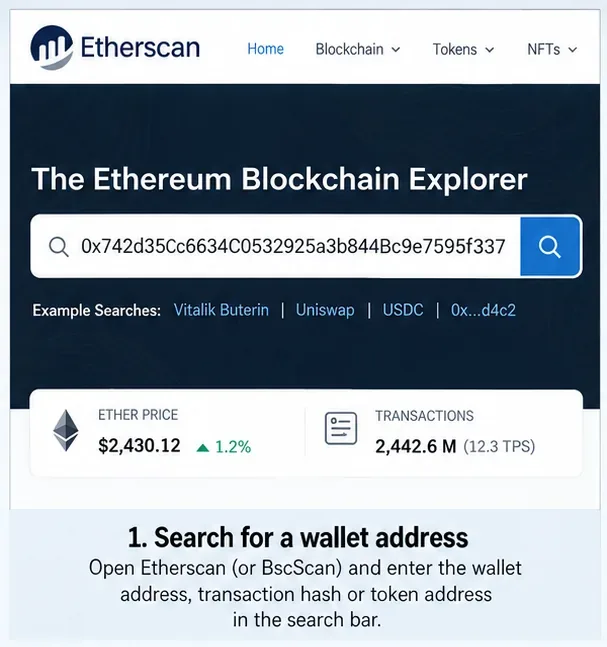
學習如何使用 Etherscan 和 BscScan 追蹤錢包活動、讀取交易詳情、追蹤代幣轉移、檢查批准情況,並避免常見錯誤。
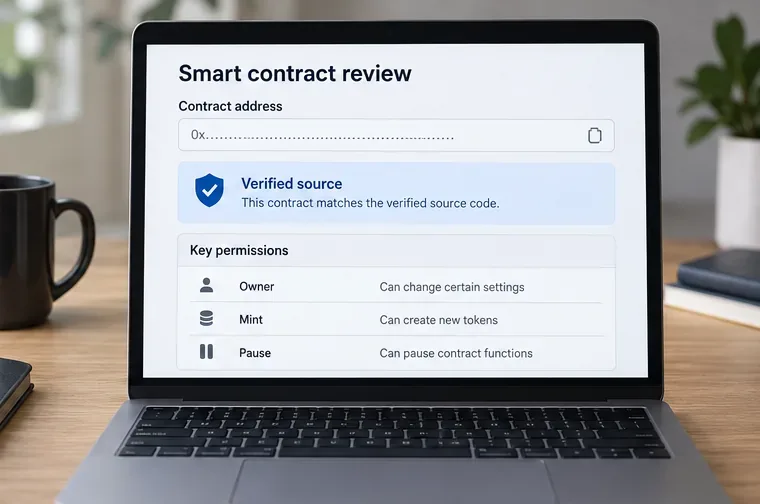
學習如何識別加密貨幣白皮書和路線圖中的危險信號,從隱藏的代幣解鎖和無法驗證的團隊到有風險的智能合約權限。
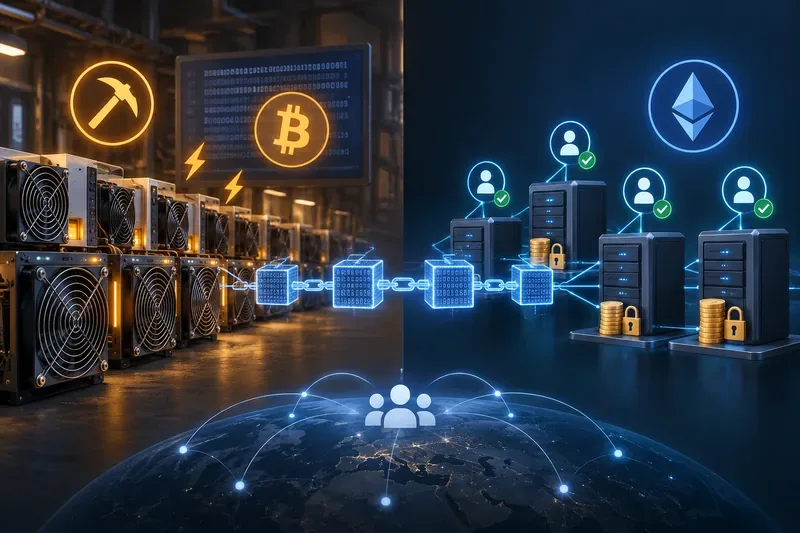
了解工作量證明和權益證明如何幫助區塊鏈就有效交易達成一致,礦工和驗證者有何不同,以及初學者應該注意什麼。
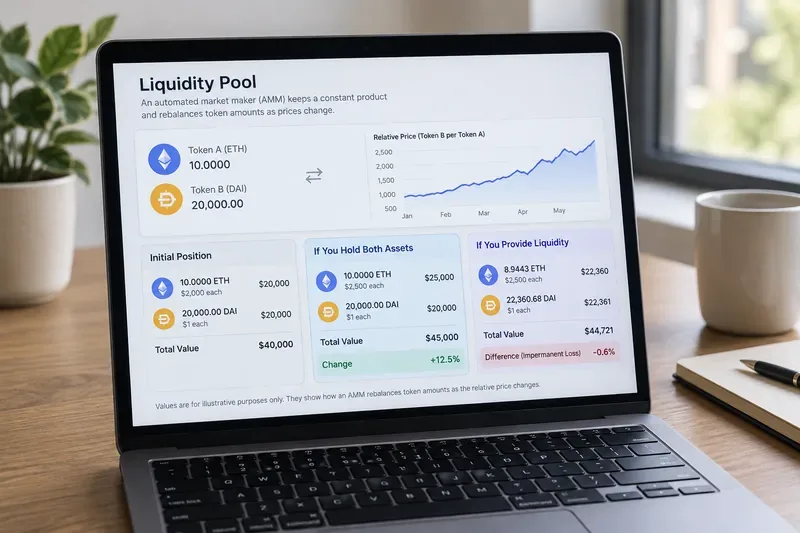
了解什麼是無常損失,為什麼 AMM 流動性池會產生無常損失,費用如何影響收益,以及在提供流動性之前降低風險的實用方法。
Learn why crypto crashes trigger bad decisions, which HODLing myths to avoid, and how to build a disciplined plan for volatility without blindly holding forever.
您的加密貨幣轉帳是否正在等待處理?了解如何識別擁塞情況、檢查交易雜湊值、選擇等待或替換,以及避免代價高昂的錯誤。
了解加密貨幣代幣與普通代幣的區別,包括網路所有權、費用、安全性、控制權、使用案例,以及哪種資產適合不同的需求。
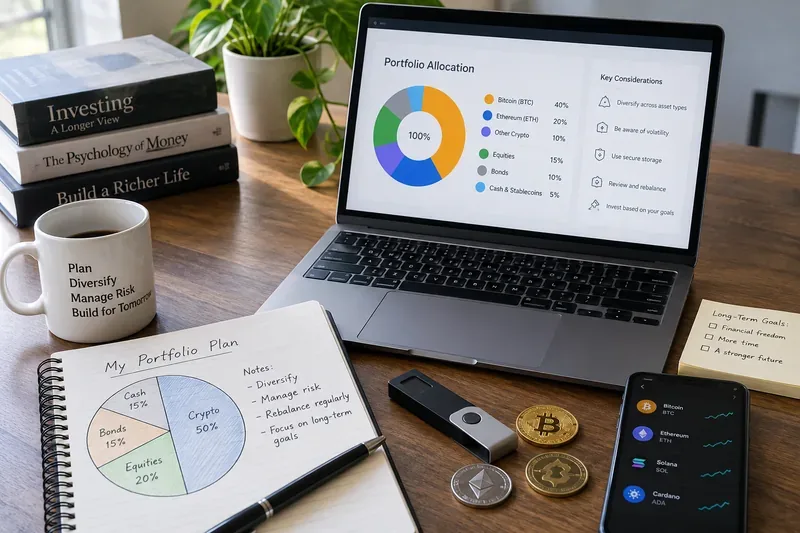
學習如何根據風險承受能力、時間範圍、多元化、託管、流動性和再平衡來分配加密貨幣——而無需依賴一刀切的公式。