被低估的 DeFi 3.0 瑰寶,即將迎來爆發式增長? 2026 年值得研究的 5 個協議
五個 DeFi 3.0 協議,擁有經過驗證的 2026 年催化劑,以及在稱任何加密貨幣被低估之前可以使用的代幣、收入、解鎖和風險檢查。
我們生活在一個信仰與不信仰之間不斷矛盾的歷史時期。媒體煽動者係統進一步放大了緊張局勢,這些媒體煽動者是專門設計來引發我們心靈中的暴力反應的。然而,很少有人會在這種變化中決定是否採取行動,其餘的人都會處於相信或不相信的狀態。當然,一個人的信任不應該像風中殘燭那樣動搖。
這也是作者每次感到有立即做某事的衝動時都會提醒自己的。希望通過這篇文章,讀者能夠更加冷靜地看待當今動蕩的加密貨幣市場。
據 DefiLlama 消息人士透露,自從該項目的存款利率達到 20% 以來,協議上鎖定的總價值(TVL)已從 4.3 美元增加到 116 億美元。
之後發生了很多事情:加密貨幣市場波動性飆升,大中型科技公司上市股價被數據指數摧毀,通貨膨脹。由於世界政治緊張局勢,世界目前正處於核災難的邊緣。
所有將流動性維持在20%戰略水平以內的積極論據都在掩蓋波動性,他們試圖假裝我們尚未看到的波動性並不真正存在。與此同時,儘管受到世界形勢波動的影響,Anchor的存款收益率仍保持在19-20%的範圍內。
Anchor上的幣也是UST,它經受住了席捲各鏈的風浪,兌美元依然堅定地保持在1:1,旨在取悅所有儲戶。
那麼我們為什麼要擔心呢?難道我們不應該享受錨定協議在不確定的世界中提供的穩定避風港的依賴嗎?也許我們可以!
概括一下Anchor Protocol的定義,它是Terra區塊鏈生態系統的借用協議。該借貸協議與 Maker 的不同之處在於,它不是一個最大化自己貨幣的平台。Anchor 與 Aave-Compound 二人組的不同之處還在於,它只向一種資產提供貸款,即 UST——Terra 的原生穩定幣。
相比之下,與其他項目一樣,該平台允許使用兩種代幣作為盈利性質的抵押品:LUNA 和 stETH。這可以通過以下邏輯非常簡單地解釋:
如果我們暫時忽略 Anchor 與涉及一些加密資產(如 UST 和 LUNA)以及以 ANC 形式支付的激勵的更廣泛生態系統之間的自反性理論,那麼 Anchor 與商業銀行沒有太大區別。作為一家簡化的銀行,它從資產中獲得的收益將多於其負債上的支出。通常,銀行向借款人收取的利息與向存款人支付的利率之間存在正利差。那麼Anchor的情況也是如此嗎?並不真地。
Anchor是一家負套利銀行。聽起來不太對嗎?事實上,從資金成本來看,Anchor 更像是一家私募股權基金,而不是一家銀行:雖然銀行通過獨立管理資產和負債來賺錢,但這一概念已被拋棄。儘管負利率,對沖基金仍然會從某些合作夥伴(承諾高回報率)吸引資金,當他們這樣做時,他們需要更有效地主動管理其資產,以補償承諾的利潤。
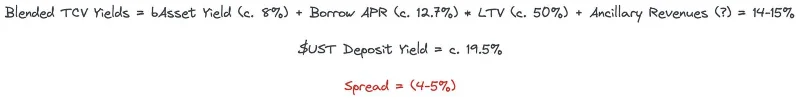
上面的等式表明,如果我們換個角度來看,每提供 1 單位的抵押品,Anchor 最多可以吸引 0.75 單位的存款以達到盈虧平衡。假設固定LTV為50%,這意味著最低存款利用率為65-70%,Anchor此前表示這個數字是60%。考慮到方程式中的資產正在迅速增長,並且有許多藉款人希望增強其地位,這個數字是相當合理的。LUNA 是 2021 年表現最佳的資產之一,LTM 投資回報率(過去 12 個月)為 750%。直到12月初,市場才足夠活躍,以確保Anchor的利率現金流為正。
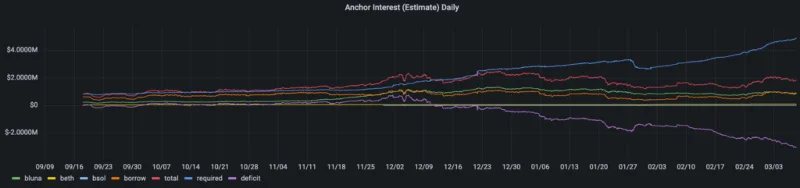
但在負利差的情況下,你就是在與時間賽跑,協議遭受週期性影響只是時間問題。隨著所有市場的波動性不斷加大,尋求槓桿的需求停滯不前並轉變為穩定。正是 Terra 生態系統的這種趨勢導致現在藉款人減少,存入 Anchor 的資產也減少。
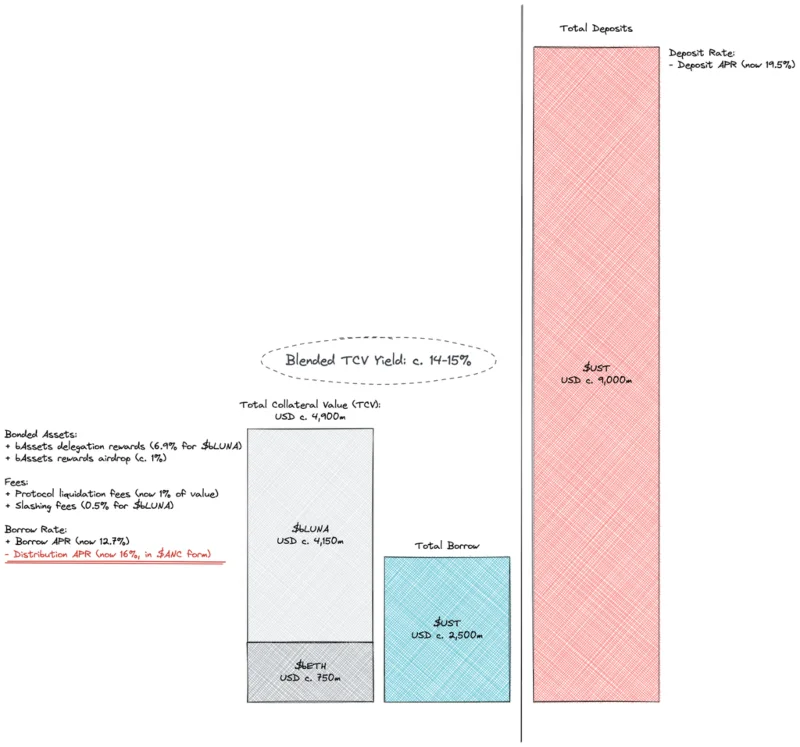
根據亞當·斯密(被認為是現代經濟之父)的概念,市場力量將減少存款的激勵(通過降低存款利率),並可能通過繼續降低貸款利率來增加借貸的激勵。Anchor項目對於算法利率的概念當然並不陌生,看他們提供的文檔,貸款利率模型是在利用率上參考的。有趣的是,同樣的模式並不適用於存款,利率仍保持在 20% 左右。
提供穩定且可預測的速率是Anchor的最高��心(一點暗示,這也是該項目的名稱——anchor)。正是這一點引發了TraderH4將嘗試獨立分析的另外兩個不同問題:
TraderH4將很快為您分析和解釋。
首先,從現在開始事情會變得非常陰暗,但請保持冷靜。在上述評論和分析中,TraderH4 故意忽略了 Anchor 以 ANC 鑄幣形式部署的借貸動機。現在我們來分析一下。
ANC 是該協議自己的治理代幣,它被分發給借款人,以激勵他們向協議提供(或者更確切地說,抵押)有利可圖的資產並獲得現金貸款。在目前水平上,ANC 向借款人提供的採礦回報率 (16%) 高於平均年貸款百分比 (APY 12.7%)。換句話說,借貸現在既被視為一種挖礦策略,又被視為基於 ANC 價格的賭注。
挖礦鼓勵用戶使用該協議,間接使 ANC 受益。然而付出的代價是強大的稀釋和拋售壓力,這對現有的 ANC 持有者造成了不小的傷害。大多數(如果不是全部)流動性激勵計劃都有一個共同點:它們不可持續。你可能已經有一部iPhone或者一件禮物了,如果你用現在的錢在銀行開戶的話,可能會有空間,但肯定不是銀行的股票。有,而且是定期的!
除了不可持續以及對 ANC 持有者產生負面影響之外,存款為 90 億美元而貸款總額僅為 25 億美元,這顯然是不行的。項目文件顯示,Anchor的存款利率主要通過調整向借款人發放ANC的利率來調整。從目前的現金流動態來看,顯然是反饋機制沒有發揮作用,或者是存款利率維持在過高水平。
當 ANC 挖礦不足以作為現金流參數時,該協議依賴於其儲備的直接補貼。當儲備金具有圍繞協議長期增長軌蹟的週期性潤滑功能時,這不一定是一個壞主意,但當協議對儲備金的依賴是結構化的時,這不一定是一個壞主意。
到二月初,人們已經清楚地看到現狀是多麼不可持續。有趣的是,在@nrmo賬戶的論壇帖子中,建議通過改進借貸模型來長期解決不平衡問題,同時建議將存款利率維持在19-20%。
與此同時,通過新成立的 Luna Foundation Guard (LFG),已提議撥款 4.5 億美元。LFG 是通過由 Jump 和 3AC 牽頭、許多其他實體參與的私人代幣銷售籌集 10 億美元資金而成立的。UST外匯儲備的野心是通過融資創造出來的,被認為是面值極佳的“數字黃金”——BTC,它是UST的穩定因素和最終儲備。事實上,鏈上的原生穩定幣中,沒有多少有 10 億的保障來支撐其保障。然而,算法無論多麼好,都不足以實現我們無條件的信任。
這些數字可不小,20% 的主流主播價值超過 5 億美元,令人印象深刻。也許作者並不是唯一一個不喜歡這個建議的人。@Pedro_explore 是 Anchor 的頻繁評論者,他強烈反對使用最初分配的資金來改善 Terra 生態系統的治理、安全性和可持續性。如果“錨”被認為“太大而不能倒”,那麼在不解決其問題的情況下擴大其規模也不會讓事情變得更好。總之,Anchor 確實可能仍然是 Terra 最強大的營銷機器,但沒有人能夠“養育”這樣一台華而不實的機器太久。然而,2 月 18 日,Do Kwon 宣布增加儲備基金 4.5 億美元。
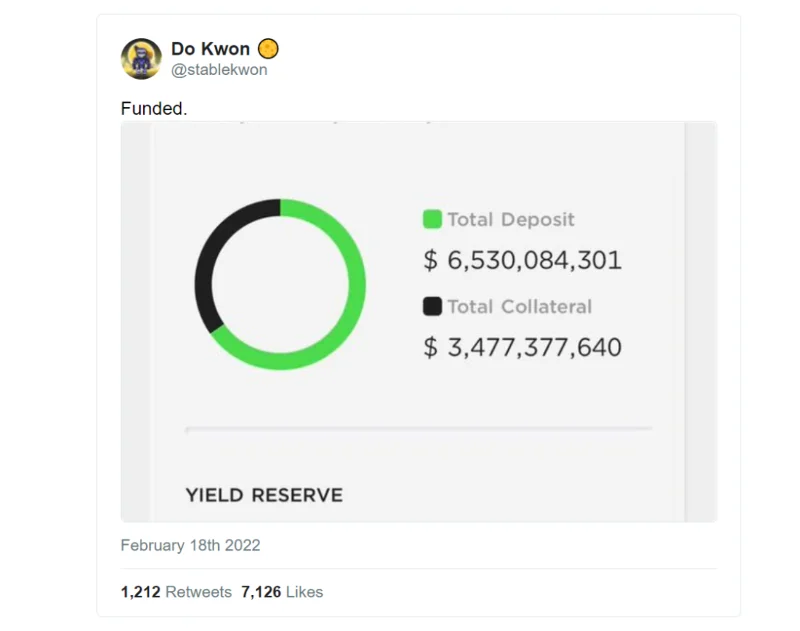
但融資只是增加資金量,並沒有改變Anchor一直以來的發展軌跡。自再融資之日起,不到一個月的時間裡,準備金已從5.1億美元降至4.5億美元,存款收益率再次持平。
Anchor 對於龐大的 Terra 生態系統的重要性是不可否認的。流通中的UST為140億美元,其中9枚存放在Anchor。為此,我們應該在 Astroport 協議上向 ANC 流動性池添加 1.5 億(佔 3 億總數的 50%),當然還有其他與 Anchor 相關的地方。毫無疑問,Anchor 是當今 Terra 的基礎。未來,像 Astroport、Prism、Mars、Mirror 等項目可能並非如此,但這樣的未來尚未到來。
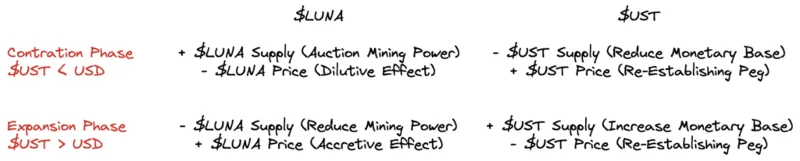
在 Terra 一體化、透明的貨幣體系中,LUNA 和 UST 是兩個直接相互關聯的代幣。此外,Terra也是虛擬宇宙中的一個金融中心,它通過輸入和輸出資本流與這個宇宙的其他部分進行交互,這個機制分為兩個階段:
換句話說,Terra 不斷改變 UST(系統債務)和 LUNA(系統權益)之間的波動性。一方將充當另一方的供應儲備,雙方都將生存。如果Anchor的存款收益率下降,LUNA無法承受UST的強勁流出,從而失去價格的最終穩定性。Terra 生態系統需要 Anchor。
我們需要同意,LUNA 持有者的利益與 ANC 派別的利益並不完全一致。當然,除非我們假設每六個月某個天使會向 Anchor 的儲備金注入 5 億美元(並且還在不斷增加),從而補貼分期付款。將 ANC 釋放到無窮大。
然而,我們又回到了起點:投資者、代幣持有者、交易者、儲戶、礦工、愛好者、Anchor 構建者和開發商 Terra 之間的利益衝突。也許沒有什麼明顯的改變,但在這篇文章之後,一些觀點可能發生了變化。現在我們可以清楚地看到 Anchor 項目的許多方面,以及整個 Terra 生態系統,甚至是一個龐大而多樣化的加密市場。現在我們唯一需要做的就是密切觀察平台的動向。
五個 DeFi 3.0 協議,擁有經過驗證的 2026 年催化劑,以及在稱任何加密貨幣被低估之前可以使用的代幣、收入、解鎖和風險檢查。
2026 年 9 月估值低於 1000 萬美元的五個加密項目,從實用性、流動性、代幣經濟性、催化劑和可能抵消上漲潛力的風險等方面進行比較。
研究 Base 生態系統中的五種代幣——AERO、WELL、EXTRA、SEAM 和 ALB——使用實用性、代幣經濟模型、催化劑和風險檢查,而不是炒作。
剛接觸遊戲加密貨幣?學習如何評估小市值 Web3 遊戲代幣,然後了解六個擁有實際產品、2026 年催化劑和明確風險的項目。
這是一份實用指南,教你如何在幣安上線之前,利用代幣經濟模型、合約、流動性、鏈上數據、開發活動和幣安 Alpha 來尋找有前途的早期加密貨幣。
探索 2026 年值得研究的五種 Layer-3 生態系統代幣——ORBS、B3、XAI、DMT 和 RARI——它們都經過了驗證,具有成熟的架構、催化劑、代幣用途和關鍵風險。
A 2026 evidence-based look at LINK, ONDO, SYRUP, CFG, and PLUME, focusing on real RWA adoption, token value capture, dilution risk, and thesis breakers.
一份實用的 2026 年 DePIN 觀察名單,涵蓋 GEOD、HONEY、DIMO、WXM 和 IO,包括代幣捕獲機制、風險和盡職調查清單。
透過實際效用、代幣經濟、催化劑、稀釋、流動性和失敗風險,對五個估值低於 5000 萬美元的加密貨幣項目進行分析,這些項目具有不對稱的成長潛力。
本文首先對五個較小的 AI 加密項目進行研究,這些項目具有實際產品、代幣實用性和 2026 年的催化劑——以及可能破壞這一理論的風險。