ソラナ・エコシステム分析:2026年第4四半期の勢いを維持できるか?
Solanaの2026年エコシステムは、DeFi、ステーブルコイン、リスク加重資産(RWA)、決済など、幅広い分野に拡大しています。ここでは、第4四半期の勢いを維持、あるいは弱める可能性のある要因について見ていきましょう。
この記事では、フラッシュローンとその仕組み、およびフラッシュローンを使用することの長所と短所について詳しく見ていきます。
フラッシュローンはすでに暗号通貨コミュニティで注目を集め始めており、将来さらに人気が高まる可能性があります。即時流動性やレバレッジで取引できるなど、多くのメリットがありますが、リスクも伴います。
フラッシュローンとは何ですか?
フラッシュローンは、一部の分散型ファイナンスプロトコルでトレーダーが利用できる比較的新しい形式の無担保ローンです。それらは単一のトランザクションで完了し、借り手が担保を差し入れる必要がないため、いわゆるものです。
これにより、裁定取引の機会を利用したり、資本を活用したりするが、従来のローンに必要な担保がない可能性があるトレーダーにとって魅力的です。

フラッシュローンは、DeFiスペースの新しい発明です
フラッシュローンはどのように機能しますか?
フラッシュローンは、非常に短期間で返済される無担保ローンと見なすことができます。フラッシュローンを取得するには、通常、貸付プラットフォームにアカウントを持っている必要があり、担保資産や信用調査さえも必要ありません。
フラッシュローンを利用するには、借りたい金額を指定して先に進むだけです。その後、ローンはほぼ瞬時に処理され、資金はアカウントに預け入れられます。トランザクションはブロックチェーン に送信され、ローンを返済する必要があります。そうでない場合、トランザクションはネットワークによって拒否されます。
資金があれば、必要な目的に使用できます。ここで重要なのは、すべてを1つのトランザクションで実行する必要があるということです。ローンを借りて後で返済することはできません。これがフラッシュローンを非常にユニークでリスクの高いものにしている理由です。
フラッシュローンには、裁定取引、担保、自己清算を含む3つの主要な用途があります。以下では、これらのそれぞれがどのように機能するかについて詳しく説明します。
アービトラージ
仲裁は、さまざまな市場での価格差を利用するプロセスです。
たとえば、1つのETHがあり、2つの異なる取引所でのETH/USDTの価格差を調停したいとします。
担保スワップ
担保スワップは、ある資産を別の資産を借りるための担保として使用するプロセスです。
たとえば、ETHが1つあり、 USDTを借りたいとします。
自己清算
自己清算は、フラッシュローンを使用して別のローンを返済するプロセスです。
たとえば、5%の金利で取引所から1ETHを借りたとします。
フラッシュローンは、取引所または資産間の価格差から迅速に利益を上げる方法を提供するため、暗号通貨の分野 で ますます人気が高まっています。
他の種類の投資と同様に、リスクが伴いますが、潜在的な見返りは大きくなる可能性があります。だから、あなたがいくつかの迅速で簡単な利益を上げる方法を探しているなら、フラッシュローンは行く方法かもしれません!
なぜフラッシュローンを使うのですか?フラッシュローンは何に使われますか?
フラッシュローンは、クレジットへの迅速かつ便利なアクセスの必要性に対処するために作成されます。従来の銀行システムでは、ローンが承認されて資金が提供されるまでに数日から数週間かかる場合があります。これは、機会を利用したり、予期しない費用を賄うためにすぐに資金を調達する必要がある場合に問題になる可能性があります。
フラッシュローンは、従来の融資プロセスを経る手間をかけずに、迅速に資金を調達する方法を提供します。暗号通貨の分野でのフラッシュローンのユースケースはいくつかあります。
まず、フラッシュローンは裁定取引の機会を利用するために使用できます。
たとえば、ある取引所にUSDCがあり、別の取引所ではUSDCの価格が高いことがわかったとします。
第二に、フラッシュローンはDeFiプロトコルに流動性を提供するために使用できます。
たとえば、MakerDAOボールトにUSDCがあるとします。
フラッシュローンは、暗号通貨の分野でクレジットにすばやくアクセスするための新しく革新的な方法です。これらは、裁定取引の機会やDeFiプロトコルの流動性を提供するために使用できます。
あなたが資金を得る迅速で簡単な方法を探しているなら、フラッシュローンはあなたにとって正しい解決策かもしれません。
フラッシュローンのリスク
フラッシュローンは迅速な資金調達を行うための優れた方法ですが、いくつかのリスクも伴います。暗号通貨でフラッシュローンを利用する前に知っておくべきリスクのいくつかを次に示します。
暗号通貨でフラッシュローンを利用する前に、関連するリスクを必ず理解してください。評判の良い貸し手を選択し、の価値がある場合はあなたのローンを返済するための計画があることを確認してください。
フラッシュローンを使用する場所
暗号通貨の分野でのフラッシュローンの最も一般的な使用例は、裁定取引の機会です。あなたがフラッシュローンを使うことができる一般的な場所のいくつかは次のとおりです:
Aave
Aaveは、フラッシュローンを提供する貸付プロトコルです。ユーザーは、裁定取引の機会を利用するためにAaveでフラッシュローンを実行できます。ただし、ユーザーがAaveでフラッシュローンを実行するには、コーディングスキルが必要になる場合があります。

Aaveは、フラッシュローンオプションを備えた市場をリードする融資プロトコルです。
MakerDAO
MakerDAO は、暗号通貨を担保してDaiを借りることができるプロトコルです。フラッシュローンのすべてのステップは、1つのトランザクションで実行できます。
これらは、フラッシュローンを暗号通貨で使用できる場所のほんの一例です。スペースが拡大し続けるにつれて、フラッシュローンのユースケースがますます出現する可能性があります。
フラッシュローン攻撃とは何ですか?
フラッシュローン攻撃は、攻撃者が融資プラットフォームから資金を借りて、それらの資金を使用して暗号通貨またはセキュリティの価格を操作できるようにするエクスプロイトの一種です。攻撃者は最終的に資産の価値を高めてローンを返済し、利益をもたらします。
フラッシュローン攻撃は、価格を押し上げたり、値下げしたり、価格を押し下げたり、人為的な流動性不足を引き起こしたりする大量の売り注文を出すために使用される可能性があります。場合によっては、攻撃者は融資プラットフォームの準備金を完全に使い果たすのに十分な資金を借りることができ、その崩壊につながります。
フラッシュローン攻撃のしくみ
フラッシュローン攻撃は通常、 dYdXやMakerDAOなどのフラッシュローンプロバイダーから大量の資金を最初に借りることによって実行されます。次に、攻撃者はこのお金を使用して、ETHやUSDCなどの特定の資産を大量に購入します。目的は、資産の価格を引き上げて、利益を上げて売却できるようにすることです。
これを行うために、攻撃者は自動ボットを使用して取引所に偽のボリュームを作成することがよくあります。これにより、実際よりも資産に対する需要が多いように見え、価格が上昇します。
その後、攻撃者は人為的に膨らませた価格で資産を売却し、差額をポケットに入れてローンを返済することができます。このタイプの攻撃は、短期的な利益のために価格を操作するためによく使用されますが、DeFiプロトコルの脆弱性を悪用して流動性を流出させるためにも使用できます。
フラッシュローン攻撃の例

クリームファイナンスはフラッシュローンによって何度も攻撃されています
2021年10月、Cream Financeのユーザーは、プラットフォームが未知のアクターによって突然攻撃されたときに驚きました。「フラッシュローン攻撃」と呼ばれるこの攻撃は、Cream Financeスマートコントラクトの欠陥を利用して、1億3000万ドルの損失をもたらしました。
これにより、攻撃者は大量の資本をすばやく蓄積し、それを使用してプラットフォーム上の資産を購入し、価格を引き上げることができました。その結果、多くのユーザーがお金を失い、Cream Financeチームは、さらなる被害を防ぐためにプラットフォームをシャットダウンする必要がありました。
では、これはクリームファイナンスでどのように起こったのでしょうか?
攻撃は、攻撃者がAaveとCompoundから2つの別々のローンで5億ドルのDAIと20億ドルのETHを取得することから始まりました。これらのローンは、ユーザーが同じトランザクション内でローンを取得して返済できるフラッシュローン機能を使用して取得されました。
次に、攻撃者はこれらの資金を使用して、CreamFinanceプラットフォーム上のCREAMおよびその他のERC-20トークンをゾーン分けしました。データによると、ハッカーは1億3000万ドル相当の資金を複数の住所に移動させることに成功しました。事件の後、CREAMトークンの価格は数分で37%下落しました。
この攻撃は確かに損害を与えましたが、攻撃者が停止したときに停止していなかった場合は、さらに悪化した可能性があります。その後、Cream Financeチームはプラットフォームのセキュリティを向上させるための措置を講じており、他のDeFiプラットフォームもこの事件から学ぶことを期待できます。
フラッシュローン攻撃を防ぐ方法
フラッシュローン攻撃は暗号通貨に壊滅的な打撃を与える可能性がありますが、それを防ぐ方法はいくつかあります。
完璧なシステムはありませんが、これらの対策を実施することで、ハッカーがフラッシュローン攻撃を実行することをより困難にし、暗号通貨を安全に保つことができます。
フラッシュローンアービトラージとは何ですか?
フラッシュローンアービトラージは、資産を購入するために短期ローンを取得し、それを一定期間保持し、それを売却して利益を得るプロセスです。このタイプの取引戦略はどの市場でも使用できますが、デジタル資産の不安定な性質のため、暗号通貨の分野でよく使用されます。
フラッシュローンを利用するには、トレーダーは最初に別の暗号通貨またはステーブルコインの形で担保を持っている必要があります。次に、この担保を貸付プラットフォームに送り、そこで希望する金額のローンを借りることができます。ローンの資金が調達されると、トレーダーはその資本を使用して、取引したい資産を購入できます。
一定期間資産を所有した後、トレーダーはそれを売却し、利子を付けてローンを返済します。すべてがうまくいけば、すべてが言われ、行われた後、トレーダーは利益を残されます。
フラッシュローンの裁定取引はお金を稼ぐための素晴らしい方法ですが、それは非常にリスクの高い戦略でもあります。売却する前に資産の価格が下落した場合、トレーダーは損失を被る可能性があります。そのため、このタイプの取引は、高レベルのリスクを引き受けることに慣れている人にのみ適しています。
フラッシュローンの将来

フラッシュローン攻撃はDeFiプロトコルに対する懸念を引き起こしています
フラッシュローンは暗号通貨の分野で人気のあるツールになり、ユーザーは担保なしで資金を借りることができます。ただし、フラッシュローンに関連する潜在的なリスクについてはいくつかの懸念があります。
過去に複数回のフラッシュローン攻撃がありましたが、今後さらに発生する可能性があります。フラッシュローンは、スマートコントラクトの脆弱性を悪用するために使用される可能性があるため、攻撃者にとって魅力的です。
フラッシュローンに関連する潜在的なリスクについていくつかの懸念がありましたが、それらは暗号通貨ユーザーの間で引き続き人気があります。これは、フラッシュローンには担保なしで資金を借りることができるなど、多くのメリットがあるためです。さらに、フラッシュローンは分散型取引所に流動性を提供するために使用できます。
フラッシュローンは、今後も暗号通貨の分野で重要な役割を果たす可能性があります。フラッシュローンの利用を検討している場合は、リスクを理解し、リスクを軽減するための措置を講じることを確認してください。
結論
結論として、フラッシュローンにはいくつかの利点がありますが、ある程度のリスクも伴います。それらを提供するプロジェクトは、これを認識し、リスクを軽減するための措置を講じる必要があります。フラッシュローンを利用する前に、潜在的なリスクを理解し、それらに満足していることを確認してください。
ご不明な点がございましたら、お気軽に暗号通貨についてお問い合わせください。最新のアップデートについては���Coin98コミュニティに参加することを忘れないでください。
Solanaの2026年エコシステムは、DeFi、ステーブルコイン、リスク加重資産(RWA)、決済など、幅広い分野に拡大しています。ここでは、第4四半期の勢いを維持、あるいは弱める可能性のある要因について見ていきましょう。
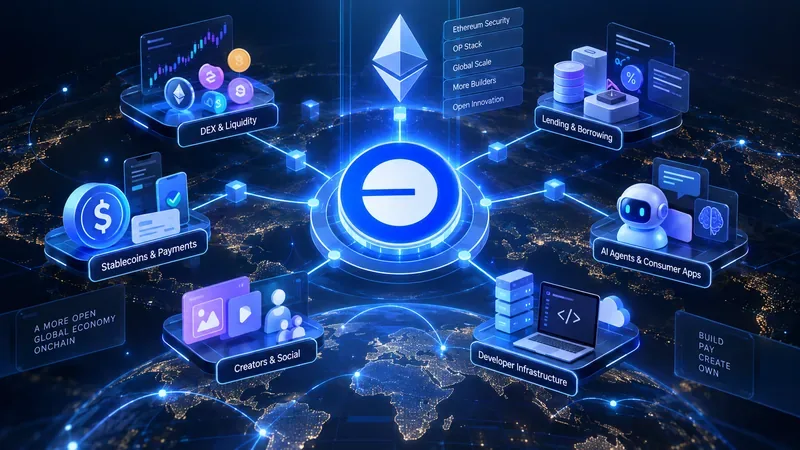
2026年版オプティミズム・スーパーチェーンガイド:検証済みの採用指標、OPスタックのトレードオフ、そしてUniswap、Aerodrome、Velodrome、Aave、Morphoがそれぞれ異なるニーズにどのように適合するか。
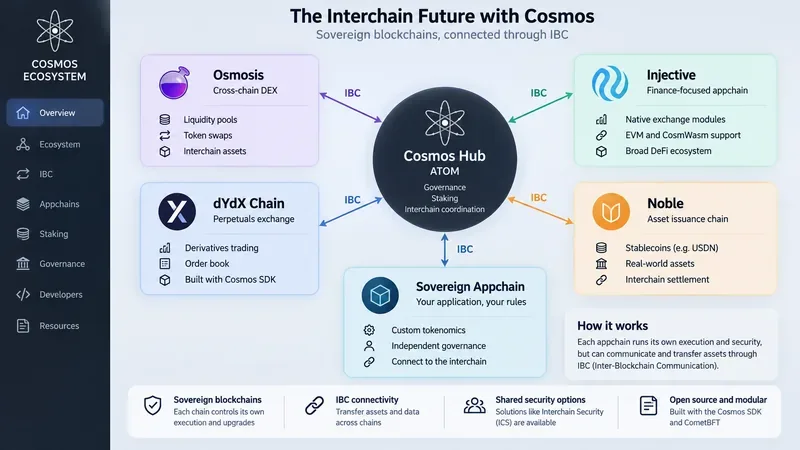
Understand how Cosmos, ATOM, IBC, and appchains fit together, plus how to judge Osmosis, dYdX Chain, Injective, Noble, and the interchain model.
TONエコシステム、Telegramミニアプリ、ウォレット、決済、DeFi、リスクについて解説するとともに、2026年のToncoinからGramへの名称変更とその意味についても触れます。
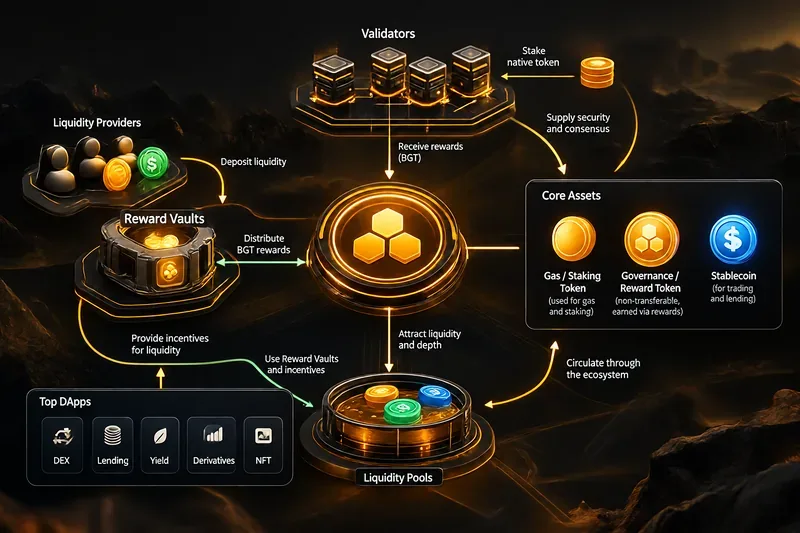
Explore Berachain’s Proof of Liquidity model, BERA, BGT, HONEY, Reward Vaults, and notable DApps including BEX, Bend, Infrared, Kodiak, Dolomite, and BeraBorrow.
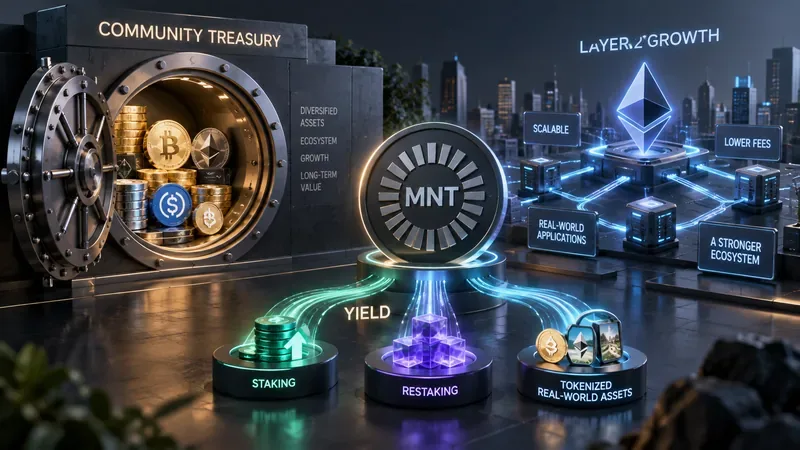
MantleのMNTを基盤としたエコシステム、財務構造、利回りレイヤー、L2アーキテクチャ、成長シグナル、そして投資家が2026年に注視すべきリスクについて理解を深めましょう。
Monadの並列EVM、エコシステムの普及状況、開発者にとってのトレードオフ、そしてEthereum、Sei、MegaETHとの比較について、2026年時点での実践的な評価。
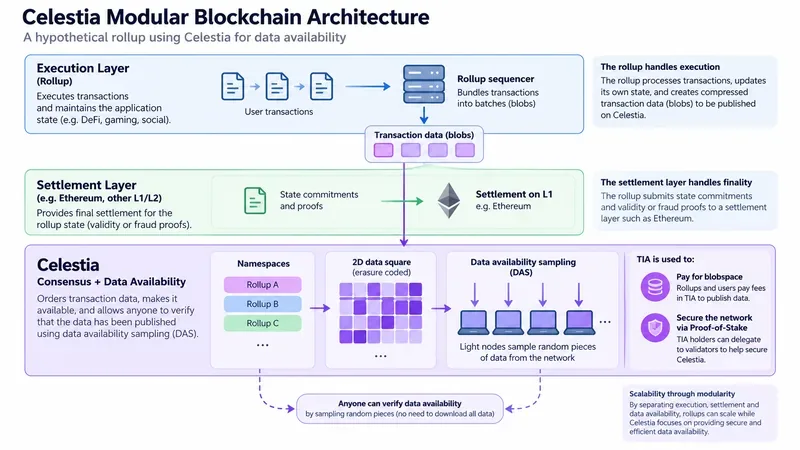
Celestiaの実践的な詳細解説。モジュール型ブロックチェーン、データ可用性サンプリング、ネームスペース、Blobstream、TIAユーティリティ、そしてロールアップに伴うトレードオフについて解説します。
2026年のBaseエコシステムを探索してみましょう。AerodromeやMorphoから、Aave、Uniswap、Virtuals、Zora、Moonwell、そしてx402エージェント決済まで、幅広いプラットフォームを網羅しています。
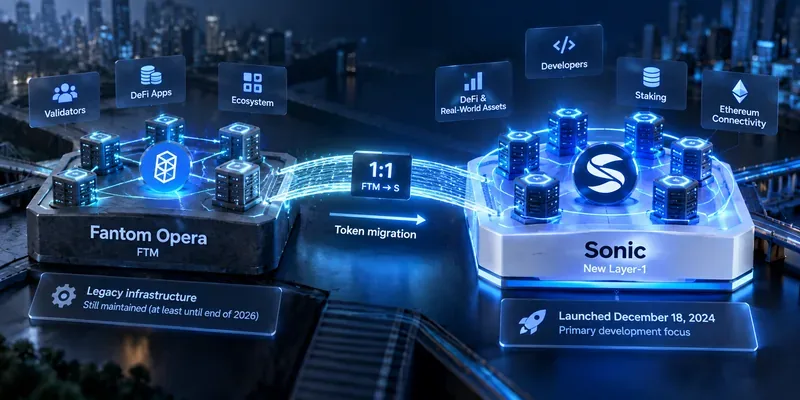
FantomのSonicへの移行、FTMからSへの移行、Sonicのアーキテクチャ、トークノミクス、開発者へのインセンティブ、エコシステムへの影響、そして2026年においても依然として重要なリスクについて分析する。