Início
» Conhecimento
»
Impostos sobre criptomoedas para iniciantes: como rastrear e declarar suas transações
Impostos sobre criptomoedas para iniciantes: como rastrear e declarar suas transações
Se você é novo no mundo dos impostos sobre criptomoedas, o mais importante a saber é o seguinte: o IRS (Receita Federal dos EUA) considera ativos digitais como propriedade para fins de imposto de renda federal, e muitas atividades comuns com criptomoedas podem gerar renda tributável ou ganhos e perdas de capital. Isso inclui vender criptomoedas por dólares, trocar um ativo digital por outro, gastar criptomoedas e receber ativos digitais por meio de atividades como staking ou mineração. Simplesmente manter criptomoedas, comprá-las com dólares americanos ou transferi-las entre carteiras que você possui geralmente é diferente.
Este guia se concentra nas regras do imposto de renda federal dos EUA e reflete as orientações do IRS disponíveis em setembro de 2026. Os impostos estaduais podem adicionar requisitos separados, e situações específicas, como empresas, fundos fiduciários, grandes doações, derivativos, títulos tokenizados, operações DeFi, contas no exterior ou registros de base contestados, podem exigir aconselhamento profissional. O IRS mantém sua visão geral atualizada em Ativos digitais .
Comecemos pelo maior equívoco: uma transação com criptomoedas pode ser tributável mesmo que nenhum dólar tenha entrado na sua conta bancária.
Verificado: a troca de um ativo digital por outro pode ser considerada uma alienação para fins fiscais. Se você trocar Bitcoin por Ether, a transação não é ignorada simplesmente porque você nunca converteu o Bitcoin em dinheiro. O IRS (Receita Federal dos EUA) trata ativos digitais como propriedade, portanto, o ganho ou a perda sobre o Bitcoin que você entregou geralmente depende do seu valor no momento da troca em comparação com sua base ajustada.
Ação: sinalize todas as vendas, trocas, negociações, compras e outras operações realizadas com criptomoedas em seu histórico de transações. Não construa sua declaração de imposto de renda apenas com base em depósitos bancários.
Passo 1: Reúna os registros de todas as corretoras, carteiras e protocolos que você utilizou.
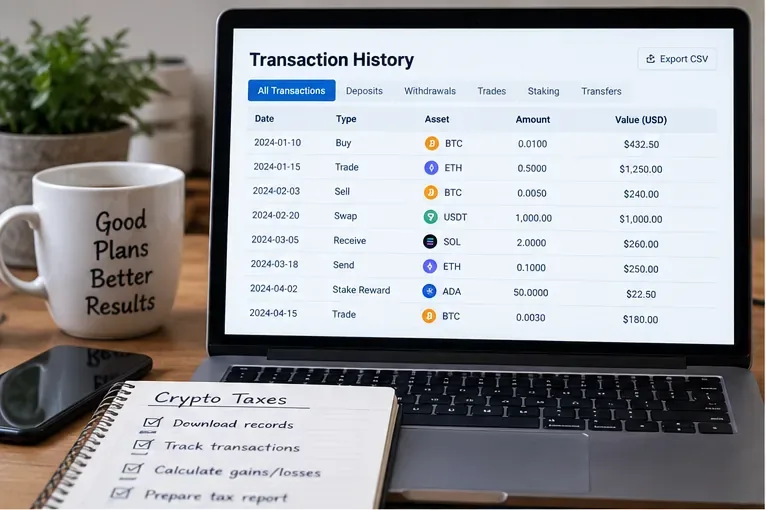
O cálculo do seu imposto só estará completo se você tiver um histórico de transações completo. Baixe registros de corretoras centralizadas, revise o histórico da sua carteira e colete registros de qualquer plataforma onde você comprou, vendeu, trocou, ganhou, enviou ou recebeu ativos digitais. Guarde os arquivos CSV originais exportados ou os extratos, em vez de confiar apenas em um painel de controle de fim de ano que pode sofrer alterações posteriormente.
Comece coletando o histórico de transações de todas as corretoras, carteiras e serviços que você utilizou. Guarde os extratos originais para que você possa rastrear cálculos posteriores até os registros de origem.
O IRS afirma que os contribuintes devem manter registros suficientes para comprovar as posições declaradas em suas declarações de imposto de renda federal. Os registros relevantes podem incluir recibos, vendas, trocas, transferências, valores justos de mercado e outros documentos. Consulte as Perguntas Frequentes do IRS sobre transações com ativos digitais .
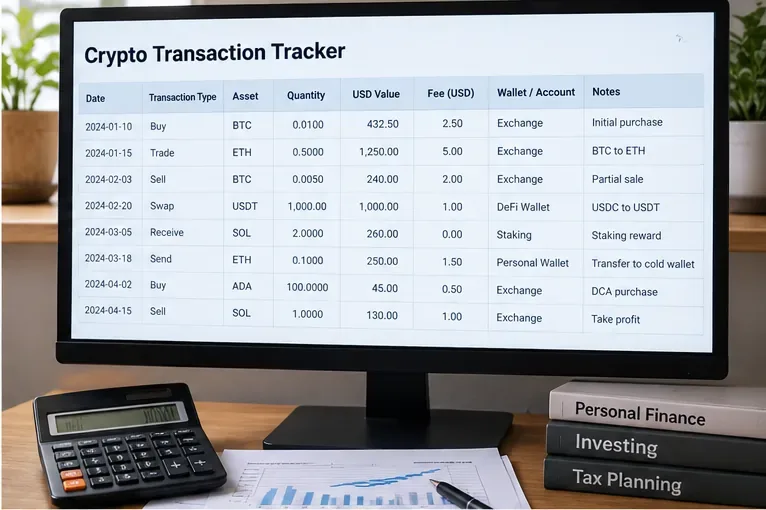
Que informações você deve monitorar?
Campo
Por que isso importa
Data e hora
Auxilia na identificação das datas de aquisição e alienação, bem como do período de detenção.
Ativo e quantidade
Identifica exatamente o que foi adquirido, recebido, transferido ou descartado.
Tipo de transação
Separa compras, vendas, trocas, recompensas, transferências, presentes e outras atividades.
valor justo de mercado em dólares americanos
É necessário mensurar renda, rendimento e custo de aquisição em diversas situações.
Tarifas
Alguns custos de transação podem afetar o custo de aquisição ou o valor realizado; o tratamento depende da transação.
Carteira ou conta
Importante porque as regras atuais de identificação da base de ativos digitais operam no nível da carteira ou da conta.
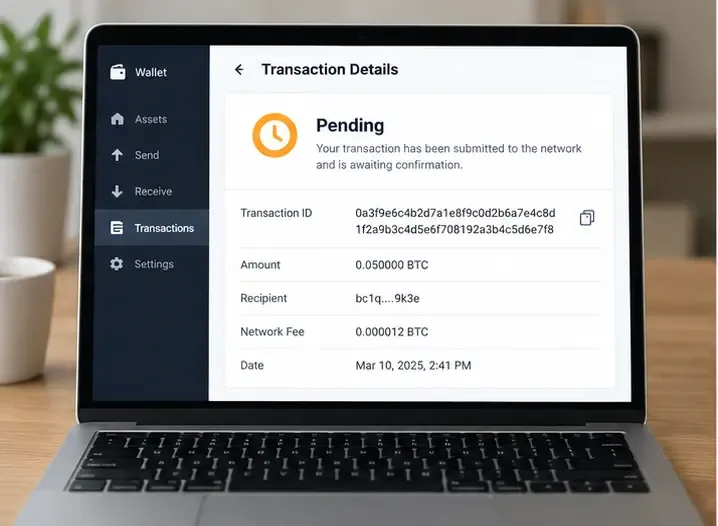
ID da transação ou hash
Fornece um link rastreável para uma transação on-chain quando disponível.
Documento de origem
Mostra a origem dos números caso precise conciliá-los posteriormente.
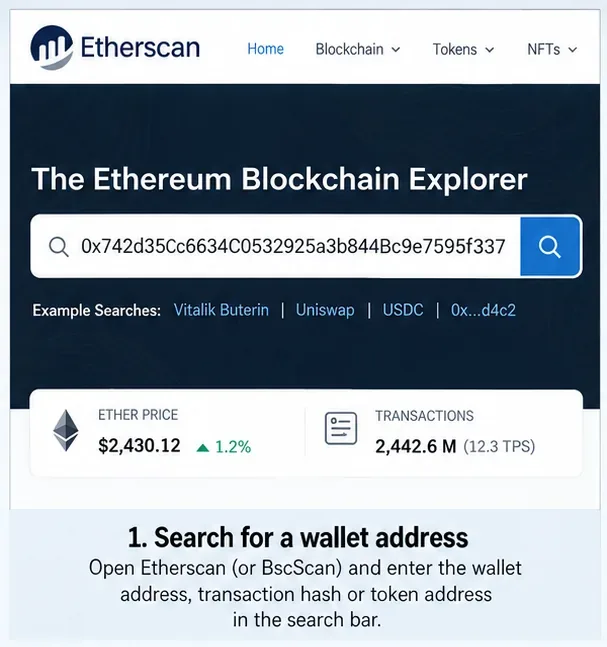
O que depende das circunstâncias: um explorador de blockchain pode mostrar quantidades e endereços, mas não informar com precisão a natureza tributária da transação ou sua base em dólares americanos. As exportações de exchanges também podem omitir atividades que ocorreram em outros lugares.
Ação: criar uma lista mestra que combine todas as fontes, preservando a fonte original de cada linha.
Etapa 2: Classifique as transações antes de calcular o imposto.
Não calcule seus ganhos até saber o que cada transação representa. Uma transferência entre suas próprias carteiras não é o mesmo que uma venda. Uma recompensa de staking não é o mesmo que comprar moedas com dinheiro.
Classifique cada linha antes de calcular o imposto. Compras, alienações, eventos de receita e transferências próprias podem ter consequências fiscais diferentes.
Tipos de transação comuns
Atividade
Tratamento federal geral
Ação para iniciantes
Compre criptomoedas com dólares americanos
Geralmente não constitui uma alienação tributável por si só.
Registre a data, as unidades, o valor da compra e os custos de aquisição elegíveis para a base de cálculo.
Mantenha criptomoedas
A simples posse de bens geralmente não gera renda ou ganho tributável.
Guarde os registros de aquisição mesmo que não tenha realizado nenhuma venda.
Venda criptomoedas por dólares
Geralmente gera ganho ou perda de capital quando mantido como ativo de capital.
O valor correspondente à quantia alienada será calculado com base nas unidades vendidas.
Troque uma criptomoeda por outra.
Em geral, trata-se de uma alienação tributável do bem que você cede.
Registre o valor justo de mercado no momento da troca.
Use criptomoedas para comprar bens ou serviços.
Em geral, uma disposição que pode gerar ganho ou perda.
Anote o que você gastou e o valor justo de mercado.
Receba recompensas por staking ou mineração.
Pode gerar renda comum; os fatos e o momento certo são importantes.
Registre o valor recebido e o valor justo de mercado quando incluídos na receita.
Transfira entre carteiras que você possui.
Geralmente não é tributável por si só.
Identifique ambas as partes como uma autotransferência para que o software não a interprete erroneamente como uma venda.
Verificado: o IRS afirma que a transferência de ativos digitais de uma carteira, conta ou endereço de sua propriedade para outro de sua propriedade geralmente não é tributável. No entanto, se os ativos digitais forem usados ou retidos para pagar a taxa de transação, a alienação dessas unidades de taxa pode, por si só, gerar ganho ou perda, de acordo com as diretrizes atuais do IRS.
Ação: conciliar as transferências de saída com as transferências de entrada correspondentes antes de tratar saques inexplicáveis como vendas.
Etapa 3: Separar as transações de capital da receita ordinária
Para muitos investidores individuais, criptomoedas mantidas para investimento são um ativo de capital. Ao vendê-las ou trocá-las, geralmente se calcula um ganho ou perda de capital. Já os ativos digitais recebidos como remuneração, recompensas de mineração, recompensas de staking ou outras rendas podem, em vez disso, gerar renda tributável no momento do recebimento ou quando a legislação tributária aplicável determinar que a renda se torna tributável.
O IRS orienta os indivíduos a declararem vendas e outras transações de capital usando o Formulário 8949 quando necessário e a resumirem os ganhos de capital e as perdas de capital dedutíveis no Anexo D. A renda ordinária não comercial proveniente de ativos digitais pode ser declarada no Formulário 1040 ou no Anexo 1, conforme aplicável; a atividade de trabalho autônomo pode exigir o Anexo C. Consulte a página do IRS sobre como declarar transações com ativos digitais .
Ação: adicione uma coluna de “categoria de imposto” ao seu rastreador: alienação de capital, renda ordinária, transferência própria, compra, doação ou revisão necessária.
Etapa 4: Calcule a base de custo, o valor recebido e o ganho ou perda.
Para uma venda básica de ativos de capital, a ideia simplificada é:
Ganho ou perda = valor realizado − base ajustada.
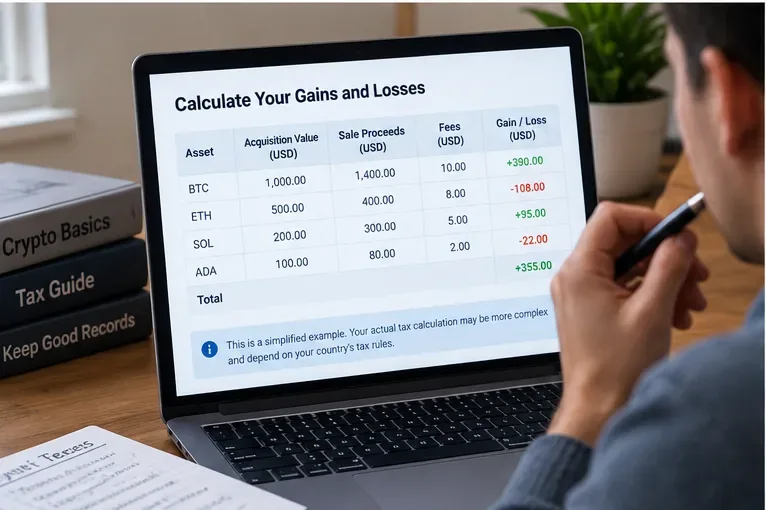
Suponha que você comprou 0,05 BTC por US$ 2.000 e depois vendeu essas mesmas unidades por US$ 3.000. Ignorando outros ajustes por um momento, o lucro seria de US$ 1.000. Se você vendesse por US$ 1.600, a perda seria de US$ 400. Os cálculos reais podem variar porque os custos de transação e a identificação do lote são importantes.
Para transações de capital, associe cada alienação à base correta e compare-a com o valor realizado. Taxas e identificação do lote podem alterar o resultado.
Não presuma que sua corretora conheça todos os seus fundamentos.
Verificado: O formulário 1099-DA agora faz parte do sistema federal de declaração de transações de corretoras de ativos digitais. As corretoras geralmente começaram a declarar a receita bruta para transações abrangidas pela declaração, efetuadas a partir de 1º de janeiro de 2025. A declaração do custo de aquisição (base) está sendo implementada gradualmente para determinadas transações, começando com ativos adquiridos após 2025. O IRS observou que a maioria dos formulários 1099-DA para transações de 2025 não incluiria o custo de aquisição, o que significa que os contribuintes frequentemente precisavam calculá-lo por conta própria. Informações atualizadas estão disponíveis em Entendendo seu Formulário 1099-DA .
O que depende das circunstâncias: se uma corretora reporta ou não a base de cálculo depende do ativo, da data de aquisição, do status de reporte da corretora e se a corretora possui informações suficientes. Ativos transferidos para uma exchange a partir de uma carteira de autocustódia podem ser particularmente difíceis de conciliar se a corretora nunca recebeu os dados originais de aquisição.
Ação: compare o formulário 1099-DA com seus próprios registros, em vez de considerá-lo um substituto completo para eles.
Passo 5: Utilize a identificação de lote correta em cada carteira ou conta.
Esta é uma área onde explicações antigas online podem ser enganosas. As regras atuais do IRS geralmente exigem que a identificação da base seja aplicada dentro da carteira ou conta específica que detém as unidades, em vez de selecionar livremente a base de ativos idênticos mantidos em outro lugar.
Se você fornecer uma identificação específica adequada, poderá identificar as unidades específicas que estão sendo alienadas. Caso contrário, o padrão geralmente considera as primeiras unidades adquiridas do mesmo ativo naquela carteira ou conta. O IRS explica essas regras pós-2024 em suas Perguntas Frequentes sobre ativos digitais .
Ação: não permita que o software de declaração de impostos agrupe silenciosamente todos os seus lotes de Bitcoin em todas as carteiras, a menos que o método utilizado esteja em conformidade com as regras atuais da Receita Federal (IRS) e com seus registros. Revise as configurações de seleção de lotes e guarde comprovantes de qualquer identificação específica.
Etapa 6: Determine se os ganhos são de curto ou longo prazo.
Para ativos de capital, o período de detenção afeta o local onde as transações são declaradas e pode influenciar a alíquota de imposto. As instruções do Formulário 8949 de 2025 estabelecem que um período de detenção de um ano ou menos é geralmente considerado de curto prazo; períodos mais longos são geralmente considerados de longo prazo.
As transações com ativos digitais agora possuem campos específicos no Formulário 8949. Para o formulário de 2025, as transações de curto prazo com ativos digitais utilizam os campos G, H ou I, e as transações de longo prazo utilizam os campos J, K ou L, dependendo se o custo de aquisição foi informado e se o Formulário 1099-DA foi recebido. Sempre utilize as instruções referentes ao ano fiscal que você está declarando, pois os formulários podem sofrer alterações. Consulte as instruções oficiais do Formulário 8949 .
Ação: calcular o período de retenção para cada alienação e manter as transações de curto e longo prazo separadas.
Etapa 7: Conciliar o formulário 1099-DA com outros documentos fiscais.
Um equívoco comum é que "sem formulário de imposto, não há imposto a pagar". Isso está incorreto. O IRS afirma explicitamente que a renda, os ganhos e as perdas com ativos digitais devem ser declarados, mesmo que você não receba o Formulário 1099-DA, W-2, 1099 ou outra declaração de informações.
Outro erro comum é o oposto: presumir que todos os números em um extrato de corretora estejam automaticamente completos. Uma corretora pode saber o valor bruto recebido por uma venda, mas não o custo de aquisição das moedas transferidas de outra plataforma. Corretoras estrangeiras podem não emitir o formulário 1099-DA dos EUA, mesmo quando a transação ainda deve ser declarada no imposto de renda federal americano.
Ação: concilie os extratos fiscais da corretora com seu livro de transações. Investigue a base de custo ausente, transações duplicadas, transferências não correspondentes e rendimentos que diferem de seus registros antes de declarar o imposto de renda.
Etapa 8: Informe as transações nos formulários federais apropriados.
Após conciliar os registros, transfira os resultados para os formulários exigidos para sua situação e responda à pergunta federal sobre ativos digitais com precisão.
Para indivíduos, o processo de denúncia geralmente se parece com isto:
Vendas e permutas de bens de capital: Formulário 8949 quando necessário, seguido do Anexo D.
Rendimentos ordinários não comerciais de ativos digitais: Formulário 1040 ou Anexo 1, conforme aplicável.
Rendimentos em criptomoedas de trabalhadores autônomos ou empresas: potencialmente sujeitos à Declaração de Anexação C.
A remuneração dos funcionários paga em ativos digitais: geralmente é declarada como salário por meio da estrutura normal de declaração de salários.
Determinadas doações de ativos digitais: o Formulário 709 pode ser aplicável dependendo dos fatos e dos limites estabelecidos.
As formas exatas dependem do que aconteceu, e não apenas do fato de haver criptomoedas envolvidas.
Ação: mapeie cada categoria de imposto em seu rastreador para as instruções atuais do formulário do IRS referentes ao ano fiscal que você está declarando.
Você precisa responder "Sim" à pergunta sobre ativos digitais?
As declarações de imposto de renda federais incluem uma pergunta sobre ativos digitais. O IRS (Receita Federal dos EUA) afirma que, em geral, você deve responder "Não" se, durante o ano, você só possuiu ativos digitais, só os comprou com dólares americanos ou outra moeda fiduciária, ou só transferiu ativos entre carteiras ou contas de sua propriedade, sujeitas às regras do IRS sobre taxas pagas com ativos digitais. Você geralmente responde "Sim" quando recebeu ativos digitais como recompensas ou pagamentos, os vendeu, os trocou ou se desfez de algum outro direito financeiro sobre eles.
Ação: revise a redação atual da sua declaração de imposto de renda do ano vigente, em vez de reutilizar a resposta do ano passado.
E quanto a softwares de declaração de impostos para criptomoedas?
Um software de declaração de impostos para criptomoedas pode economizar tempo quando você tem centenas ou milhares de transações, mas ele não leva em consideração informações ausentes nos seus registros. Um saque pode parecer uma venda quando, na verdade, foi uma transferência entre contas. Um depósito pode parecer uma receita quando, na verdade, foi apenas uma transferência de outra carteira. A ausência de registros de compras anteriores pode fazer com que o custo de aquisição pareça zero ou desconhecido.
O que não é automaticamente possível saber: o software nem sempre consegue determinar a intenção, a propriedade de carteiras externas, se um recibo foi um presente ou uma compensação, ou se uma transação importada pertence a uma atividade comercial. Essas são questões factuais que você pode precisar resolver.
Ação: utilize o software como uma ferramenta de reconciliação, e não como um substituto para a revisão das classificações e dos registros de origem.
Uma lista de verificação prática para o final do ano
Faça o download do histórico de transações antes que as corretoras removam ou limitem as exportações antigas.
Liste todas as carteiras e contas utilizadas durante o ano.
Conciliar transferências automáticas entre contas de origem e destino.
Identificar vendas, trocas, gastos e alienações de taxas.
Identificar eventos de staking, mineração, compensação, recompensas e outras formas de geração de renda.
Calcular os valores justos de mercado em dólares americanos, quando necessário.
Confirme a identificação da base e do lote na carteira ou conta correta.
Transações de capital separadas para curto e longo prazo.
Concilie os formulários 1099-DA e outros documentos fiscais com seu próprio livro-razão.
Analise as instruções atuais do Formulário 8949 e do Anexo D.
Responda à pergunta sobre ativos digitais referente ao retorno.
Guarde os documentos comprobatórios junto com seus arquivos fiscais.
Quando um iniciante deve procurar ajuda profissional?
Considere consultar um contador público certificado (CPA), um agente fiscal ou um advogado tributarista com experiência em ativos digitais se seus registros estiverem incompletos, se você utilizou muitos protocolos DeFi, se você tem atividade significativa de staking ou mineração, se você movimentou ativos entre várias carteiras sem preservar o custo de aquisição, se você recebeu tokens de uma empresa ou empregador, se você fez grandes doações, se você tem dúvidas sobre declarações fiscais no exterior ou se um documento fiscal entra em conflito material com seus registros.
Impostos complexos sobre criptomoedas geralmente não são difíceis por causa de uma única fórmula; eles são difíceis porque a classificação, a propriedade, o custo de aquisição e o histórico de transações devem estar todos em conformidade.
Em resumo
Iniciantes não precisam memorizar todas as regras tributárias sobre criptomoedas. Eles precisam de um processo confiável: reunir todas as transações, classificar o que aconteceu, separar as alienações tributáveis das transferências não tributáveis, acompanhar o custo de aquisição e o valor justo de mercado, calcular ganhos e perdas, conciliar os formulários da corretora e declarar cada categoria na declaração de imposto de renda apropriada.
O hábito mais útil é manter registros ao longo do ano, em vez de reconstruir tudo na época da declaração de imposto de renda. Um registro completo oferece algo que os formulários da Receita Federal, as corretoras e os exploradores de blockchain não conseguem fornecer sozinhos: um histórico coerente do que você possuía, onde estava guardado, o que aconteceu com seus bens e como cada número na sua declaração foi obtido.