Início
» Conhecimento
»
Troubleshooting P2P Payment Disputes on Crypto Exchanges: When to Wait, Appeal, or Escalate
Troubleshooting P2P Payment Disputes on Crypto Exchanges: When to Wait, Appeal, or Escalate
P2P payment disputes usually become stressful for one simple reason: the crypto and the fiat payment do not move through the same rail. The exchange can hold the crypto in an order or escrow workflow, while the bank transfer, mobile payment, or other fiat transaction is processed by an outside payment provider. When one side says “paid” and the other says “not received,” the right next step depends on what can actually be verified.
The practical goal is not to “win” a chat argument. It is to preserve the safest reversible position while you determine what happened. In most cases, that means keeping the order on-platform, checking the actual payment account rather than trusting a screenshot, saving evidence, and using the exchange’s appeal process if direct communication does not resolve the mismatch.
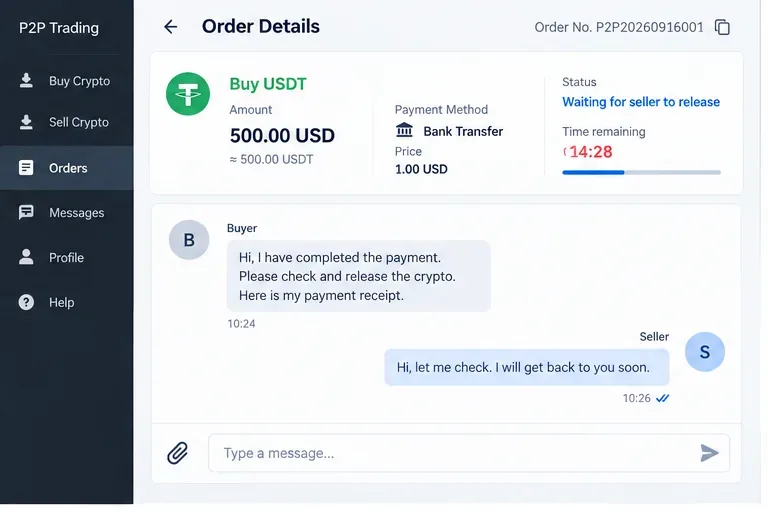
An order chat is useful for clarifying a delay, but the seller should verify the actual payment account before releasing crypto.
First decide what kind of dispute you actually have
Before choosing between waiting, appealing, or contacting an external payment provider, identify the mismatch. The most common cases are:
Buyer paid, seller says payment has not arrived.
Seller received something, but the payer name, amount, or payment method does not match the order.
Buyer marked the order as paid without completing payment.
Buyer paid, but the order timed out or was canceled.
The transaction appears complete, but a later chargeback, refund request, account freeze, or fraud report appears.
These situations look similar inside a chat, but they create different risks. A delayed bank transfer may justify waiting. A third-party payment may justify refusing to release and immediately escalating. A canceled order after payment may require support intervention because the ordinary release button may no longer be available.
Option 1: Wait and verify before escalating
Waiting can be reasonable when the payment was just sent, the payment rail is known to be delayed, and both parties are still responding inside the exchange chat. The advantage is that a routine settlement delay may resolve without a formal dispute. The disadvantage is that waiting too long can consume an appeal window or leave one side exposed if the order status changes.
For sellers, the critical rule is simple: verify the money in the actual receiving account. Do not release crypto solely because the buyer uploaded a screenshot or sent a transaction reference. OKX’s official anti-scam guidance specifically warns that screenshots can be fake or edited and says sellers should verify that the funds actually arrived before releasing crypto. It also advises raising a dispute if payment comes from a third-party account rather than the buyer’s verified identity. See OKX’s scam-protection guidance.
For buyers, waiting is safer when the bank shows the payment as pending rather than completed. If the payment has fully left your account, preserve the transaction record and keep the order open if the platform allows it. Do not cancel merely because the seller asks you to do so after you have paid. OKX’s current cancellation guidance explicitly states that buyers should not cancel an order if they have already paid the seller. See OKX’s P2P order cancellation guidance.
Option 2: Open an appeal when the facts no longer match the order
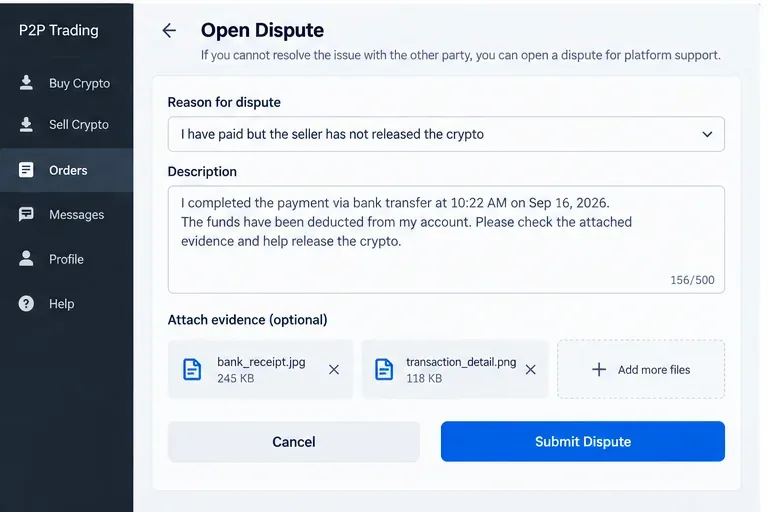
An appeal is usually the better choice when direct chat is not resolving the issue, the counterparty stops responding, the seller will not release after confirmed payment, the buyer marked “paid” without paying, or the payment details do not match the order terms. The advantage is that the platform can review order records, chat history, and submitted proof. The trade-off is that resolution can take time, and an appeal does not guarantee that losses will be recovered.
Binance’s current P2P appeal instructions direct users to the order’s help flow, encourage contact with the counterparty first, and then allow the user to submit an appeal with a detailed description and supporting screenshots. See Binance’s official P2P appeal guide.
Bybit likewise recommends using the order chat before appealing. Its help center states that ongoing orders can be appealed and that canceled or completed orders can be appealed within five calendar days under its current rules. It also warns that its mediation service does not guarantee recovery. See Bybit’s official P2P appeal instructions.
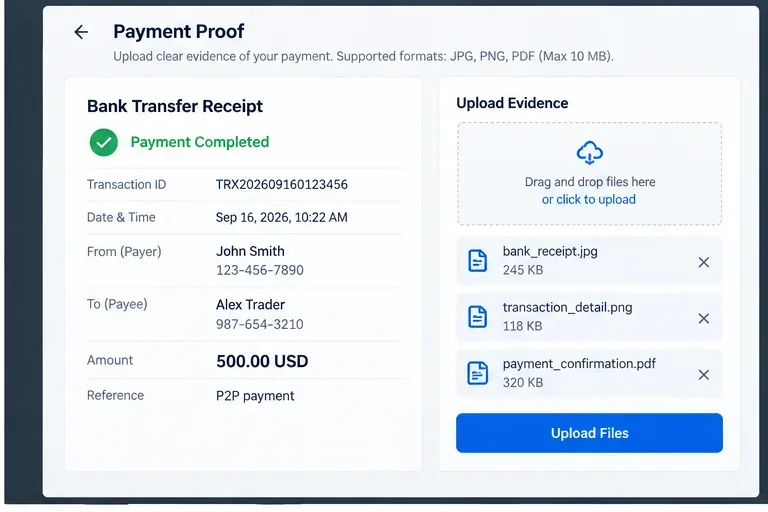
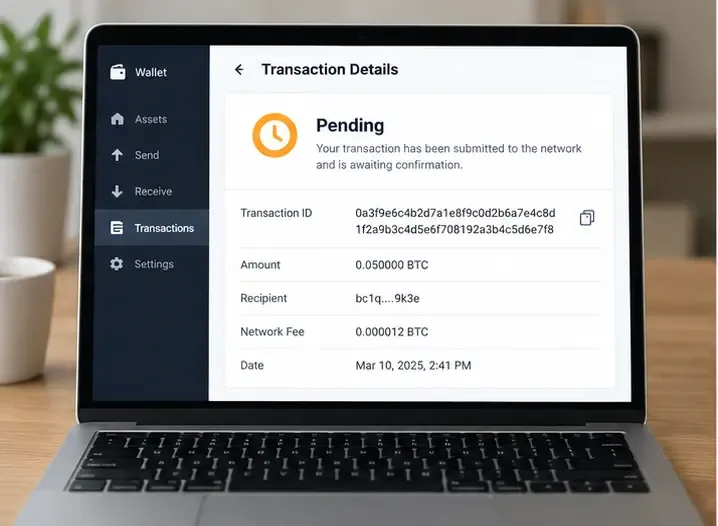
Useful evidence normally ties the payment to the order with the amount, date and time, account holder information, and transaction history.
What evidence is actually useful?
Good evidence proves the transaction path rather than merely repeating a claim. A screenshot saying “payment sent” is weaker than a transaction history that shows the account holder, transfer amount, recipient, date, time, and transaction status.
As instruções atuais de apelação da Bybit são excepcionalmente específicas: os compradores podem ser solicitados a enviar um vídeo mostrando o login no aplicativo bancário, o nome e o número da conta do titular e o histórico de transações relevante. Os vendedores também podem ser solicitados a gravar o histórico de sua conta e transações. O processo de apelação P2P atual da KuCoin também solicita que os usuários enviem extratos bancários e capturas de tela, comprovantes ou vídeos relevantes. Consulte o processo oficial de apelação de pedidos P2P da KuCoin .
Um conjunto robusto de evidências normalmente inclui:
o número do pedido P2P e o status do pedido;
o valor exato em moeda fiduciária e o valor em criptomoeda;
o método de pagamento selecionado no pedido;
Os nomes do pagador e do beneficiário, conforme indicado pelo provedor de pagamento;
data e hora do pagamento;
número da transação ou de referência;
Histórico de transações bancárias ou de aplicativos de pagamento, mostrando se a transferência está pendente, concluída, estornada ou reembolsada;
o histórico completo do chat da plataforma relacionado à disputa.
Oculte saldos ou transações irrelevantes sempre que possível, mas não recorte informações solicitadas especificamente pela corretora. Se uma plataforma solicitar evidências em vídeo, siga as instruções em vez de substituí-las por uma imagem estática.
Opção 3: Recorrer a uma instância externa à corretora quando o problema estiver relacionado com a moeda fiduciária.
A corretora pode intermediar a ordem P2P, mas não controla o sistema bancário. Se o seu banco mostrar uma transferência como falha, estornada, bloqueada, duplicada ou enviada de uma conta não autorizada, o banco ou provedor de pagamento pode ser a única parte capaz de explicar a transação em moeda fiduciária em si.
Essa opção faz sentido quando a disputa não pode ser resolvida apenas comprovando o status do pedido. Por exemplo, um vendedor pode ver um pagamento que posteriormente se torna alvo de uma investigação de fraude, ou um comprador pode ver fundos debitados mesmo que o banco destinatário não os tenha creditado. Entrar em contato com o banco pode esclarecer se o pagamento foi liquidado, está pendente ou está sendo estornado.
A desvantagem é que a ação do banco não resolve automaticamente a parte das criptomoedas da ordem P2P. Mantenha a contestação na corretora em aberto quando apropriado e informe o suporte com qualquer confirmação do banco. Não presuma que abrir uma disputa bancária recuperará automaticamente as criptomoedas já liberadas.
Pagamentos de terceiros merecem uma resposta diferente.
Se o nome na conta de pagamento não corresponder ao comprador P2P verificado, o risco é substancialmente diferente de um atraso comum. A OKX declara que pagamentos de terceiros não são aceitos em suas regras P2P e alerta os vendedores para não liberarem criptomoedas quando um pagamento chegar de uma conta que não corresponda ao nome do comprador. O motivo é a possibilidade de fraude por triangulação, em que o dinheiro vem de outra pessoa que pode posteriormente denunciar o pagamento como não autorizado.
A Bybit também afirma que pagamentos de terceiros são proibidos e, em casos de recurso que os envolvam, pode direcionar as partes para um reembolso em vez de concluir o pedido. Esse é um bom exemplo de por que "consigo ver o dinheiro na minha conta" nem sempre é suficiente para justificar a liberação do pagamento: a verificação de identidade também é importante.
Aguardar versus recorrer: uma comparação prática
Situação
Geralmente, o movimento inicial é mais seguro.
Principal benefício
Principal compensação
O pagamento foi enviado e ainda consta como pendente.
Aguarde alguns instantes e comunique-se na plataforma.
Evita escaladas desnecessárias.
Não espere até que o prazo de apelação da plataforma seja ultrapassado.
O comprador afirma ter pago, mas o vendedor não consegue visualizar os fundos.
O vendedor verifica a conta; em seguida, recorre se o problema persistir.
Impede a publicação com base apenas em capturas de tela.
A análise pode demorar.
O pagamento foi confirmado, mas o vendedor não libera o produto.
O comprador apresentou recurso com comprovante da transação.
Cria um registro formal de revisão.
O resultado não é garantido.
O nome do pagador não corresponde ao do comprador.
Não divulgue; acione o protocolo imediatamente.
Reduz o risco de pagamento por terceiros
Pode ser necessário reembolso ou análise adicional.
Pedido cancelado após o comprador já ter efetuado o pagamento.
Utilize o canal de suporte ou recurso para pedidos cancelados.
Permite que a equipe de suporte verifique o status do pagamento e do pedido.
Podem aplicar-se limites de tempo.
O banco reporta estorno, fraude ou bloqueio de conta.
Entre em contato com o suporte da corretora e com o provedor de pagamentos.
Aborda tanto o lado das criptomoedas quanto o das moedas fiduciárias.
Duas investigações separadas podem prosseguir em velocidades diferentes.
Um recurso útil descreve a discrepância exata, fornece um cronograma e anexa provas que podem ser comparadas com a decisão judicial.
Não cometa estes erros comuns em disputas
Não transfira a conversa para o Telegram, WhatsApp ou chat privado.
Manter a comunicação no chat de ordens de câmbio preserva um registro que a equipe de suporte pode consultar. As diretrizes de segurança da Bybit recomendam explicitamente que as comunicações sejam mantidas na plataforma e que comportamentos suspeitos sejam relatados por meio do processo de apelação.
Não libere criptomoedas só porque o comprador está pressionando você.
Uma captura de tela, SMS ou recibo enviado por e-mail não equivale a fundos disponíveis em sua conta. Verifique o saldo e o histórico de transações você mesmo.
Não cancele após o pagamento apenas para "reiniciar" a transação.
Após o envio do dinheiro fiduciário, o cancelamento pode dificultar a disputa, pois o status do pedido pode não mais corresponder ao status do pagamento. Utilize o canal de ajuda ou recurso da corretora, a menos que o suporte instrua especificamente o contrário.
Não apresente provas alteradas ou incompletas.
As plataformas podem rejeitar recursos ou restringir contas quando os usuários fornecem informações falsas. Envie documentos originais e siga o formato solicitado.
Como as regras da plataforma diferem
Não existe um prazo ou fluxo de trabalho universal para recursos entre as corretoras. A Bybit atualmente documenta um prazo de cinco dias corridos para ordens canceladas ou concluídas. A Binance encaminha os recursos através do fluxo de Ajuda e Atendimento ao Cliente da ordem P2P. A OKX permite contestações durante problemas P2P qualificados e afirma que o tempo de resolução depende em parte das respostas de ambas as partes e da qualidade das informações enviadas. A KuCoin solicita evidências detalhadas por meio de seu formulário de recurso.
Como essas regras mudam, consulte a página de ajuda da corretora e da região que você está usando. Alguns recursos e prazos podem não se aplicar a todas as jurisdições ou tipos de conta.
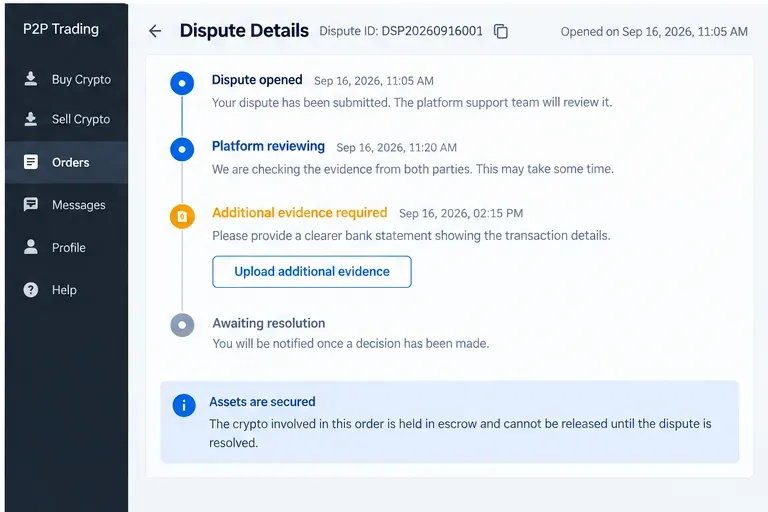
Após o protocolo do processo, acompanhe o andamento do caso para verificar se há solicitações de provas adicionais; respostas lentas podem atrasar ou prejudicar a análise.
Um quadro de decisão para disputas reais
Se você for o vendedor , priorize a comprovação de recebimento em vez da velocidade. Libere o dinheiro somente após o pagamento estar visível na conta correta e os dados do pagador estarem de acordo com as regras da plataforma. Se o comprador marcou o pedido como pago, mas você não consegue verificar o recebimento, mantenha as criptomoedas bloqueadas no pedido e utilize o processo de apelação.
Se você for o comprador , priorize guardar comprovantes de que o pagamento realmente saiu da sua conta e foi enviado para os dados de pagamento indicados no pedido. Se o vendedor não liberar o pagamento após a confirmação da transferência, não envie um segundo pagamento. Recorra usando o comprovante da transação original.
Se suspeitar de fraude ou pagamento por terceiros , a prioridade muda de rapidez para contenção. Não envie criptomoedas, não aceite transações fora da plataforma e reporte o problema diretamente à corretora. Se o sistema bancário detectar atividade não autorizada, entre em contato também com o provedor de pagamento.
Se o problema for simplesmente um atraso no processamento , uma pequena espera pode ser razoável, mas utilize um prazo limite baseado nas regras de recurso da bolsa de valores, em vez de esperar indefinidamente.
Última verificação antes de encerrar o caso.
Antes de cancelar uma apelação ou confirmar que a disputa foi resolvida, verifique o resultado de forma independente. Os compradores devem confirmar se a criptomoeda foi efetivamente creditada ou se o reembolso em moeda fiduciária foi efetuado. Os vendedores devem confirmar se o pagamento foi recebido, e não apenas se está pendente, e se provém de uma conta de pagamento válida. Ambas as partes devem guardar o status final do pedido e qualquer decisão de suporte para seus registros.
As disputas P2P são mais fáceis de resolver quando cada etapa permanece rastreável: um pedido, um pagamento, uma conversa na plataforma e evidências que correspondam à transação. A melhor ação a ser tomada depende se o problema é um atraso normal no pagamento, uma divergência nos dados de pagamento, um pedido cancelado ou uma possível fraude. Escolher entre aguardar, recorrer e escalar para uma instância externa com base nessa distinção é mais confiável do que tratar todas as disputas da mesma maneira.