Início
» Notícia
»
Atualização das regulamentações globais de criptomoedas para 2026: SEC, MiCA e principais regras do mercado asiático
Atualização das regulamentações globais de criptomoedas para 2026: SEC, MiCA e principais regras do mercado asiático
Última revisão: 16 de setembro de 2026. A regulamentação das criptomoedas não está mais seguindo uma única direção. Os Estados Unidos estão tentando definir com mais clareza quando a legislação federal sobre valores mobiliários se aplica, a União Europeia ultrapassou o principal prazo de transição do MiCA e agora opera com autorização e supervisão plenas, e os principais mercados asiáticos estão trilhando caminhos diferentes em relação ao licenciamento de exchanges, stablecoins, controles de combate à lavagem de dinheiro e acesso a produtos tokenizados.
Para investidores e empresas de criptomoedas, a questão prática não é qual jurisdição é a “melhor”. É qual modelo regulatório se adequa à atividade que você realmente deseja realizar. Uma corretora de varejo, uma emissora de stablecoins, uma plataforma institucional de tokenização e uma equipe de protocolo que busca capital enfrentam desafios muito diferentes.
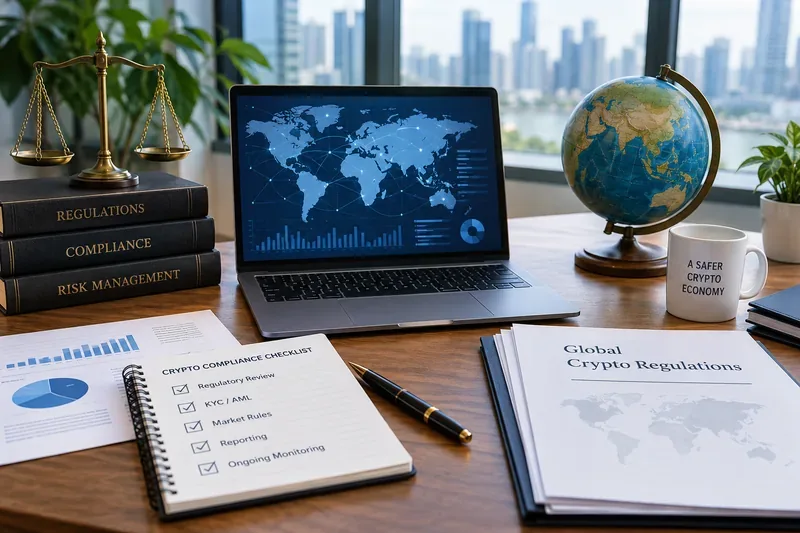
Um ambiente de trabalho de conformidade global ilustra o principal desafio nos mercados de criptomoedas: o mesmo produto pode estar sujeito a diferentes regras de licenciamento, divulgação, custódia e proteção ao investidor, dependendo da jurisdição.
Resumindo: quatro modelos regulatórios estão surgindo.
Mercado
Direção atual
Principal vantagem
Principal compensação
Estados Unidos
Taxonomia mais explícita da SEC e isenções propostas para ofertas personalizadas, mas a legislação e a regulamentação ainda estão em desenvolvimento.
Potencialmente, há mais espaço para criptoativos não financeiros e formação de capital.
Elementos importantes permanecem em fase de proposta, e não em fase final, e diversos órgãos reguladores federais ainda podem ser relevantes.
União Europeia
O MiCA está totalmente em vigor, com o período de transição CASP máximo terminando em 1º de julho de 2026.
Uma única autorização pode dar suporte a serviços transfronteiriços em toda a UE, no âmbito do regime de passaporte do MiCA.
As obrigações detalhadas de governança, prudenciais, de custódia, de divulgação e de conduta aumentam o custo de conformidade.
Hong Kong e Singapura
Estruturas centradas no licenciamento com fortes controles institucionais e de integridade de mercado.
Caminhos claros, definidos pelo regulador, para empresas licenciadas.
O escopo do produto, o tipo de cliente, a custódia e o status da licença são fatores de grande importância.
Japão e Coreia do Sul
Modelos de VASP/exchange registrados com requisitos mais rigorosos de transferência, AML e governança.
Perímetro operacional estabelecido e forte foco na proteção do usuário.
Os requisitos de registo local, controlos operacionais e transferências transfronteiriças podem ser exigentes.
Estados Unidos: a SEC definiu diretrizes mais claras, mas a estrutura ainda está sendo construída.
A mudança mais importante nos EUA em 2026 é que a Comissão de Valores Mobiliários (SEC) deixou de tratar a questão "este token é um valor mobiliário?" como um problema único e indiferenciado. Em março de 2026, a SEC publicou uma interpretação descrevendo uma taxonomia de tokens que distingue commodities digitais, itens colecionáveis digitais, ferramentas digitais, stablecoins de pagamento e valores mobiliários digitais. A agência também explicou que um criptoativo que não seja um valor mobiliário ainda pode ser vendido como parte de um contrato de investimento e que a relação de investimento-contrato pode ser encerrada posteriormente.
Isso é importante para as construtoras porque a análise jurídica agora pode se concentrar mais diretamente nos direitos, promessas, esforços gerenciais e estrutura da transação que envolvem o ativo. O resumo oficial da SEC está disponível em seu comunicado de interpretação de 17 de março de 2026 .
A segunda grande novidade é a Regulamentação de Criptoativos , proposta pela SEC em 18 de agosto de 2026. A proposta criaria duas isenções da Lei de Valores Mobiliários para determinadas ofertas de contratos de investimento abrangidas: uma para ofertas de até US$ 5 milhões ao longo de quatro anos e outra para ofertas de até US$ 75 milhões em um período de 12 meses, sujeitas à divulgação e outras condições. Também criaria uma exceção condicional para determinar quando um criptoativo deixa de estar sujeito a um contrato de investimento. Em 16 de setembro de 2026, esta ainda era uma proposta , não uma regra final; os comentários deveriam ser enviados até 20 de outubro de 2026. A principal fonte é a página da proposta de Regulamentação de Criptoativos da SEC .
Quem se beneficia mais com a direção tomada pelos EUA?
Para equipes de protocolos e emissores, a direção dos EUA está se tornando mais atraente quando o modelo de negócios pode ser claramente separado no token em si, na transação de arrecadação de fundos e em quaisquer promessas gerenciais contínuas. A contrapartida é o timing: as equipes não devem projetar suas soluções considerando uma isenção proposta como se ela já fosse lei. Projetos que envolvam títulos tokenizados, atividades de corretoras, exchanges, custódia, derivativos ou stablecoins ainda podem enfrentar requisitos federais e estaduais adicionais além da interpretação da SEC sobre criptomoedas.
União Europeia: O MiCA passou da fase de transição para a fase de autorização.
O MiCA é atualmente a estrutura regulatória de criptomoedas mais madura e abrangente entre os mercados comparados aqui. A regulamentação tornou-se de aplicação geral em 30 de dezembro de 2024, enquanto as normas que regem tokens lastreados em ativos e tokens de moeda eletrônica passaram a vigorar a partir de 30 de junho de 2024. O texto legal está disponível no EUR-Lex .
O marco operacional para 2026 é o fim do período máximo de transição para provedores de serviços de criptoativos. O Artigo 143 da MiCA permitiu que empresas qualificadas, operando sob a legislação nacional, continuassem suas atividades até 1º de julho de 2026 ou até que a autorização fosse concedida ou negada, o que ocorresse primeiro. A ESMA, então, instruiu os provedores não autorizados a encerrar suas atividades na UE após o período de transição e a interromper a captação de novos clientes na UE. Consulte a declaração da ESMA de 23 de junho de 2026 sobre o fim do período de transição .
Para as empresas que obtêm autorização, a principal vantagem estratégica do MiCA é a escalabilidade transfronteiriça. O Artigo 65 permite que um provedor de serviços de criptoativos autorizado notifique seu regulador de origem sobre os Estados-Membros e os serviços que pretende abranger, podendo, em seguida, fornecer esses serviços em toda a União sob a estrutura do MiCA. A ESMA também mantém um registro público de provedores de serviços de criptoativos autorizados, emissores, white papers e entidades não conformes; sua página de registro do MiCA foi atualizada em 9 de setembro de 2026. Consulte a página de registro e implementação do MiCA da ESMA .
Quando é que o MiCA faz sentido?
O MiCA é particularmente atrativo para empresas que valorizam uma base regulamentada na UE e pretendem atender a vários Estados-Membros. O preço desse alcance é uma estrutura de conformidade mais robusta: autorização, governança, recursos prudenciais, salvaguardas de ativos de clientes, regras de conduta e obrigações específicas de cada serviço. Para uma pequena equipe que atende apenas um mercado local, esse ônus fixo de conformidade pode ser significativo; para uma bolsa de valores ou provedor de custódia maior que busca distribuição em toda a UE, o benefício do passaporte financeiro pode justificá-lo.
A Ásia não é um regime único: Hong Kong, Singapura, Japão e Coreia do Sul diferem materialmente.
Hong Kong: ampliando o acesso a produtos regulamentados
Em Hong Kong, as plataformas centralizadas de negociação de ativos virtuais que operam no país ou que comercializam seus produtos ou serviços para investidores de Hong Kong devem ser licenciadas pela Comissão de Valores Mobiliários e Futuros (SFC). A página da SFC sobre plataformas de negociação de ativos virtuais explica os critérios de licenciamento e publica listas de plataformas licenciadas.
Hong Kong também tem ampliado o conjunto de produtos regulamentados. Em novembro de 2025, a SFC flexibilizou a exigência de histórico de 12 meses para ativos virtuais oferecidos a investidores profissionais e para stablecoins emitidas por emissores de stablecoins licenciados quando oferecidas a investidores de varejo, mantendo, porém, as obrigações de diligência prévia. Em abril de 2026, a SFC introduziu uma estrutura para negociação secundária de produtos de investimento tokenizados autorizados pela SFC. E, após a entrada em vigor da Lei de Stablecoins em 1º de agosto de 2025, a SFC observou que a HKMA concedeu licenças de emissor de stablecoins a duas entidades em 10 de abril de 2026. Os padrões relevantes da SFC para intermediários licenciados constam de sua circular sobre stablecoins de 27 de maio de 2026 .
Ideal para: empresas que buscam um centro financeiro asiático supervisionado com acesso crescente a produtos de investimento tokenizados e stablecoins regulamentadas. Contraponto: o acesso de investidores de varejo, o acesso de investidores profissionais, a admissão de tokens e o tipo de produto são tratados de forma diferente, portanto, o design do produto e a segmentação de clientes são importantes.
Singapura: licenciamento e disciplina institucional continuam sendo fundamentais.
Singapura continua a regulamentar os serviços de tokens de pagamento digital por meio da estrutura de pagamentos da Autoridade Monetária de Singapura (MAS). A forma mais fácil de verificar, tanto para usuários quanto para contrapartes, é consultar o diretório online do órgão regulador. Em agosto de 2026, a MAS listou dezenas de Instituições de Pagamento Principais autorizadas para o Serviço de Tokens de Pagamento Digital. A lista atual está disponível no Diretório de Instituições Financeiras da MAS .
Ideal para: operadores bem capitalizados que valorizam um ambiente de pagamentos e finanças institucionais rigorosamente supervisionado. Contraponto: estar constituído em Singapura ou usar uma marca singapuriana não é suficiente; o status da licença e a atividade regulamentada exata devem ser verificados diretamente no diretório da MAS (Autoridade Monetária de Singapura).
Japão: bolsas de valores registradas e cobertura mais rigorosa das regras de viagem.
O Japão exige há muito tempo o registro de empresas que oferecem serviços de câmbio de criptoativos no país. A Agência de Serviços Financeiros mantém o arcabouço legal e o registro em sua página de informações sobre criptoativos .
Uma mudança importante de 2026 diz respeito às informações de transferências internacionais. A Autoridade de Serviços Financeiros do Japão (FSA) finalizou uma emenda que amplia o conjunto de jurisdições estrangeiras consideradas como tendo requisitos equivalentes de regras de viagem; a mudança entrou em vigor em 3 de agosto de 2026. A FSA explica que os provedores de serviços de valor agregado (VASPs) registrados devem transmitir informações sobre o remetente e o beneficiário para transferências de criptoativos e instrumentos de pagamento eletrônico abrangidas. Consulte o aviso da FSA de 7 de julho de 2026 .
Melhor opção: bolsas preparadas para um regime de registro e conformidade consolidado. Contraponto: os controles operacionais em torno do manuseio de ativos, transferências e contrapartes podem ser mais importantes do que simplesmente obter acesso ao mercado.
Coreia do Sul: agora com controles de entrada mais rigorosos para VASPs, regras de transferência mais abrangentes em breve.
A Coreia do Sul reforçou os requisitos de registro de VASPs (provedores de serviços de monetização de ativos virtuais) em 2026. A Comissão de Serviços Financeiros anunciou que as regras revisadas, em vigor a partir de 20 de agosto de 2026, ampliam a fiscalização dos principais acionistas e exigem que os VASPs demonstrem expertise, sistemas, infraestrutura de segurança cibernética, controles internos, capacidade de combate à lavagem de dinheiro e capacidade de proteção do usuário adequados.
A mesma reforma também amplia a regra de viagens para transferências de ativos virtuais de todos os valores entre VASPs (Provedores de Serviços de Ativos Virtuais) registrados e fortalece a diligência devida do cliente, mas a FSC (Comissão de Serviços Financeiros) afirma que essas mudanças nas transferências e outras medidas de AML (Antilavagem de Dinheiro) entrarão em vigor seis meses após a promulgação. Em outras palavras, elas foram aprovadas em agosto de 2026, mas ainda não estavam totalmente em vigor em 16 de setembro de 2026. Os detalhes oficiais constam no comunicado da FSC de 11 de agosto de 2026 .
Ideal para: empresas que visam um dos mercados de criptomoedas de varejo mais ativos da Ásia e que estejam dispostas a investir em conformidade local. Contraponto: governança, AML (Antilavagem de Dinheiro), monitoramento de transferências e qualidade de registro estão se tornando mais rigorosos, portanto, a prontidão operacional é tão importante quanto a demanda pelo produto.
Como os investidores devem escolher uma plataforma em diferentes jurisdições?
Para um investidor de varejo, a verificação mais importante geralmente não é se um país é descrito como "amigável às criptomoedas". É se a entidade jurídica que lhe presta serviços está autorizada a fazê-lo. Na UE, confirme o provedor no registro MiCA da ESMA. Em Hong Kong, utilize a lista VATP licenciada da SFC. Em Singapura, verifique a empresa e a atividade no diretório da MAS. No Japão e na Coreia do Sul, confirme o registro local e não presuma que uma filial offshore tenha o mesmo status.
Em seguida, compare o que a autorização realmente abrange. Negociação à vista, custódia, stablecoins, títulos tokenizados, alavancagem, contratos perpétuos, staking, empréstimos e serviços de consultoria podem estar sujeitos a regras diferentes, mesmo dentro da mesma jurisdição.
Como uma empresa de criptomoedas deve escolher onde lançar seu negócio?
A melhor jurisdição depende da restrição que é mais importante para o negócio:
Para escala em toda a UE: o MiCA oferece a via mais clara para o mercado único, mas apenas se a empresa puder absorver o ônus da autorização e da conformidade.
Para arrecadação de fundos com tokens nos EUA: a interpretação da SEC para 2026 fornece limites mais úteis, mas as equipes devem separar as regras finais das propostas e acompanhar de perto o processo de regulamentação do Regulation Crypto Assets.
Para tokenização regulamentada e produtos institucionais na Ásia: Hong Kong está expandindo ativamente os caminhos aprovados, especialmente em torno de produtos tokenizados e stablecoins licenciadas.
Para um centro de pagamentos com alta supervisão: Singapura continua sendo uma opção atraente, mas o status das licenças e as permissões exatas do Departamento de Pagamentos e Transferências (DPT) devem ser verificados diretamente com a Autoridade Monetária de Singapura (MAS).
Para mercados de câmbio locais já estabelecidos: o Japão e a Coreia do Sul oferecem grandes bases de usuários, com a contrapartida de controles cada vez mais detalhados em relação a registro, AML (Anti-Money Laundering, ou Prevenção à Lavagem de Dinheiro), transferência de valores e governança.
O que assistir a seguir
O evento mais importante nos EUA a curto prazo é o prazo de 20 de outubro de 2026 para comentários da SEC sobre o Regulamento de Criptoativos e qualquer decisão posterior sobre a regra final. Na Europa, a atenção mudou da isenção de regulamentações anteriores para a aplicação da lei, a supervisão e a consistência prática entre os reguladores nacionais. Na Ásia, o licenciamento de stablecoins, os produtos de investimento tokenizados, a implementação de regras de viagem e uma governança mais rigorosa de provedores de serviços de ativos virtuais (VASPs) provavelmente continuarão sendo as principais áreas de mudança.
Como a regulamentação das criptomoedas pode mudar rapidamente e o status legal depende da entidade, do produto, da localização do cliente e da estrutura da transação, este artigo é uma visão geral da regulamentação e não uma consultoria jurídica. Antes de lançar um produto ou movimentar ativos significativos, verifique o registro atual do regulador e o texto legal principal mais recente da jurisdição em questão.