Início
» Notícia
»
Comparação de stablecoins descentralizadas: modelos de segurança USDe, FRAX e DAI
Comparação de stablecoins descentralizadas: modelos de segurança USDe, FRAX e DAI
"Stablecoin descentralizada" é uma categoria útil, mas pode ocultar pressupostos de segurança radicalmente diferentes. USDe, FRAX e DAI não protegem um valor atrelado ao dólar da mesma forma. Uma análise prática de risco, portanto, começa com uma pergunta mais específica: o que precisa continuar funcionando para que cada token permaneça solvente e próximo de US$ 1?
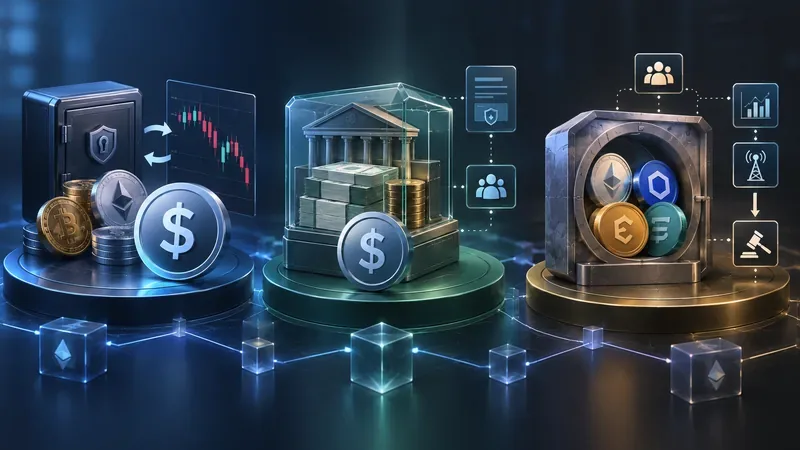
Três grandes padrões de segurança para stablecoins: hedge neutro em relação ao mercado, emissão lastreada em reservas e dívida colateralizada com liquidações.
Esta comparação reflete a documentação oficial consultada em 15 de setembro de 2026. Uma questão de nomenclatura é relevante: a stablecoin atual da Frax, lastreada em dólar, é frxUSD . A documentação antiga da FRAX descreve o modelo anterior, FRAX V3, enquanto a documentação atual descreve o frxUSD como totalmente colateralizado por reservas equivalentes a dinheiro permitidas, como fundos tokenizados do Tesouro dos EUA. Tratar a “FRAX” como se seu design antigo permanecesse inalterado, portanto, resultaria em uma visão de risco desatualizada.
Comparação rápida: o que realmente garante a segurança do dólar?
Sistema
Modelo de segurança primária
Mecanismos de solvência/fixação
Dependências de confiança importantes
USDe (Ethena)
Garantia em criptomoedas e derivativos de compensação; ativos estáveis líquidos também podem ser mantidos.
Cobertura delta, arbitragem de cunhagem/resgate, liquidação fora da bolsa, fundo de reserva
Custodiantes/provedores de serviços de negociação, plataformas de derivativos, execução de operações de hedge, lastro em ativos, contratos inteligentes
FRAX / frxUSD atual
A taxa de câmbio atual do frxUSD permite reservas equivalentes a dinheiro na proporção de 1:1, incluindo fundos do Tesouro tokenizados. O FRAX V3 legado tinha como meta uma colateralização de pelo menos 100% e utilizava AMOs (Acordos de Manufatura Avançada).
Rotas de cunhagem/queima e resgate de reservas do custodiante; contratos e governança do ecossistema Frax.
Ativos de reserva, custodiantes, operações delegadas da Frax Inc., governança, contratos inteligentes
DAI (Sky Protocol, anteriormente MakerDAO)
Sistema de dívida com múltiplas garantias
Cofres com sobrecolateralização, parâmetros de risco, oráculos de preços, liquidações automatizadas, governança e mecanismos de emergência.
Qualidade das garantias, operação do oráculo, mercados de liquidação, governança, contratos inteligentes e exposições reais/custodiadas na carteira de garantias
USDe: segurança através de um balanço patrimonial protegido
A Ethena descreve o USDe como um dólar sintético , não uma stablecoin fiduciária convencional. Sua ideia central é manter ativos de lastro enquanto assume posições vendidas em derivativos para compensá-los. Se o protocolo detém um ativo com exposição positiva ao preço e vende a descoberto uma quantidade equivalente dessa exposição, os ganhos de um lado devem compensar as perdas do outro, produzindo um portfólio aproximadamente delta-neutro. A Ethena afirma que utiliza BTC, ETH e outros ativos aprovados por sua governança, bem como stablecoins líquidas, enquanto os derivativos incluem contratos futuros perpétuos e com entrega física.
Isso altera o modelo de ameaça. O USDe não depende principalmente de que os tomadores de empréstimo mantenham garantias excedentes em cofres individuais na blockchain. Ele depende de que o portfólio combinado de operações à vista e derivativos permaneça devidamente protegido, acessível e solvente. A própria documentação da Ethena afirma explicitamente que seu design contém componentes tanto on-chain quanto off-chain. O protocolo utiliza provedores de liquidação fora da bolsa para custódia, enquanto delega ativos a exchanges centralizadas para margem, sem transferir a custódia para essas exchanges. Leia a visão geral do USDe da Ethena , a explicação sobre estabilidade delta-neutra e o modelo de custódia .
O que pode falhar?
Os riscos óbvios são mais amplos do que simplesmente "queda nos preços das criptomoedas". Uma proteção (hedge) adequada visa neutralizar grande parte dessa exposição direcional. Caminhos de falha mais relevantes incluem proteções imperfeitas, desalinhamentos de base, divergência entre ativos de lastro e criptomoedas, problemas com corretoras de derivativos, falhas de custódia ou liquidação, exploração de contratos inteligentes e dificuldades econômicas de financiamento persistentes. A Ethena mantém um fundo de reserva como uma margem de segurança adicional para períodos de financiamento negativo e como um potencial comprador de USDe em mercados sob estresse. Trata-se de uma proteção, não de uma garantia contra todos os cenários de perda. Consulte a documentação oficial do Fundo de Reserva .
Para um detentor, outra distinção prática é o acesso ao resgate. A documentação da Ethena afirma que a aquisição de USDe em AMMs externas não requer permissão, enquanto a emissão e o resgate diretos pelo protocolo são limitados a contrapartes aprovadas que atendam aos requisitos de integração aplicáveis. Os usuários do mercado secundário, portanto, dependem em parte de arbitradores e da liquidez do mercado para transmitir o valor de lastro do protocolo para o preço negociado.
FRAX em 2026: separar o modelo legado do frxUSD
O FRAX histórico é famoso por seu modelo algorítmico/de garantia em constante evolução, e a documentação do FRAX V3 afirma que o protocolo visava uma taxa mínima de garantia de 100% ao utilizar Operações Algorítmicas de Mercado (AMOs) . As AMOs são contratos ou mecanismos controlados que podem injetar liquidez, emprestar FRAX, rebalancear posições e realizar outras operações monetárias sob condições e governança programadas. A arquitetura legada está documentada na visão geral do FRAX V3 e na documentação de AMOs do FRAX .
Para uma análise de segurança atual, o produto em dólar relevante é o Frax USD (frxUSD) . A documentação atual da Frax descreve o frxUSD como resgatável em moeda fiduciária e totalmente colateralizado, com reservas permitidas equivalentes a dinheiro, como fundos tokenizados do Tesouro dos EUA mantidos em custódia regulamentada. Também afirma que a Frax DAO mantém o controle final do protocolo, enquanto a Frax Inc. tem responsabilidades delegadas, incluindo gestão de custódia e reservas, conformidade, atestados e operações de resgate em moeda fiduciária. A documentação oficial do frxUSD é o melhor ponto de partida para a devida diligência atual.
O que isso altera em relação ao risco de descentralização?
O frxUSD reduz a dependência de garantias criptográficas voláteis e de hedge com futuros perpétuos, mas introduz uma cadeia de reservas mais institucional. Um avaliador deve examinar a estrutura legal e operacional dos ativos de reserva, a concentração de custodiantes, os limites de emissão, os caminhos de resgate, as dependências de conformidade, os contratos inteligentes e a delegação de governança. O termo "totalmente colateralizado" responde à questão da quantidade de ativos apenas se as reservas existirem e permanecerem realizáveis; ele não elimina os riscos de custódia, legais, de liquidez, de tokenização ou operacionais.
A documentação da Frax também destaca uma nuance importante sobre o resgate: o frxUSD pode ser resgatado contra ativos disponíveis em seus contratos de custódia, mas não há garantia de que um ativo de reserva específico esteja disponível o tempo todo. Esse é exatamente o tipo de detalhe de implementação que uma análise de segurança deve capturar, em vez de se limitar a uma taxa de garantia divulgada.
DAI: segurança por meio de garantias, parâmetros de risco e liquidação.
O DAI provém do sistema agora chamado Sky Protocol, anteriormente MakerDAO. Seu modelo de segurança clássico é um sistema de dívida com múltiplas garantias: ativos aprovados são bloqueados em Vaults, o DAI é gerado como dívida e a governança define parâmetros de risco para cada tipo de garantia. Se um Vault ficar insuficientemente garantido em relação ao seu limite de liquidação, o protocolo pode liquidá-lo e vender garantias para cobrir a obrigação.
Essa arquitetura prioriza a qualidade da garantia e o desempenho da liquidação . Limites de endividamento restringem a quantidade de DAI que pode ser gerada com base em um tipo de garantia; índices de liquidação determinam quando as posições se tornam vulneráveis à liquidação; taxas de estabilidade influenciam a viabilidade econômica dos empréstimos; e feeds de preços são necessários para avaliar a garantia. A documentação oficial do sistema DAI Multi-Garantia da Sky explica esses mecanismos e o projeto de desligamento de emergência.
O modelo do DAI não deve ser simplificado para "garantido por ETH". O protocolo há muito tempo suporta múltiplos tipos de garantia aprovados pela governança, portanto, seu perfil de risco depende da composição real das garantias e das estruturas associadas no momento da revisão. Isso pode incluir exposições cujos riscos vão além das criptomoedas sem permissão. Uma auditoria robusta, portanto, avalia o portfólio em vez de se basear na história da origem do DAI.
DAI e USDS são tokens relacionados, mas não idênticos.
A Sky lançou o USDS em 2024 juntamente com um conversor entre DAI e USDS. A documentação oficial descreve o USDS como representando um saldo colateralizado no mesmo sistema subjacente de múltiplas garantias, embora observe diferenças no nível do token. Para quem estiver avaliando o DAI em 2026, a migração e as mudanças de governança da Sky são relevantes porque a evolução do protocolo pode alterar as premissas operacionais e de governança mesmo quando o DAI permanece em circulação.
Qual modelo é o “mais descentralizado”?
Não existe uma resposta unidimensional útil. A descentralização possui diversas camadas: garantia, descoberta de preços, custódia, emissão, governança, liquidação, resgate e controle operacional. O USDe pode usar lastro nativo em criptomoedas, mas depende de infraestrutura de hedge off-chain e liquidez de derivativos centralizada. O frxUSD atual utiliza ativos de reserva institucionais e custodiantes, mantendo componentes de token e governança on-chain. O Vault e o mecanismo de liquidação do DAI estão on-chain, mas a segurança de todo o sistema ainda depende de seu portfólio de garantias aprovado, governança, oráculos e quaisquer estruturas do mundo real incorporadas a esse portfólio.
Uma pergunta melhor seria: quais modos de falha você está disposto e apto a monitorar? Um mecanismo transparente não é automaticamente um mecanismo de baixo risco, e a descentralização em uma camada pode coexistir com a confiança concentrada em outra.
Lista de verificação prática de segurança para stablecoins
Identifique o token e a versão exatos. Não trate o FRAX antigo e o frxUSD atual como se fossem o mesmo projeto, nem o DAI e o USDS como intercambiáveis na camada de token.
Mapeie os ativos em relação aos passivos. Pergunte o que garante economicamente um dólar de oferta e se essa garantia é supercolateralizada, protegida por hedge ou mantida na proporção de 1:1.
Localize a garantia. Separe os contratos on-chain dos custodiantes, fundos tokenizados, exchanges e provedores de liquidação.
Teste o processo de resgate. Determine quem pode resgatar diretamente, o que recebem, se o KYC (Conheça Seu Cliente) se aplica e de que os detentores secundários dependem em situações de estresse.
Analise as premissas de liquidez e liquidação. Para DAI, concentre-se no desempenho do oráculo e na liquidação. Para USDe, concentre-se na liquidez de hedge, margem e liquidação. Para frxUSD, concentre-se na liquidez de reserva e no resgate pelo custodiante.
Analise a concentração. Um sistema pode estar totalmente garantido, mas ainda assim ser vulnerável se a garantia, a custódia, a proteção ou a governança estiverem concentradas.
Separe o rendimento da segurança do capital. Versões em staking ou poupança, como sUSDe, sfrxUSD ou produtos de poupança, introduzem mecânicas adicionais; não assuma que o perfil de risco da stablecoin base seja idêntico.
Verifique os poderes de governança. Documente quem pode alterar garantias, limites de risco, custodiantes, contratos ou configurações de emergência, e quais atrasos ou controles restringem essas alterações.
Utilize fontes primárias atualizadas. As arquiteturas de stablecoins evoluem rapidamente; verifique a documentação em tempo real, as divulgações de reservas, as ações de governança e os endereços dos contratos antes de investir capital.
Resumindo
USDe, frxUSD/FRAX e DAI ilustram três maneiras muito diferentes de construir estabilidade para o dólar. O USDe transforma principalmente a exposição volátil às criptomoedas em um dólar sintético por meio de derivativos de compensação e infraestrutura de custódia operacional. O frxUSD atual enfatiza o lastro de reservas equivalentes a dinheiro na proporção de 1:1 e mecanismos de resgate institucionais, enquanto seu antecessor, o FRAX, utilizava uma arquitetura mais centrada em AMOs (Operadoras de Mercado Aberto). O DAI se baseia em um portfólio governado de posições de dívida colateralizada, parâmetros de risco e liquidações.
Nenhum desses mecanismos torna uma stablecoin livre de riscos. A comparação útil em termos de segurança não é se um projeto se autodenomina descentralizado, mas sim se seus ativos, hedges, custodiantes, liquidações, governança e canais de resgate conseguem sobreviver ao mesmo estresse simultaneamente. Para gestão de tesouraria ou investimentos de longo prazo, repita essa avaliação periodicamente: o sistema que você avaliou há seis meses pode não ter a mesma composição de garantias, poderes de governança, contrapartes ou arquitetura de produto hoje.