O empréstimo DeFi resolveu um problema de forma elegante: um tomador de empréstimo pode acessar liquidez sem que um banco precise decidir se aprova ou não o empréstimo. Mas o modelo dominante criou outra restrição. A maioria dos empréstimos exige garantias em criptomoedas com valor superior ao da dívida. Isso funciona para alavancagem e gestão de liquidez, mas não é adequado para uma empresa que precisa de capital de giro justamente por não possuir ativos líquidos excedentes.
O crédito on-chain é uma tentativa de superar essa limitação. Em vez de depender apenas de garantias criptográficas automaticamente liquidáveis, os protocolos de crédito podem combinar contratos inteligentes com a identidade do tomador, análise de risco, acordos legais, histórico de pagamentos, ativos off-chain, fluxos de caixa, capital de primeira perda ou outras formas de aprimoramento de crédito. O resultado importante não é "garantia zero a qualquer custo". Trata-se de saber se o sistema consegue conceder crédito útil, ao mesmo tempo que precifica e absorve o risco de inadimplência de forma suficientemente transparente para que os credores possam avaliá-lo.
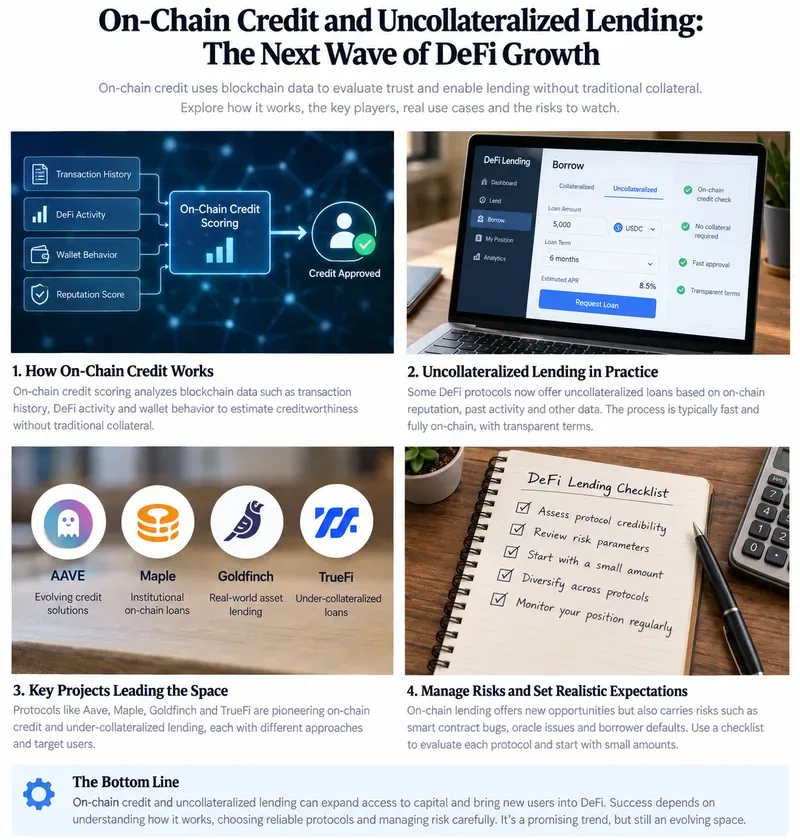
Legenda: O crédito on-chain pode combinar registros em blockchain com análise de crédito e empréstimos estruturados, mas avaliar a qualidade do tomador de empréstimo, as proteções legais, a liquidez e o risco de inadimplência continua sendo essencial.
Por que o DeFi precisa de crédito em vez de mais empréstimos com garantia excessiva?
O modelo tradicional de empréstimos DeFi protege os credores principalmente por meio de garantias e liquidação automática. Esse modelo continua útil, mas limita quem pode tomar empréstimos. Uma análise do Banco de Compensações Internacionais (BIS) de 2022 sobre empréstimos DeFi argumentou que a supercolateralização generalizada reflete informações limitadas sobre tomadores de empréstimo pseudônimos e restringe o crédito na economia real. Um estudo posterior do BIS sobre alavancagem DeFi , publicado em março de 2024, também examinou as principais plataformas de empréstimo como sistemas colateralizados nos quais os limites de empréstimo em relação ao valor e o risco de liquidação influenciam fortemente o comportamento do tomador de empréstimo.
A oportunidade de crédito é, portanto, direta: se um protocolo puder obter informações confiáveis sobre um tomador de empréstimo e executar uma solicitação de reembolso, o capital não precisará mais depender exclusivamente de garantias criptográficas líquidas. Isso poderia dar suporte a empréstimos institucionais, fintechs de crédito, recebíveis, crédito privado, financiamento comercial e outros usos produtivos que não se encaixam perfeitamente em um cofre de garantias criptográficas.
O que significa, na prática, "sem garantia" na blockchain?
Raramente significa carteiras anônimas recebendo grandes empréstimos com base apenas em uma pontuação na blockchain. Na prática, o DeFi voltado para crédito pode envolver tomadores de empréstimo identificáveis, equipes de análise de crédito, contratos legais, pools autorizados, capital de risco, garantias, garantias fora da blockchain ou direitos sobre ativos e rendimentos empresariais.
Essa distinção é importante. A visão geral da versão 1 do Goldfinch, por exemplo, afirma que seus empréstimos são totalmente garantidos por ativos e rendimentos fora da blockchain. Sua documentação descreve os Pools de Empréstimo, que contêm termos como taxa de juros, limite, frequência de pagamento e prazo, enquanto os Apoiadores avaliam os tomadores de empréstimo e fornecem capital júnior. Consulte a visão geral do protocolo Goldfinch e a documentação do tomador de empréstimo .
Isso se descreve melhor como subscrição de crédito com suporte externo à blockchain do que como empréstimo sem garantia propriamente dito. Os investidores devem fazer essa distinção explicitamente porque o processo de recuperação após o inadimplemento pode depender de direitos legais e da aplicação de medidas concretas, em vez de uma liquidação automática por contrato inteligente.
O que um bom sistema de crédito on-chain deve realizar?
Um sistema útil deve melhorar a eficiência do capital sem tornar o risco de crédito opaco. Quatro resultados são especialmente importantes:
- Os tomadores de empréstimo obtêm financiamento economicamente vantajoso. O valor do empréstimo, o prazo, a moeda, o cronograma de pagamento e o custo devem ser adequados às necessidades de fluxo de caixa do tomador.
- Os credores podem entender o que gera o rendimento. Os juros devem ser rastreáveis a atividades de empréstimo identificáveis, em vez de incentivos simbólicos inexplicáveis.
- A alocação de perdas é definida antes de uma inadimplência. A prioridade, a proteção contra perdas iniciais, as reservas, as reivindicações de garantia, as garantias reais e os procedimentos de recuperação devem ser documentados.
- O desempenho pode ser monitorado. Saques, reembolsos, inadimplência, calotes, utilização do fundo e mudanças significativas na situação do mutuário devem ser visíveis ou relatados de forma consistente.
Se um protocolo oferece um alto rendimento aparente, mas torna essas questões difíceis de responder, o resultado não é necessariamente um crédito melhor. Pode simplesmente ser um risco mais difícil de mensurar.
Onde os dados on-chain são úteis?
Os registros em blockchain podem melhorar a transparência em torno de eventos que de fato ocorrem na cadeia. Os investidores podem verificar saldos de carteiras, transferências, depósitos e saques em pools, desembolsos, reembolsos, reivindicações tokenizadas e o estado de contratos inteligentes sem precisar esperar por um PDF mensal.
Isso é valioso, mas tem um limite. O histórico de uma carteira digital não revela automaticamente a receita, os passivos, a estrutura de propriedade, a concentração de clientes, o risco de fraude ou a validade de um contrato de empréstimo de uma empresa. Vincular uma entidade jurídica a endereços e informações financeiras fora da blockchain levanta questões de identidade, qualidade dos dados, privacidade e governança.
O problema do crédito é, portanto, em parte um problema de informação. Um documento de trabalho do BIS de 2025 sobre registros digitais e crédito sem garantia destaca uma relação de compromisso mais ampla entre as informações necessárias para a execução do crédito, as rendas da plataforma e a privacidade do usuário. A arquitetura específica difere dos protocolos DeFi, mas a tensão subjacente é relevante: melhores decisões de crédito geralmente exigem mais informações do tomador, enquanto os usuários podem preferir menos divulgação.
Como os fundos de crédito são estruturados na prática?
Não existe um modelo único. Alguns sistemas utilizam carteiras específicas para cada tomador de empréstimo; outros agrupam múltiplos ativos em carteiras ou cofres gerenciados. O parcelamento pode distribuir as perdas de forma diferente entre os provedores de capital.
A Goldfinch fornece um exemplo concreto. Sua documentação afirma que os Investidores fornecem capital júnior de primeira perda para os Grupos de Tomadores individuais, enquanto o Grupo Sênior pode fornecer capital sênior. Os reembolsos são aplicados aos valores devidos à tranche sênior antes da tranche júnior. O protocolo também alerta que os Investidores podem perder o capital fornecido se um tomador não pagar. Consulte a documentação de risco do Grupo de Tomadores da Goldfinch .
A Centrifuge ilustra uma arquitetura de crédito tokenizado mais abrangente. Sua documentação atual descreve um pool como a representação on-chain e o caminho de gerenciamento para um produto financeiro, incluindo produtos originados fora da blockchain, como fundos ou estratégias de crédito. O pool mantém um balanço patrimonial on-chain e define classes de ações, acesso de investidores, precificação e gerenciamento de liquidez.
O DeFi institucional implica automaticamente em empréstimos sem garantia?
Não. O design do produto muda com o tempo, portanto, descrições antigas podem se tornar enganosas. O Maple é um bom exemplo de por que os leitores devem consultar a documentação atual em vez de confiar em um rótulo histórico. Sua documentação atual de empréstimos institucionais descreve empréstimos institucionais garantidos, incluindo fundos lastreados em ativos digitais selecionados. A documentação atual do credor do Maple deve ser consultada para obter informações sobre as garantias e a estrutura de subscrição de uma oportunidade.
Este é um importante teste de qualidade para qualquer artigo ou análise de investimento: verificar os termos atuais do pool em vez de presumir que o modelo de empréstimo anterior de um protocolo ainda descreve seus produtos atuais.
Quais métricas indicam se o crédito on-chain está funcionando?
O valor total bloqueado por si só é insuficiente. O crescimento pode vir de incentivos ou de um pequeno número de credores concentrados. Para o crédito, a qualidade do desempenho importa mais do que os depósitos isoladamente.
| Métrica | Como seria um resultado mais saudável? | Sinal de alerta |
|---|
| Desempenho de reembolso | O pagamento do principal e dos juros, conforme o cronograma, é feito de forma consistente. | Prorrogações repetidas, atrasos, reestruturações ou atrasos inexplicáveis. |
| Padrão e recuperação | As perdas e recuperações são divulgadas com metodologia clara. | Os incumprimentos desaparecem dos cálculos principais de rendimento ou o estado de recuperação não está claro. |
| Concentração de tomadores de empréstimo | Os limites de exposição impedem que um único mutuário domine a carteira. | Um pequeno número de mutuários impulsiona a maior parte dos retornos do pool. |
| Liquidez do credor | Os mecanismos de saque correspondem aos vencimentos dos empréstimos subjacentes. | Promessas de liquidez rápida em contraposição a empréstimos longos e ilíquidos, sem reservas confiáveis. |
| Qualidade da produção | O rendimento é sustentado principalmente pelos juros do mutuário e pelas informações econômicas divulgadas. | Os retornos dependem fortemente das emissões temporárias de tokens. |
| Relatórios | A atividade on-chain e as informações do mutuário off-chain são conciliadas. | Exposições de materiais fora da cadeia de suprimentos não podem ser verificadas ou são relatadas de forma irregular. |
Quando um protocolo deve alterar seu modelo de crédito?
Um modelo de empréstimo não deve ser considerado bem-sucedido apenas porque os índices de inadimplência permanecem baixos em mercados favoráveis. Os modelos de crédito precisam se adaptar quando as evidências mostram que o risco está sendo precificado incorretamente.
Mudanças podem ser necessárias quando a inadimplência aumenta, a recuperação demora mais do que o esperado, os credores não conseguem encerrar o empréstimo no prazo previsto, a concentração de tomadores se torna excessiva, as premissas de subscrição falham repetidamente ou a execução judicial produz recuperações materialmente inferiores às projetadas. As respostas podem incluir limites de crédito mais baixos, cláusulas contratuais mais rigorosas, maior proteção contra perdas iniciais, relatórios mais frequentes, prazos de vencimento mais curtos, maior diversificação ou o retorno à garantia parcial.
A resposta correta nem sempre é restringir todos os parâmetros. Termos excessivamente restritivos podem eliminar o benefício de eficiência de capital que o crédito visava criar. O objetivo é tornar as perdas esperadas, as necessidades de liquidez e a remuneração do credor consistentes com o desempenho observado.
Quais são os maiores limites de crédito on-chain?
Nem sempre é possível automatizar a eliminação das configurações padrão.
Com DeFi com sobrecolateralização, um contrato inteligente pode liquidar garantias elegíveis quando um limite é ultrapassado. Com crédito sem garantia ou lastreado fora da blockchain, a recuperação pode exigir negociação, reestruturação, processos judiciais, garantias, administração de ativos ou execução de garantias. Os contratos inteligentes podem automatizar fluxos de pagamento; porém, não podem garantir que um devedor em dificuldades tenha dinheiro para pagar.
A transparência é incompleta quando os ativos e os tomadores de empréstimo estão fora da blockchain.
O simples fato de registrar um token de empréstimo ou um comprovante de pagamento em uma blockchain não torna as demonstrações financeiras subjacentes automaticamente corretas. Os investidores ainda dependem de originadores, auditores, administradores, avaliadores, consultores jurídicos ou outros fornecedores de informações.
A liquidez pode não estar alinhada com a realidade.
Empréstimos privados podem ter vencimento em meses ou anos, enquanto detentores de tokens podem esperar um resgate mais rápido. Se as promessas de liquidez forem mais robustas do que a liquidez dos ativos subjacentes, situações de estresse podem expor essa discrepância. A avaliação de vulnerabilidades do crédito privado realizada pelo Conselho de Estabilidade Financeira em maio de 2026 destacou a qualidade de crédito do tomador, a opacidade da avaliação, a alavancagem, a concentração e as interconexões como áreas que exigem atenção. Essas questões não são exclusivas do crédito baseado em blockchain.
O financiamento com stablecoins adiciona mais uma camada de risco.
Muitos mercados de crédito on-chain financiam empréstimos com stablecoins. Portanto, os investidores precisam avaliar tanto o empréstimo quanto o ativo usado para financiá-lo ou liquidá-lo. O Instituto de Estabilidade Financeira do BIS observou, em outubro de 2025, que o rendimento relacionado a stablecoins pode envolver reinvestimento e atividades de empréstimo DeFi, podendo expor os usuários a riscos não equivalentes aos depósitos bancários segurados. Consulte o relatório sobre rendimentos relacionados a stablecoins .
O que tornaria o crédito on-chain um motor de crescimento duradouro para o DeFi?
O argumento mais forte não é que todos os tomadores de empréstimo devam abrir mão da necessidade de garantias. É que a infraestrutura blockchain pode tornar partes da originação, financiamento, administração, propriedade, relatórios e liquidação de crédito mais programáveis, mantendo, ao mesmo tempo, uma análise de crédito rigorosa onde ela for economicamente necessária.
Um crescimento sustentável se manifestaria em algo mais do que apenas o aumento do TVL (Valor Total Percentual). Busque por tomadores de empréstimo recorrentes que pagam seus empréstimos ao longo de todos os ciclos, credores que continuam a fornecer capital sem subsídios insustentáveis, históricos transparentes de inadimplência e recuperação, bases de tomadores de empréstimo diversificadas, condições de liquidez realistas e estruturas legais que resistam a eventos de crise reais.
A regulamentação também moldará o mercado. O trabalho do Conselho de Estabilidade Financeira (FSB) sobre criptoativos enfatiza a crescente interconexão entre criptoativos, stablecoins, DeFi e finanças tradicionais. Seu relatório anual de 2025, publicado em março de 2026, continuou a enfatizar a implementação da estrutura global para criptoativos e stablecoins.
Como você deve avaliar uma oportunidade de crédito on-chain?
Comece pela fonte de pagamento, em vez da taxa anual efetiva (TAE) anunciada. Identifique o tomador do empréstimo, o que ele faz com o capital e o fluxo de caixa esperado para pagar o principal e os juros. Em seguida, mapeie a proteção em torno desse fluxo de caixa.
- Confirme se o empréstimo não possui garantia, se a garantia é insuficiente ou se o lastro é em ativos fora da blockchain.
- Identifique quem realiza a análise de risco e quais informações essa pessoa recebe.
- Leia atentamente os termos do empréstimo, o prazo de vencimento, as cláusulas contratuais, a prioridade e as disposições em caso de inadimplência.
- Determine quem sofre a primeira perda e qual a proteção disponível abaixo da sua posição.
- Verificar a concentração de tomadores de empréstimo e setores.
- Entenda as restrições de saque e se os empréstimos subjacentes têm liquidez suficiente para suportá-las.
- Ao avaliar o rendimento, separe os juros do mutuário dos incentivos simbólicos.
- Analise o histórico real de pagamentos, atrasos, inadimplência, reestruturações e recuperação de crédito.
- Analise os riscos relacionados à exposição ao crédito envolvendo stablecoins, contratos inteligentes, oráculos, pontes, custódia e governança.
Como saber se o resultado é bom o suficiente?
Um sistema de crédito on-chain de alta qualidade deve facilitar a auditoria da decisão do investidor, e não apenas a sua execução. Deve ser possível explicar a origem do rendimento, quem deve o dinheiro, o que acontece em caso de inadimplência, como as perdas chegam à sua posição, quando é possível realizar o saque e quais informações são visíveis de forma independente na blockchain e quais são fornecidas por terceiros.
Se essas respostas se tornarem menos claras à medida que os rendimentos aumentam, mude sua abordagem: reduza a exposição, solicite mais informações, migre para uma estrutura mais sênior ou melhor protegida, ou evite a oportunidade. Se os dados de reembolso, recuperação, diversificação e relatórios melhorarem ao longo de vários ciclos de crédito, a confiança poderá aumentar gradualmente, em vez de ser presumida a partir do crescimento do protocolo.
Conclusão
O crédito on-chain pode resolver uma das limitações fundamentais do DeFi: a necessidade de os tomadores de empréstimo já possuírem mais garantias líquidas do que desejam tomar emprestado. Isso torna o empréstimo baseado em crédito uma via plausível para expandir o DeFi para o financiamento institucional e da economia real.
Mas remover as garantias em criptomoedas não elimina o risco de crédito. Isso muda a forma como esse risco é avaliado, precificado, monitorado e recuperado. A próxima onda de crescimento do DeFi será mais convincente se produzir registros de pagamento consistentes, fluxos de perdas compreensíveis, liquidez realista, análise de crédito confiável e reivindicações executáveis — e não simplesmente volumes maiores de empréstimos ou rendimentos mais altos.
Aviso de risco: Este artigo tem caráter educativo e não constitui aconselhamento financeiro ou de investimento individualizado. Crédito, stablecoins, contratos inteligentes, acordos de custódia e ativos reais tokenizados podem gerar perdas, e o histórico de pagamentos não garante resultados futuros.









