O MEV ainda é parte integrante da estrutura de mercado do Ethereum, não uma peculiaridade histórica. A documentação oficial do MEV no Ethereum, atualizada pela última vez em 26 de fevereiro de 2026, continua a descrever buscadores, construtores de blocos, validadores, arbitragem, liquidações e negociações em sanduíche como partes essenciais do cenário do MEV. Para quem realiza uma troca em uma exchange descentralizada, a lição prática permanece a mesma: uma transação que se torna visível antes da execução pode criar uma oportunidade para agentes automatizados lucrarem com sua posição ou com a movimentação de preço que ela provoca.
Isso não significa que toda troca decepcionante foi "atacada", ou que todo MEV seja prejudicial. Impacto no preço, movimentação normal do mercado, roteamento, taxas e MEV podem influenciar a execução. Entender a diferença entre eles ajuda você a evitar culpar bots por mecânicas normais de DEX — e ajuda a reconhecer as situações em que a ordem das transações realmente pode ser prejudicial.
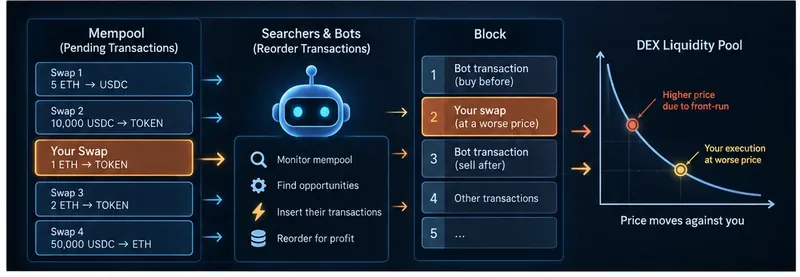
Um fluxo simplificado de negociação em sanduíche: uma operação de swap pendente visível pode ser cercada por transações de bots, de modo que a negociação do usuário seja executada após o preço se mover contra ela. O diagrama é conceitual; o roteamento real das transações e a construção dos blocos podem variar.
O que MEV realmente significa
MEV significa valor máximo extraível . O Ethereum o define como o valor que pode ser extraído da produção de blocos além da recompensa padrão por bloco e das taxas de gás, incluindo, excluindo ou alterando a ordem das transações em um bloco. O termo originalmente significava "valor extraível pelo minerador", mas depois que o Ethereum migrou para o mecanismo de prova de participação (proof-of-stake), os validadores, em vez dos mineradores, passaram a ser responsáveis por propor blocos, então "máximo" tornou-se o termo mais preciso. Consulte a documentação sobre MEV no Ethereum.org .
Na prática, grande parte da descoberta de oportunidades é realizada por participantes independentes chamados de buscadores . Eles executam algoritmos e bots que inspecionam o estado e as transações do blockchain em busca de oportunidades lucrativas. Um buscador pode enviar transações ou pacotes projetados para capturar uma arbitragem, realizar uma liquidação, reverter uma negociação ou — em um caso hostil ao usuário — realizar uma troca.
Os buscadores não são a mesma coisa que os validadores ou os construtores de blocos. Os buscadores identificam oportunidades. Os construtores montam blocos e otimizam a ordem das transações. Os validadores propõem blocos ao Ethereum. A infraestrutura moderna do Ethereum pode envolver fluxo de ordens privado e sistemas especializados de construção de blocos, portanto, o antigo modelo mental de "um minerador observa o mempool público e reordena tudo" está incompleto.
Por que sua troca de DEX pode criar uma oportunidade de MEV
Suponha que você envie uma ordem de swap no estilo mercado para comprar TOKEN com ETH de um formador de mercado automatizado. Sua negociação em si altera as reservas do pool e, portanto, seu preço. Se a negociação for grande em relação à liquidez disponível, essa variação de preço pode ser significativa.
Se as informações sobre a transação pendente forem publicamente observáveis, um mecanismo de busca pode simular o que acontecerá se sua troca for executada. O bot não está fazendo suposições às cegas: o estado on-chain e o comportamento do contrato inteligente tornam muitos resultados computacionalmente previsíveis. Quando o lucro esperado excede os custos de transação e outros riscos, o bot pode competir para posicionar transações próximas à sua.
É aqui que a tolerância à derrapagem (slippage) se torna importante. Uma troca normalmente especifica um limite de quanto a execução pode se deteriorar antes de reverter. Uma tolerância ampla dá à transação mais espaço para ser bem-sucedida após a movimentação do preço, mas também pode deixar mais margem econômica para execuções adversas. A documentação de suporte atual da Uniswap também alerta que definir a derrapagem muito alta pode resultar no recebimento de menos tokens do que o esperado, enquanto defini-la muito baixa pode fazer com que uma transação falhe. Consulte a documentação de derrapagem da Uniswap .
Ataques em sanduíche: a troca de padrões MEV que os usuários devem reconhecer.
Um ataque sanduíche envolve a transação de troca da vítima com duas transações do atacante. Em um exemplo simplificado, imagine que você está comprando um token de um pool AMM:
- Seu pedido foi submetido e ficará visível enquanto estiver pendente.
- Um sistema de busca detecta que sua negociação provavelmente fará com que o preço do token suba.
- Quem busca compra primeiro, fazendo com que o preço total caia contra você.
- Sua operação de swap será executada ao preço agora mais baixo, desde que o resultado permaneça dentro dos seus limites permitidos.
- O comprador vende o produto após a sua transação e tenta capturar a variação de preço como lucro.
A Uniswap descreve essa mesma estrutura de front-run/user-swap/back-run em sua explicação oficial sobre ataques do tipo "sandwich" . A documentação do Ethereum também identifica a negociação do tipo "sandwich" como uma forma comum de extração de MEV.
O ponto crucial é que o lucro do bot está ligado a uma pior execução para o trader que está na posição "sandwich". Isso diferencia a estratégia de "sandwich" de outras formas de MEV (Valor Mínimo de Mercado) cujos efeitos podem ser neutros ou até mesmo úteis para os mercados.
Nem todo MEV piora sua troca.
A arbitragem em DEXs é o contraexemplo mais claro. Se o mesmo ativo for negociado a preços diferentes em duas pools ou exchanges, um usuário pode comprar onde estiver mais barato e vender onde estiver mais caro. Isso captura o MEV (Valor Equivalente de Mercado), mas também força os preços de volta ao alinhamento. A documentação do Ethereum observa que a arbitragem ajuda os usuários de DEXs a obterem preços de tokens mais precisos.
A liquidação MEV é outro mecanismo em nível de protocolo. Os sistemas de empréstimo podem recompensar os participantes que liquidam rapidamente posições cujas garantias caem abaixo dos limites exigidos. Os agentes de busca competem por essas recompensas, ajudando os protocolos de empréstimo a fazer cumprir suas regras de solvência.
O back-running também pode capturar valor da mudança de estado criada por outra transação sem necessariamente piorar a execução dessa transação. A distinção importante, portanto, não é "MEV versus sem MEV", mas sim se uma estratégia de extração específica impõe uma externalidade negativa ao usuário.
O impacto no preço não é o mesmo que MEV ou slippage.
Essa distinção evita muita confusão. O impacto no preço é a variação de preço causada pela sua própria negociação em relação à liquidez disponível. Uma ordem grande em um pool raso pode ter um impacto substancial no preço, mesmo que nenhum mecanismo de busca a execute. A derrapagem de preço é a diferença entre o resultado esperado da troca e o resultado efetivamente recebido. A Uniswap distingue explicitamente os dois em sua documentação sobre impacto no preço versus derrapagem de preço .
O MEV pode adicionar outra camada de complexidade. Um operador de busca de preços em sanduíche pode intencionalmente manipular o preço da pool antes da sua operação de swap, piorando a execução dentro das restrições permitidas pela sua transação. Mas se você negociar um grande volume com baixa liquidez e receber uma cotação ruim antes mesmo de enviar qualquer coisa, isso é principalmente um problema de liquidez e impacto no preço, e não evidência de um ataque de busca de preços em sanduíche.
Como funciona o moderno gasoduto MEV
O mercado de produção de blocos do Ethereum pós-Merge é mais especializado do que a simples história do mempool público sugere. Buscadores podem descobrir oportunidades e enviar pacotes; construtores especializados podem montar blocos; relays podem mediar entre construtores e validadores; e os validadores, por fim, propõem blocos. O Ethereum documenta o MEV-Boost como uma implementação projetada para esse mercado de proponentes e construtores.
A documentação do Flashbots descreve separadamente ferramentas para buscadores, validadores, construtores, retransmissores e usuários do Ethereum. O Flashbots Protect, por exemplo, foi projetado para impedir que transações elegíveis sejam alvo de front-running no mempool público e oferece suporte a proteções relacionadas ao MEV.
Essa evolução é importante porque a afirmação "minha transação não foi divulgada publicamente" pode alterar significativamente a superfície de ataque. Isso não significa que todos os sistemas de transações privadas ofereçam garantias idênticas. A proteção depende da carteira, do RPC, da blockchain, da rota, do protocolo e do caminho exato da transação que está sendo utilizado.
Formas práticas de reduzir a exposição ao MEV durante a troca de veículos.
Use uma carteira ou interface com proteção de troca verificada.
O envio de transações privadas pode impedir que uma troca seja exposta no mempool público, onde agentes que tentam obter vantagem indevida podem vê-la. Como exemplo concreto, a Uniswap afirma que a proteção de trocas na Uniswap Wallet envia as trocas da Mainnet do Ethereum para um pool de transações privado e usa o Flashbots Protect para se defender contra ataques de sanduíche e front-running. O escopo do recurso é importante: não assuma que a mesma proteção se aplica a todas as redes, carteiras ou DEXs. Consulte a documentação atual do produto antes de confiar nele. Veja a documentação de proteção de trocas da Uniswap .
Não resolva todas as falhas de swap aumentando drasticamente o slippage.
Se uma transação falhar porque o preço ultrapassou sua tolerância, aumentar a derrapagem (slippage) pode tornar a execução mais provável. Mas um limite desnecessariamente amplo também pode autorizar um resultado muito pior. Escolha uma tolerância adequada ao ativo, à liquidez, à volatilidade e à rota, em vez de tratar uma porcentagem alta como uma solução universal.
Preste atenção à liquidez e ao tamanho da negociação.
A Uniswap observa que pools com maior liquidez geralmente produzem um impacto de preço menor, enquanto pools com menor liquidez podem produzir um impacto maior. Uma negociação que seja pequena em relação a uma liquidez profunda apresenta uma oportunidade econômica diferente de uma negociação que movimenta significativamente um pool raso. Se o impacto no preço cotado já for desconfortável, reduzir o tamanho da ordem ou reconsiderar a rota pode ser mais sensato do que simplesmente aumentar a derrapagem (slippage).
Compare a cotação, o valor mínimo recebido e a execução final.
Antes de assinar, verifique o resultado esperado, o mínimo recebido, a rota, o impacto no preço, as taxas e a rede. Após a confirmação, compare os valores reais dos tokens com as expectativas pré-negociação. Um explorador de blocos pode mostrar a ordem das transações, mas diagnosticar uma transação "sanduíche" de forma confiável pode exigir a análise das transações adjacentes e das mudanças no estado do pool, em vez de simplesmente observar que o preço final foi decepcionante.
Um exemplo concreto
Suponha que um trader queira trocar 20 ETH por um token com baixa liquidez. A cotação já indica um impacto significativo no preço. O trader escolhe uma tolerância generosa para slippage porque deseja que a transação seja bem-sucedida.
Um usuário que realiza a busca vê a negociação pendente e determina que comprar o token imediatamente antes dela elevaria o preço na AMM (Acordo de Mercadoria Autônoma), mantendo o lucro do trader acima do mínimo da transação. O usuário que realiza a busca compra primeiro. A troca de 20 ETH do trader é então executada e ele recebe menos tokens do que receberia sem a transação anterior. O usuário que realiza a busca vende em seguida, tentando realizar a diferença.
Os números variam de acordo com o design do pool, a liquidez, o gás, os mecanismos de busca concorrentes, o roteamento e a construção dos blocos. Não existe uma porcentagem universal de swap que os bots possam extrair. Qualquer artigo ou ferramenta que afirme uma perda fixa em MEV para cada transação estaria simplificando demais os mecanismos.
O que mudou — e o que não mudou
A parte duradoura do MEV é o incentivo econômico: sempre que a ordem ou inclusão de transações puder alterar quem recebe valor, agentes sofisticados competirão por esse valor. O que evoluiu foi a infraestrutura em torno dessa competição. O Ethereum agora possui um ecossistema maduro de proponentes e construtores, canais de transação privados e mecanismos de proteção voltados para o usuário. As redes de camada 2 também têm seus próprios designs de sequenciamento e MEV, portanto, as conclusões tiradas da Mainnet do Ethereum não podem ser automaticamente copiadas para todos os rollups.
Conforme a documentação oficial do Ethereum, atualizada em 26 de fevereiro de 2026, os efeitos a longo prazo do escalonamento e da mudança nos mecanismos de proponentes sobre o MEV ainda são descritos como áreas de incerteza. Essa é uma delimitação útil: a existência do MEV está bem estabelecida, mas a distribuição futura e as formas exatas do MEV em diferentes ambientes de execução não devem ser consideradas definitivas.
Resumindo para usuários de swap
MEV não é sinônimo de roubo, bots ou má execução. É uma categoria ampla de valor criada pelo controle sobre a inclusão e a ordenação de transações. Arbitragem e liquidações podem tornar os mercados descentralizados mais eficientes, enquanto ataques sanduíche podem piorar diretamente a execução de um trader.
Para swaps do dia a dia, concentre-se nas partes que você pode controlar: use interfaces confiáveis com proteção de transação documentada quando disponível, entenda o escopo dessa proteção, evite slippage desnecessariamente alto, verifique o impacto no preço e a liquidez antes de assinar e diferencie uma cotação ruim de um ataque real baseado em ordens. Os buscadores continuarão competindo por valor extraível; seu objetivo é evitar que seu swap se torne uma fonte fácil desse valor.









