Início
» Notícia
»
Modelo Stock-to-Flow do Bitcoin: Quão preciso ele é no mercado atual?
Modelo Stock-to-Flow do Bitcoin: Quão preciso ele é no mercado atual?
O modelo Stock-to-Flow do Bitcoin tornou-se popular porque oferecia algo que os investidores raramente encontram nos mercados de criptomoedas: uma equação simples atrelada a um cronograma de oferta conhecido com anos de antecedência. A ideia é intuitiva. O Bitcoin tem um estoque limitado, novas emissões ocorrem a cada quatro anos aproximadamente, e um ativo mais escasso deve, em condições iguais, ter um valor mais alto.
A dificuldade reside na expressão "mantendo-se tudo o mais constante". Em 2026, o Bitcoin será negociado em um mercado moldado não apenas pela escassez programada, mas também por produtos negociados em bolsa à vista, taxas de juros, liquidez, regulamentação, balanços corporativos, derivativos e mudanças na demanda dos investidores. Isso torna o modelo Stock-to-Flow útil como uma estrutura de escassez, mas muito mais difícil de defender como uma previsão de preço independente.
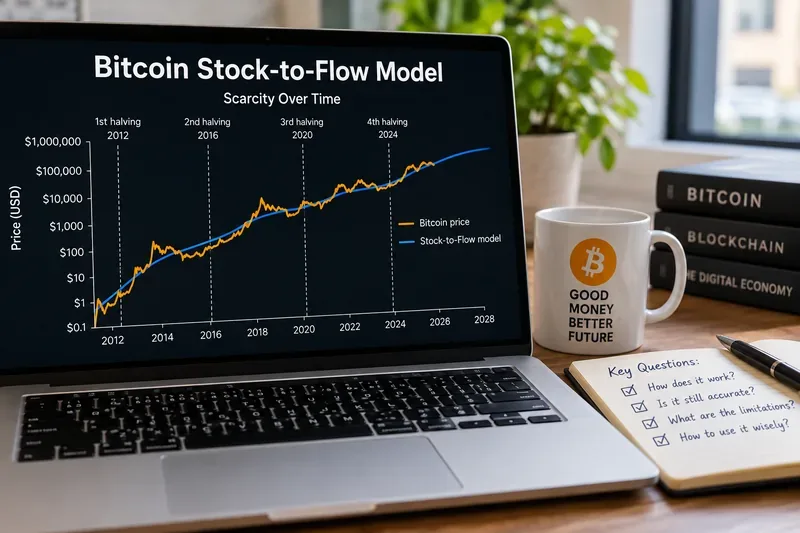
Um gráfico ilustrativo do modelo Stock-to-Flow destaca a ideia central: a emissão de Bitcoin cai durante os eventos de halving, enquanto os preços de mercado continuam sendo influenciados por muitas variáveis além da escassez de oferta.
O que o modelo Stock-to-Flow do Bitcoin realmente mede?
O índice Stock-to-Flow, geralmente abreviado como S2F, é simplesmente a quantidade de um ativo já existente dividida pela quantidade produzida em um ano:
Stock-to-Flow = estoque existente / novo fornecimento anual
Uma alta proporção significa que a produção anual é pequena em relação ao estoque existente. O ouro é frequentemente discutido sob essa perspectiva porque a produção de novas minas é modesta em comparação com as reservas acima do solo. O Bitcoin torna o conceito especialmente fácil de modelar porque a emissão está codificada em seu protocolo, em vez de ser determinada por empresas de mineração em resposta aos preços das commodities.
O artigo original de 2019 de PlanB, "Modelando o Valor do Bitcoin com Escassez" , estabeleceu uma relação logarítmica entre o valor de mercado do Bitcoin e sua razão S2F (oferta em relação à oferta e à demanda). O artigo relatou um alto valor histórico de R² e argumentou que a escassez era um fator determinante do valor. Também projetou um preço do Bitcoin de aproximadamente US$ 55.000 após o halving de 2020.
O modelo original não deve ser confundido com o modelo posterior Stock-to-Flow Cross Asset de PlanB, ou S2FX . O S2FX usou "transições de fase" e comparações entre ativos para estimar um preço do Bitcoin muito mais alto, em torno de US$ 288.000, para uma fase posterior do mercado. Misturar essas duas versões torna as discussões sobre se o "S2F funcionou" desnecessariamente confusas.
O que mudou após o halving de 2024?
O quarto halving do Bitcoin ocorreu no bloco 840.000, em 20 de abril de 2024. A recompensa por bloco caiu de 6,25 BTC para 3,125 BTC. A referência oficial do halving do Bitcoin lista a recompensa atual em 3,125 BTC e mostra que a recompensa está programada para cair novamente para 1,5625 BTC no próximo halving.
Se os blocos forem gerados aproximadamente a cada dez minutos, um subsídio de 3,125 BTC implica em cerca de 164.250 novos BTC emitidos por ano, antes de considerar a variação no tempo real de geração dos blocos. Com a oferta circulante atualmente em torno de 20 milhões de BTC, a proporção aproximada entre oferta e demanda (S2F) é, portanto, de cerca de 120. O cálculo é simples: o Bitcoin é objetivamente muito mais escasso em termos de emissão do que era antes do halving de 2024.
O que não se segue automaticamente é um preço de mercado específico. O halving altera o fluxo de criptomoedas. Não nos diz com que agressividade as instituições comprarão, se os investidores alavancados reduzirão seus riscos, como os rendimentos reais mudarão ou se os investidores preferirão o Bitcoin a ações, títulos, ouro ou dinheiro.
O indicador Stock-to-Flow tem sido suficientemente preciso para ser usado como meta de preço?
A resposta depende do padrão que você aplicar.
Pergunta
O que as evidências sugerem
Será que o S2F descreve a escassez de Bitcoin?
Sim. Reflete corretamente a taxa decrescente de novas emissões criada pelo cronograma de redução pela metade.
O modelo original captou parte da ascensão de longo prazo do Bitcoin?
Sim. Seu desempenho inicial foi excelente, e o nível de referência pós-2020 de aproximadamente US$ 55.000 acabou sendo superado.
As projeções de preços posteriores baseadas no modelo S2F permaneceram rigorosamente precisas?
Não. As previsões posteriores, especialmente o grupo de avaliações muito mais altas da S2FX, não foram validadas pelos preços reais.
O S2F consegue registrar entradas e saídas de forma confiável?
As evidências são fracas. Os testes acadêmicos apresentaram limitações estatísticas importantes e nenhuma vantagem clara em relação a abordagens mais simples.
Uma distinção útil é entre relevância explicativa e precisão de previsão . O S2F pode ajudar a explicar por que a emissão monetária de Bitcoin se torna menos inflacionária ao longo do tempo. Isso não significa que a regressão ajustada possa dizer a um investidor qual será o preço do Bitcoin no próximo trimestre ou mesmo no próximo ciclo.
O que diz a pesquisa acadêmica sobre o modelo?
O histórico de pesquisas é mais complexo do que simplesmente afirmar que "o modelo S2F foi comprovado" ou que "o modelo S2F não tem valor". Um artigo de 2022 de Thibaut Morillon e Ryan Chacon, publicado na revista Studies in Economics and Finance , intitulado "Dissecting the stock to flow model for Bitcoin" (Dissecando o modelo de estoque para fluxo do Bitcoin) , testou a construção e a robustez do modelo. Os autores descobriram que uma versão dinâmica poderia melhorar a precisão das previsões ao longo do tempo, mas também constataram que uma estratégia de negociação baseada no modelo S2F era muito menos lucrativa do que uma estratégia básica de compra e manutenção (buy-and-hold) em sua amostra.
Isso é importante porque a curva de oferta do Bitcoin e sua idade se movem na mesma direção. Quando duas variáveis de tendência são regredidas uma contra a outra, uma alta correspondência histórica pode parecer mais forte do que a relação causal subjacente realmente é.
Por que 2026 representa um ambiente mais desafiador para um modelo baseado exclusivamente na oferta?
O mercado de Bitcoin atingiu a maturidade. Um dos exemplos mais claros disso é a escala dos produtos de investimento regulamentados. Em seu registro na SEC referente a 30 de junho de 2026, o ETF iShares Bitcoin Trust reportou deter 734.261 BTC com um valor justo de aproximadamente US$ 43,4 bilhões . Esse único registro ilustra por que as variáveis do lado da demanda são importantes: veículos institucionais podem absorver ou liberar grandes quantidades de Bitcoin sem qualquer alteração na taxa de emissão do protocolo.
Os dados atuais do mercado também mostram o quanto o Bitcoin se distanciou do ambiente em que o modelo original foi projetado. A página de mercado do Bitcoin na Coinbase mostrava aproximadamente 20 milhões de BTC em circulação e uma capitalização de mercado em torno de US$ 1,5 trilhão em meados de setembro de 2026. A curva de oferta permanece previsível; a avaliação atribuída a essa oferta muda continuamente.
Para um investidor, isso significa que uma pergunta melhor não é "Qual preço o S2F prevê?", mas sim "Qual o peso explicativo que a escassez deve receber em relação à demanda, à liquidez e às condições macroeconômicas?".
Você ainda deve usar o modelo Stock-to-Flow em 2026?
Sim, se você o usar para a tarefa certa.
Use S2F se sua pergunta for sobre escassez estrutural.
O S2F é útil para comparar como a emissão de Bitcoin muda ao longo das eras de halving. Ele ajuda a responder perguntas como: Quão rápido a oferta está se expandindo? Quanto Bitcoin novo chega ao mercado em relação ao estoque já em circulação? Quão drasticamente o halving de 2024 reduziu a nova oferta?
Não utilize apenas o S2F para obter uma meta de preço precisa.
Um modelo sem variável de demanda não consegue explicar por que dois períodos com condições de emissão quase idênticas podem produzir preços muito diferentes. Para decisões de preço, os investidores também devem examinar a demanda à vista, a atividade de criação e resgate de ETFs, as condições de liquidez, a alavancagem, a volatilidade realizada, a política monetária e as métricas de avaliação derivadas de dados on-chain ou de mercado.
Não considere a linha do modelo como um sinal de negociação.
Estar “abaixo do modelo” não prova que o Bitcoin esteja subvalorizado, e estar “acima do modelo” não prova que esteja sobrevalorizado. Uma linha de regressão ajustada a dados históricos não garante um preço de equilíbrio.
O que você deve comparar com o S2F antes de tomar uma decisão?
Uma estrutura prática consiste em separar a análise de investimento em quatro camadas:
Oferta: cronograma de redução pela metade, subsídio atual do bloco, oferta circulante e emissão de longo prazo.
Demanda: participações e fluxos de ETFs, demanda por títulos de tesouraria corporativa, atividade em bolsa e ampla participação de investidores.
Estrutura de mercado: liquidez, posicionamento em derivativos, alavancagem, volatilidade e concentração de ativos.
Macroeconomia e política monetária: taxas de juros, rendimentos reais, condições do dólar, regulamentação e apetite ao risco.
O S2F abrange principalmente a primeira camada. Isso não é uma falha se for tratado como uma ferramenta especializada. Torna-se um problema apenas quando uma métrica de oferta é incorporada a um modelo de avaliação completo.
Então, o modelo Stock-to-Flow do Bitcoin ainda é relevante?
É relevante como descrição da escassez artificial do Bitcoin e como um modelo histórico que ajudou a popularizar a importância econômica dos halvings. No entanto, é muito menos convincente como um mecanismo de previsão independente para o mercado atual.
A principal razão para manter o S2F em um conjunto de ferramentas analíticas não é a sua capacidade de produzir um preço futuro preciso. É que o cronograma de emissão do Bitcoin é excepcionalmente transparente, e o S2F resume essa característica em um único número. A principal razão para não depender exclusivamente dele é igualmente simples: o preço é definido onde a oferta encontra a demanda, e o S2F modela apenas um lado dessa equação.
Para decisões de mercado atuais, considere o Stock-to-Flow como um indicador de escassez, não como um preço de destino. Se uma tese de investimento ainda parecer atraente após considerar demanda, liquidez, condições macroeconômicas, avaliação e gestão de risco, o S2F pode fornecer um contexto útil. Se a tese só funciona porque uma curva de modelo indica que o preço "deveria" ser maior, a análise é muito frágil.
Este artigo tem fins educativos e não constitui aconselhamento de investimento. Os preços das criptomoedas são voláteis e a adequação do modelo histórico não garante o desempenho futuro.