Início
» Notícia
»
Yield Farming Strategies: Maximize APY While Limiting Impermanent Loss
Yield Farming Strategies: Maximize APY While Limiting Impermanent Loss
The most important rule in yield farming is simple: optimize for net return after impermanent loss, fees, token-price changes, and transaction costs—not the highest displayed APY. A 40% advertised annual percentage yield can be worse than an 8% opportunity if the first strategy exposes you to a volatile token pair, falling incentive tokens, repeated rebalancing costs, or a large divergence from simply holding the assets.
That makes the best starting strategy for many cautious farmers a pool of strongly correlated assets, a broad liquidity range, or even lending rather than automated-market-maker liquidity when avoiding impermanent loss matters more than maximizing fee income. More aggressive concentrated-liquidity positions can earn more fees per dollar while they remain in range, but they require more monitoring and can amplify the economic cost of price divergence.
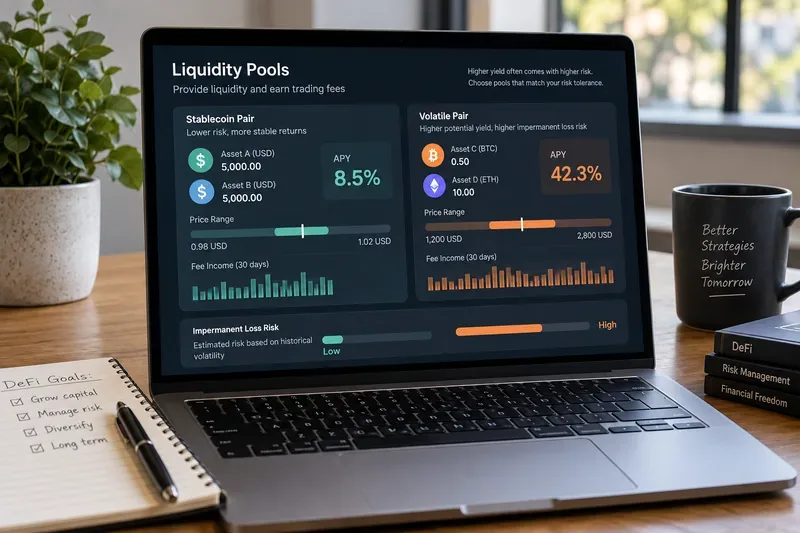
An illustrative liquidity-pool comparison highlights the core trade-off: higher advertised yield can come with greater price-range and impermanent-loss risk.
Start with net yield, not headline APY
Yield farming generally means putting crypto assets to work in decentralized finance (DeFi) to earn trading fees, lending interest, token incentives, or a combination of those rewards. APY, or annual percentage yield, expresses an annualized return that assumes compounding. It is useful for comparing opportunities only when you understand what produces the yield and how stable that yield is likely to be.
For an automated market maker (AMM), liquidity providers deposit assets into a pool that traders use for swaps. On Uniswap, for example, active liquidity earns a proportional share of swap fees. Uniswap v3 and v4 use concentrated liquidity, meaning an LP chooses the price range in which capital is active. When market price leaves that range, the position stops earning fees until price returns. The protocol's current developer documentation explains this behavior in its concentrated liquidity guide.
A practical return estimate therefore looks more like this:
Net return = trading fees + lending interest + incentive value − impermanent loss − gas and management costs − other losses.
Do not treat that as a prediction formula. Future volume, volatility, incentive-token prices, and utilization are unknown. It is a checklist for identifying where a displayed APY can diverge from the return you actually keep.
What impermanent loss actually means
A perda impermanente (PI) é o custo de oportunidade de fornecer liquidez em comparação com simplesmente manter os tokens originais quando seus preços relativos mudam. O glossário atual da Uniswap descreve a PI essencialmente nesses termos, e sua explicação sobre perda impermanente mostra como o rebalanceamento da AMM altera a composição dos tokens detidos pelo provedor de liquidez.
Para uma piscina clássica de gama completa com produto constante 50/50, uma fórmula simplificada útil é:
IL = 2 × √r / (1 + r) − 1 , onde r é a variação relativa de preço entre os dois ativos.
Se um token dobrar de valor em relação ao outro, r = 2. A fórmula resulta em aproximadamente -5,72%. Em outras palavras, antes de adicionar taxas de negociação ou incentivos, a posição do LP vale cerca de 5,72% menos do que simplesmente manter o portfólio original com os dois tokens. Se o preço relativo triplicar, a perda será de cerca de 13,4%. Esses exemplos se aplicam ao modelo clássico de produto constante de ampla faixa de negociação; posições com liquidez concentrada têm formatos de retorno diferentes e podem apresentar maior divergência ao longo da faixa ativa.
Estratégia 1: Prefira pares correlacionados quando limitar o IL for a prioridade.
Se preservar o capital em relação a um índice de referência for mais importante do que buscar o máximo retorno sobre as taxas, comece com ativos que se espera que acompanhem de perto um ao outro. Exemplos podem incluir duas stablecoins atreladas ao dólar ou duas representações do mesmo ativo subjacente. Movimentos de preço relativos menores geralmente significam menos rebalanceamento da carteira pela AMM (Agente de Gestão de Investimentos) em relação à carteira original.
O design StableSwap da Curve foi desenvolvido especificamente para ativos que se espera negociarem com valores próximos. O artigo original do StableSwap descreve uma invariante projetada para proporcionar negociação com baixa derrapagem perto do equilíbrio, comportando-se de maneira diferente à medida que um conjunto de ativos se distancia do equilíbrio.
Isso não significa que pools correlacionados estejam livres de risco. Stablecoins podem perder a paridade, ativos vinculados podem perder lastro, pontes podem falhar e contratos inteligentes podem ser explorados. A correlação reduz uma fonte de perda de investimento apenas quando a relação econômica entre os ativos se mantém.
Quando isso se encaixa
Você quer um ponto de partida com menor volatilidade.
Você se sentiria confortável em manter qualquer um dos ativos de forma independente.
Você compreende os riscos relacionados ao emissor, à garantia, ao resgate ou à ponte por trás de ambos os tokens.
A receita esperada com taxas e incentivos torna-se significativa após a dedução dos custos de rede.
Estratégia 2: Use intervalos mais amplos, a menos que tenha um motivo para gerenciar ativamente.
A liquidez concentrada pode tornar o capital muito mais eficiente, pois você aloca liquidez apenas onde espera que as negociações ocorram. Isso pode aumentar a receita de taxas por dólar de liquidez ativa. A desvantagem é que uma faixa mais estreita tem maior probabilidade de ser ultrapassada pela volatilidade normal.
A documentação da Uniswap afirma que, quando o preço sai do intervalo de uma posição v3 ou v4, a posição se torna inativa e deixa de gerar taxas; à medida que o preço se aproxima de um limite, a posição é progressivamente convertida em um token. É por isso que "quanto mais estreito, melhor" não é uma regra geral. Um intervalo estreito pode ser atraente para um par genuinamente estável, mas pode ser frágil para o ETH em relação a uma stablecoin em dólar durante uma semana volátil.
Uma faixa de negociação razoável deve refletir a volatilidade esperada e a frequência com que você está disposto a rebalancear a carteira. Se não for possível monitorar a posição regularmente, uma faixa mais ampla sacrifica um pouco a concentração de taxas em troca de mais tempo em que a carteira permanece nessa faixa. Se você gerencia a carteira ativamente, inclua as taxas de rede, os custos de swap, os impostos (quando aplicáveis) e a possibilidade de rebalanceamento a preços desfavoráveis no cálculo do seu retorno.
Estratégia 3: Compare o rendimento da taxa com o IL (Imposto sobre a Renda) que você está sendo pago para absorver.
O volume de negociação é importante porque as taxas de swap são a principal compensação econômica que os provedores de liquidez (LPs) recebem por atuarem como formadores de mercado. Um pool com alto valor total bloqueado (TVL) e pouco volume de negociação pode gerar menos receita de taxas por dólar do que um pool menor, porém com negociação ativa. Por outro lado, um par volátil com alto volume pode gerar taxas substanciais e ainda apresentar desempenho inferior a uma estratégia de manutenção (hold) se a divergência de preços for grande.
Antes de entrar, anote a seguinte questão de equilíbrio: De quanto de receita de taxas e incentivos eu precisaria para compensar uma quantidade plausível de perda de liquidez (IL) durante o período de investimento pretendido? Para um par volátil com volatilidade de 50/50 em toda a faixa de preço, você pode executar vários cenários de preços relativos usando a fórmula acima. Para liquidez concentrada, use um simulador específico para a posição ou calcule o retorno a partir da faixa de preço real, em vez de aplicar a fórmula de toda a faixa de preço.
Estratégia 4: Considere emprestar quando desejar rendimento sem perdas impermanentes de AMM.
Você não precisa fornecer liquidez AMM bilateral para obter rendimento on-chain. Os protocolos de empréstimo pagam aos fornecedores os juros gerados pelos tomadores de empréstimo. A Aave explica que as taxas de oferta variam com a utilização: à medida que a proporção da liquidez fornecida que está sendo emprestada muda, a taxa de oferta também muda. Sua documentação de oferta também deixa claro que as taxas são variáveis, e não fixas.
O empréstimo elimina o mecanismo específico de rebalanceamento de dois ativos que gera perdas impermanentes em AMMs, mas introduz riscos diferentes: falha de contratos inteligentes, insuficiência na liquidação de garantias, risco de preço de stablecoins ou ativos e restrições temporárias de saque quando a liquidez disponível é baixa. As divulgações de risco da Aave mencionam explicitamente essas possibilidades.
Quando o empréstimo pode ser mais adequado
Se seu principal objetivo é manter a exposição a um ativo, uma posição de empréstimo pode ser mais fácil de analisar do que emparelhar esse ativo com outro token em uma AMM. Compare a taxa de oferta de empréstimo com uma estimativa conservadora da receita de taxas do LP após a isenção de incentivos, em vez de comparar a APR de empréstimo com a APY de incentivo anunciada pelo LP.
Estratégia 5: Trate os incentivos simbólicos como um bônus, não como renda garantida.
Muitas fazendas anunciam rendimentos que incluem a emissão de um token de governança ou recompensa. Isso cria uma segunda aposta de mercado: o retorno da estratégia depende não apenas dos ativos subjacentes e da geração de taxas, mas também do preço do token de recompensa. Se as emissões atraírem capital mais rapidamente do que o crescimento da atividade de negociação, o rendimento pode cair. Se o token de recompensa cair drasticamente, o APY realizado pode ficar muito abaixo da taxa exibida no momento da entrada.
Uma prática útil é calcular dois números: o rendimento de fontes orgânicas, como taxas ou juros do tomador de empréstimo, e o rendimento de incentivos simbólicos. Se a estratégia só parecer atraente com premissas de incentivos agressivos, classifique-a como de alto risco.
Como escolher entre as abordagens comuns de cultivo de rendimento
Abordagem
Fonte principal de retorno
exposição a IL
sobrecarga de gestão
Melhor ajuste
Empréstimos com garantia de ativo único
Juros do mutuário
Nenhum resultado do rebalanceamento do AMM
De baixa a moderada
Investidores que desejam manter exposição a um único ativo.
Pool AMM de ativos correlacionados
Taxas de troca + possíveis incentivos
Geralmente menor enquanto a correlação se mantiver.
Moderado
LPs cautelosos que entendem o risco de desvinculação e contrato
par volátil de ampla faixa
Taxas de troca + possíveis incentivos
Significativo
Moderado
LPs dispostos a deter ambos os ativos por meio de grandes movimentações
faixa estreita e concentrada
Maior densidade de taxas enquanto estiver dentro da faixa
Potencialmente alto
Alto
LPs ativos com uma tese clara de volatilidade/amplitude.
Fazenda de alta emissão
Emissões de tokens de recompensa
Depende da posição subjacente
Alto
Usuários com alta tolerância ao risco que conseguem valorizar e monitorar recompensas.
Lista de verificação pré-depósito para maximizar o rendimento anual ajustado ao risco
Entenda ambos os ativos. Não invista em um token que você não estaria disposto a manter após uma grande oscilação de preço.
Separe o rendimento orgânico dos incentivos. Pergunte-se o que resta se as emissões de recompensas em forma de tokens caírem significativamente.
Verifique a lógica do intervalo. Para liquidez concentrada, estime com que frequência a volatilidade normal poderia levar a posição a sair do intervalo.
Realize testes de estresse nos preços relativos. Modele cenários de divergência leve, moderada e severa, no mínimo.
Registre todos os custos. Inclua depósitos, saques, swaps, rebalanceamento, operações de ponte e colheita de ativos.
Verifique a profundidade e o volume da piscina. O TVL (Valor Total Percentual) por si só não indica quanto de receita de taxas seu capital irá gerar.
Analise os riscos de protocolo e de ativos. As auditorias reduzem a incerteza, mas não eliminam os riscos relacionados a contratos inteligentes, oráculos, governança, pontes ou desvinculação.
Use o tamanho da posição como um controle de risco. Uma estratégia pode ser tecnicamente sólida e ainda assim ser inadequada se uma única falha prejudicar materialmente seu portfólio.
Como é uma boa decisão de yield farming?
O objetivo não é eliminar completamente as perdas impermanentes. O objetivo é ser compensado pelos riscos que você assume deliberadamente. Uma estratégia sólida começa com ativos que você está disposto a possuir, escolhe uma estrutura de carteira que corresponda à relação esperada entre eles, define uma faixa apropriada para a volatilidade e a frequência de monitoramento e trata taxas e incentivos como incertos, e não garantidos.
Para um iniciante que prioriza o controle de perdas, uma progressão sensata geralmente é: primeiro entender o empréstimo de ativos individuais, depois estudar carteiras de ativos correlacionados e, em seguida, experimentar pequenas posições de LP (Limited Partner) com ampla margem de negociação antes de tentar estratégias de liquidez concentrada e restrita. Para um LP experiente e ativo, faixas de negociação mais estreitas podem melhorar a eficiência do capital — mas somente se a receita adicional de taxas exceder consistentemente os custos de divergência, tempo de inatividade fora da faixa de negociação e gestão ativa.
Resumindo: a melhor yield farm não é aquela com o maior APY (Taxa Anual Efetiva) na tela. É aquela cujo retorno líquido esperado permanece atrativo após considerações realistas sobre perdas impermanentes, taxas variáveis, incentivos em tokens e custos operacionais.