Главная
» Знания
»
Как рассчитать и управлять соотношением риска и прибыли в криптотрейдинге
Как рассчитать и управлять соотношением риска и прибыли в криптотрейдинге
Анализ соотношения риска и прибыли — один из самых простых способов превратить идею криптовалютной сделки в измеримый план. Арифметика существенно не изменилась, но риск исполнения заслуживает нового внимания: 18 августа 2026 года Investor.gov обновил свой бюллетень по стоп-ордерам, стоп-лимитным ордерам и скользящим стоп-ордерам. Бюллетень написан для ценных бумаг, а не для криптовалют, однако его основное предупреждение об исполнении актуально в целом: стоп-цена — это триггер, а не гарантированная цена исполнения. Криптовалютные биржи и площадки для торговли деривативами могут иметь разные правила исполнения ордеров, поэтому трейдерам следует уточнять механику на той платформе, которую они фактически используют. См. бюллетень Investor.gov по стоп-ордерам .
Это различие важно, потому что безупречная стратегия 1:3 на бумаге может привести к ухудшению фактического соотношения после проскальзывания, комиссий, частичного исполнения ордеров или быстрого прохождения стоп-лосса. Поэтому цель этого руководства состоит не просто в расчете соотношения, а в управлении предположениями, лежащими в его основе.
Что означает соотношение риска и прибыли в криптовалютной торговле?
Соотношение риска и прибыли сравнивает сумму, которую вы планируете потерять в случае неудачной сделки, с суммой, которую вы планируете заработать, если сделка достигнет своей цели. В этой статье соотношение записывается как риск:прибыль . Таким образом, для сделки, в которой вы рискуете 100 долларами, чтобы достичь цели в 300 долларов, соотношение составляет 1:3.
Некоторые торговые платформы и обучающие материалы меняют порядок отображения и показывают соотношение прибыли и риска. Одна и та же сделка может отображаться как 3:1. Чтобы избежать ошибок, всегда указывайте цифры, а не полагайтесь только на двоеточие.
Связанное с этим понятие — множитель R. Одна «R» — это сумма, которую вы планировали рискнуть. Если вы рискуете 100 долларами и зарабатываете 250 долларов, результат равен +2,5R. Если срабатывает стоп-лосс и убыток составляет 100 долларов, результат равен -1R. Множители R упрощают сравнение сделок с разными ценами на монеты и размерами позиций.
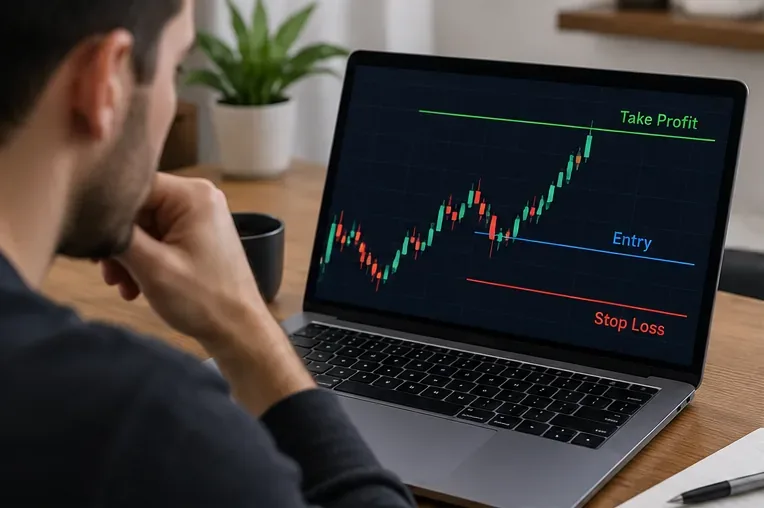
Шаг 1: Определите точку входа, точку аннулирования и целевую точку, прежде чем определять размер сделки.
Начните со структуры сделки: определите, где вы входите в сделку, где идея становится несостоятельной и где вы могли бы разумно зафиксировать прибыль.
При открытии длинной позиции стоп-лосс обычно располагается ниже точки входа, а целевая цена — выше. При открытии короткой позиции стоп-лосс располагается выше точки входа, а целевая цена — ниже. Стоп-лосс должен отражать точку, где торговая стратегия перестает быть актуальной, а не произвольную сумму в долларах, выбранную лишь для того, чтобы соотношение выглядело привлекательным.
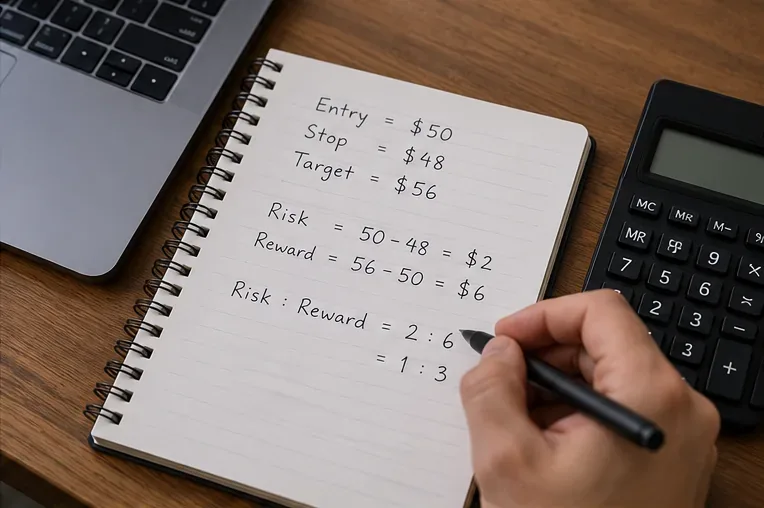
Пример длинной настройки:
Вход: 50 долларов
Стоп: 48 долларов
Целевая цена: 56 долларов
Планируемый ценовой риск составляет 2 доллара за единицу, а планируемая прибыль — 6 долларов за единицу. Это соотношение 2:6, что упрощается до 1:3 риск:прибыль .
Для короткой позиции используйте абсолютные ценовые расстояния. Если вы открываете короткую позицию по 50 долларам, устанавливаете стоп-лосс на уровне 52 долларов и целевом уровне 44 доллара, риск по-прежнему составляет 2 доллара, а прибыль — 6 долларов, поэтому планируемое соотношение также составляет 1:3.
Шаг 2: Рассчитайте соотношение риска и выгоды.
Сначала рассчитайте ценовое расстояние до стоп-лосса и целевого уровня; затем сведите эти расстояния к простому соотношению риска и прибыли.
Для открытия долгосрочного контракта основные формулы следующие:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Если цена входа составляет 50 долларов, стоп-лосс — 48 долларов, а целевая цена — 56 долларов:
Риск на единицу = 50 долларов - 48 долларов = 2 доллара
Вознаграждение за единицу = 56 долларов - 50 долларов = 6 долларов
Соотношение вознаграждения и риска = 6 долларов / 2 доллара = 3
Риск:вознаграждение = 1:3
Соотношение не показывает, насколько вероятно, что данная стратегия принесет выигрыш. Оно лишь указывает на структуру выплат в случае достижения запланированных цен. Стратегия с соотношением 1:5 и очень низкой вероятностью успеха может быть менее полезной, чем стратегия с соотношением 1:2, соответствующая проверенной стратегии. Качество соотношения и качество стратегии — это разные вопросы.
Не следует заставлять каждую сделку соответствовать одному и тому же соотношению.
Нередко можно услышать правила вроде «совершайте сделки только с коэффициентом не менее 1:2». Это может быть полезным фильтром для некоторых систем, но это не универсальный закон. Стратегию следует оценивать по совокупности показателей: процент выигрышных сделок, средний выигрыш, средний проигрыш, торговые издержки и стабильность исполнения.
Без учета затрат теоретический показатель безубыточности выигрыша при фиксированном соотношении вознаграждения и риска составляет:
Показатель безубыточности выигрышных сделок до вычета затрат
1:1
1.0R
50,0%
1:1.5
1.5R
40,0%
1:2
2.0R
33,3%
1:3
3.0R
25,0%
Это математические точки безубыточности, а не прогнозы. Комиссии, финансирование, проскальзывание, налоги, пропущенные исполнения и необязательные выходы могут повысить фактический процент выигрышных сделок, необходимый для достижения безубыточности.
Шаг 3: Преобразуйте расстояние остановки в размер положения.
Размер позиции должен определяться исходя из бюджета риска по счету и расстояния стоп-лосса, а не из объема доступной покупательной способности или кредитного плеча.
После определения стоп-лосса, решите, какую часть торгового счета вы готовы потерять, если стоп-лосс будет исполнен вблизи запланированного уровня. Это и есть риск для счета по данной сделке.
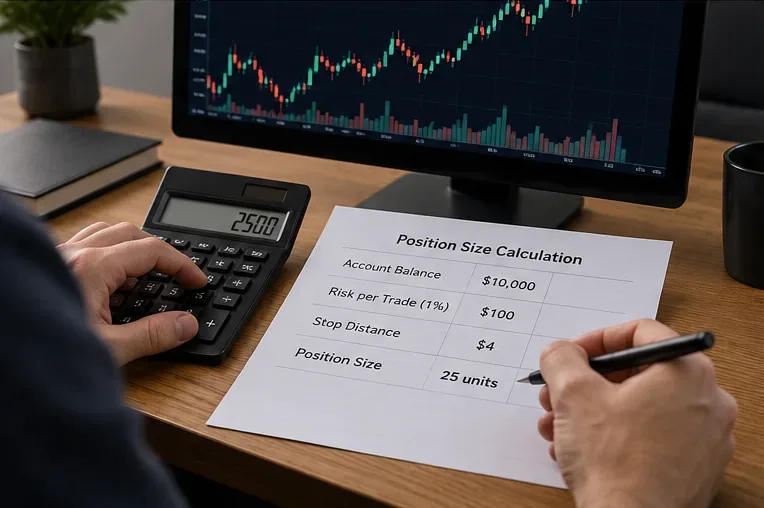
Предположим, на счету 10 000 долларов, и трейдер решает рискнуть 1%, или 100 долларами, используя стратегию с шагом стоп-лосса в 4 доллара за монету:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Этот метод позволяет поддерживать запланированный убыток в долларах на постоянном уровне даже при изменении волатильности. Более широкий стоп-лосс приводит к меньшей позиции; более узкий стоп-лосс приводит к большей позиции при условии одинакового уровня риска.
Будьте особенно осторожны с криптовалютными деривативами с кредитным плечом. CFTC предупреждает, что кредитное плечо усиливает прибыль и убытки и может сделать неблагоприятные колебания цен более значительными. Внесенное маржинальное обеспечение не то же самое, что максимальный экономический риск. На результат могут повлиять спецификации контракта, поддерживающая маржа, правила ликвидации, финансирование и специфические для биржи меры контроля рисков. Перед использованием кредитного плеча ознакомьтесь с рекомендациями CFTC по рискам торговли виртуальными валютами .
Шаг 4: Скорректируйте запланированное соотношение с учетом комиссий, проскальзывания и поведения ордеров.
В учебнике используется соотношение, предполагающее точные точки входа и выхода. Реальные рынки не всегда их предоставляют. Для большей реалистичности расчета следует оценить торговые издержки с обеих сторон позиции и учесть проскальзывание, если это необходимо.
Для долгосрочных сделок консервативный приблизительный расчет выглядит следующим образом:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Представьте ситуацию, когда чистый риск составляет 2 доллара, а чистая прибыль — 6 долларов, но трейдер оценивает совокупные издержки и проскальзывание по всей сделке в 0,20 доллара за единицу. Скорректированный риск составляет около 2,20 доллара, а скорректированная прибыль — около 5,80 доллара. Исходное соотношение 1:3 становится примерно 1:2,64.
Именно поэтому стратегии с небольшим целевым диапазоном и высокой частотой могут быть более чувствительны к издержкам, чем более медленные стратегии с более высокими целевыми ценами.
Стоп-ордера не гарантируют стоп-цену.
На сайте Investor.gov поясняется, что стоп-ордер становится рыночным ордером после достижения стоп-цены, а цена исполнения может значительно отличаться от цены срабатывания, если ликвидность ограничена или цены быстро меняются. Стоп-лимитный ордер обеспечивает контроль над ценой, но вносит еще один риск: ордер может вообще не быть исполнен, если рынок отклонится от лимита. Этот бюллетень охватывает ценные бумаги, поэтому криптотрейдерам также необходимо ознакомиться с документацией по ордерам на своей торговой площадке. См. обзор типов ордеров на Investor.gov .
Шаг 5: Используйте R-множители для управления выходами из инвестиций, не теряя из виду риски.
После открытия сделки описывайте прогресс в единицах R, а не только в процентах. Если первоначальный стоп-лосс составлял 1R, а цена сместилась в вашу пользу на расстояние, вдвое превышающее это значение, то сделка обойдется примерно в +2R до вычета издержек.
Это упрощает оценку частичных выходов. Например, если половина позиции закрывается по цене +2R, а оставшаяся половина — на уровне безубыточности, валовой результат сделки составит приблизительно +1R. Если половина закрывается по цене +1R, а оставшаяся часть теряет -1R по сравнению с первоначальным входом, совокупный валовой результат останется примерно неизменным до вычета издержек.
Перемещение стоп-лосса на уровень безубыточности может уменьшить потери, но автоматическое выполнение этого действия может также прервать сделки, которым необходимо пространство для колебаний. Правильное правило зависит от проверенного поведения торговой ситуации, а не от всеобщего предпочтения ранней защиты.
Шаг 6: Отслеживайте фактическое соотношение риска и прибыли, а не только запланированное.
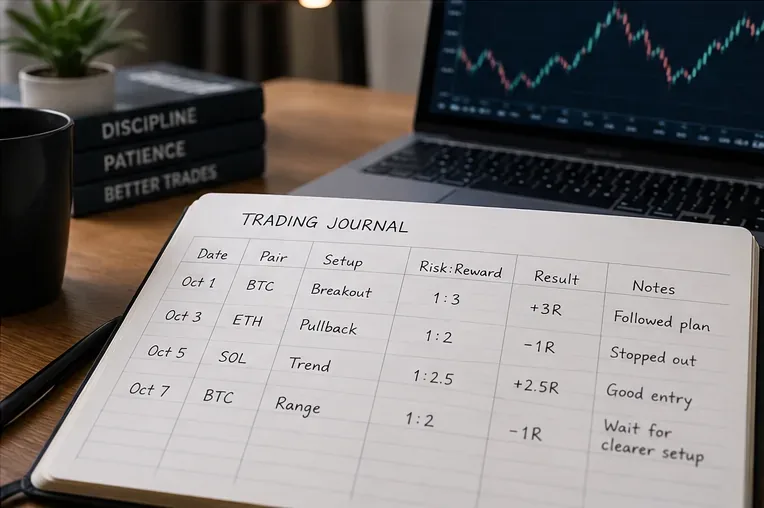
Торговый журнал помогает сравнить коэффициент, запланированный до входа в сделку, с коэффициентом R, фактически реализованным после исполнения.
В журнале следует фиксировать как план, так и результат. Полезные поля включают:
Тип актива и рынка, например, спотовый BTC или бессрочные фьючерсы на ETH.
Вход, остановка и цель
Запланированное соотношение риска и вознаграждения
Риск по счету в долларах и в процентах
Размер позиции и кредитное плечо, если таковое имеется.
Сборы, финансирование и предполагаемый срок просрочки платежей.
Фактическая цена или цены выхода
Полученный результат в R
Причина любого отклонения от первоначального плана
На основе значимой выборки сделок сравните среднее запланированное значение R со средним фактическим значением R. Если стратегия неоднократно планирует прибыль в 2R, но реализует только 0,8R из-за преждевременного сокращения прибыли, то журнал выявляет проблему исполнения, которую можно было бы скрыть с помощью одного только исходного коэффициента.
Распространенные ошибки при оценке соотношения риска и прибыли в криптовалютной торговле
Сначала выбираем целевую точку, а затем перемещаем упор для получения лучшего соотношения.
Соотношение полезно только тогда, когда и стоп-лосс, и целевая цена привязаны к обоснованной рыночной стратегии. Сужение стоп-лосса исключительно для преобразования соотношения 1:1,2 в 1:3 может увеличить вероятность срабатывания стоп-лосса из-за обычной волатильности.
Использование рычагов влияния для обоснования большего бюджета на покрытие убытков
Использование кредитного плеча изменяет эффективность использования капитала и динамику ликвидации; оно не делает базовую сделку более безопасной. Бюджет риска следует выбирать до использования кредитного плеча, а затем структуру позиции необходимо проверить на соответствие правилам маржинального кредитования и ликвидации.
Игнорирование корреляции между позициями.
Три отдельные длинные позиции по сильно коррелированным криптоактивам могут вести себя как одна большая направленная ставка. Риск на одну сделку может казаться небольшим, в то время как воздействие на уровне портфеля значительно выше. Учитывайте общее направленное и отраслевое воздействие, а не только отдельные коэффициенты.
Рассматривать стоп-лосс как гарантированный максимальный убыток
Быстрые рынки, разрывы между доступными ценами, сбои и нехватка ликвидности могут привести к исполнению ордеров хуже, чем планировалось. Указанные выше официальные источники четко указывают на ограничения по исполнению для традиционных типов рыночных ордеров, в то время как информация о криптовалютных площадках может отличаться. Заложите некоторый запас прочности при оценке риска, а не предполагайте, что стоп-лосс всегда будет исполняться точно.
Практический контрольный список перед совершением сделки
Укажите параметр "Вход" в настройках, а не из страха что-либо упустить.
Установите точку, где тезис опровергается.
Выберите целевую аудиторию, которая является реалистичной в рамках рыночной структуры и временного горизонта.
Рассчитайте чистый риск, чистую выгоду и соотношение риска и выгоды.
Оцените размер комиссионных, объем финансирования и реалистичные сроки просрочки платежей.
Установите максимальный риск счета и рассчитайте размер позиции, исходя из расстояния стоп-лосса.
При использовании кредитного плеча перед размещением ордера проверьте правила маржи, ликвидации и условий контракта.
Запишите запланированные правила R-множества и правила выхода.
После совершения сделки зафиксируйте полученную прибыль R и причину любых отклонений.
Итог
Соотношение риска и прибыли наиболее полезно в качестве основы для планирования и анализа, а не как инструмент прогнозирования. Сначала определите торговую стратегию, рассчитайте ценовой риск и потенциальную прибыль, определите размер позиции, исходя из четко заданного бюджета риска счета, а затем скорректируйте ожидания с учетом реальных затрат на исполнение. Соотношение 1:3 не обязательно лучше, чем 1:2; важно то, как это соотношение взаимодействует с фактическим процентом выигрышных сделок, средним реализованным R, затратами и стабильностью стратегии.
Криптовалютные рынки могут быть крайне волатильными, а использование кредитного плеча может значительно увеличить убытки. Комиссия по торговле товарными фьючерсами (CFTC) рекомендует понимать, как тот или иной продукт может приносить убытки, и избегать стратегий, которые вам непонятны. Анализ соотношения риска и прибыли следует рассматривать как один из уровней более широкого процесса управления рисками, а не как гарантию прибыли.