Inicio
» Conocimiento
»
How to Calculate and Manage Risk-to-Reward Ratios in Crypto Trading
How to Calculate and Manage Risk-to-Reward Ratios in Crypto Trading
Risk-to-reward analysis is one of the simplest ways to turn a crypto trade idea into a measurable plan. The arithmetic has not materially changed, but execution risk deserves fresh attention: on August 18, 2026, Investor.gov updated its bulletin on stop, stop-limit, and trailing-stop orders. The bulletin is written for securities rather than crypto, yet its core execution warning is broadly relevant: a stop price is a trigger, not a guaranteed fill price. Crypto exchanges and derivatives venues can have different order rules, so traders should confirm the mechanics on the platform they actually use. See the Investor.gov stop-order bulletin.
That distinction matters because a clean 1:3 setup on paper can become a worse realized ratio after slippage, fees, partial fills, or a fast move through the stop. The goal of this guide is therefore not just to calculate a ratio, but to manage the assumptions behind it.
What does risk-to-reward mean in crypto trading?
A risk-to-reward ratio compares the amount you plan to lose if the trade is wrong with the amount you plan to make if the trade reaches its target. In this article, the ratio is written as risk:reward. A trade risking $100 to target $300 is therefore 1:3.
Some trading platforms and educators reverse the order and show reward:risk instead. The same trade may appear as 3:1. To avoid mistakes, always label the numbers rather than relying on the colon alone.
A related concept is the R-multiple. One “R” is the amount you planned to risk. If you risk $100 and make $250, the result is +2.5R. If the full stop is hit and the loss is $100, the result is -1R. R-multiples make it easier to compare trades with different coin prices and position sizes.
Step 1: Define the entry, invalidation point, and target before sizing the trade
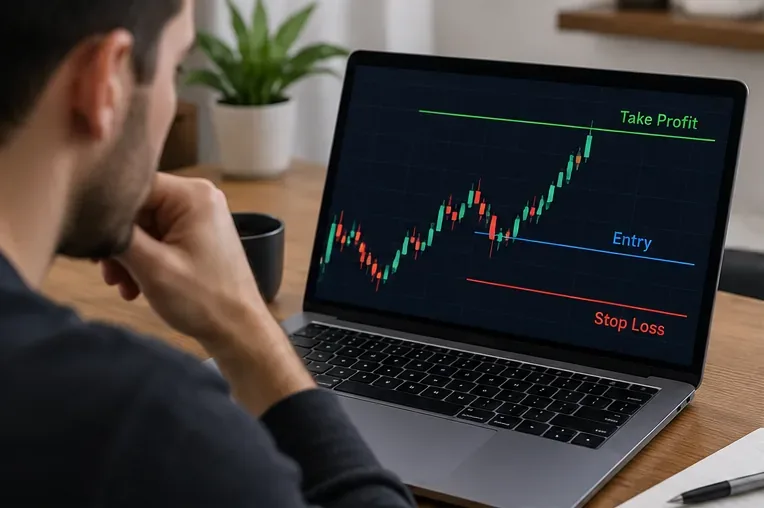
Start with the trade structure: define where you enter, where the idea is invalidated, and where you would reasonably take profit.
For a long trade, the stop is normally below the entry and the target is above it. For a short trade, the stop is above the entry and the target is below it. The stop should reflect the point where the trade thesis is no longer valid, not an arbitrary dollar amount chosen only to make the ratio look attractive.
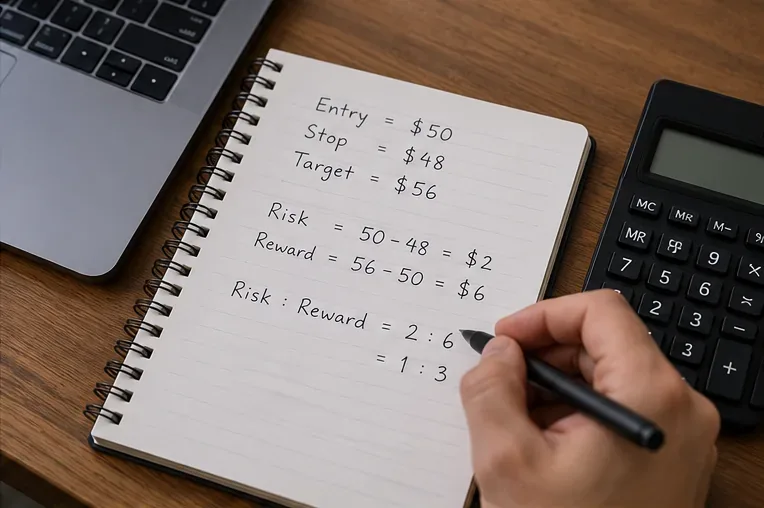
Example long setup:
Entry: $50
Stop: $48
Target: $56
The planned price risk is $2 per unit, while the planned reward is $6 per unit. That is a 2:6 ratio, which simplifies to 1:3 risk:reward.
For a short setup, use absolute price distances. If you short at $50, place the stop at $52, and target $44, the risk is still $2 and the reward is still $6, so the planned ratio is also 1:3.
Paso 2: Calcular la relación riesgo-beneficio
Primero, calcula la distancia del precio hasta el stop y el objetivo; luego, reduce esas distancias a una simple relación riesgo-recompensa.
Para una operación a largo plazo, las fórmulas básicas son:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Si el precio de entrada es de 50 dólares, el precio de stop es de 48 dólares y el precio objetivo es de 56 dólares:
Riesgo por unidad = $50 - $48 = $2
Recompensa por unidad = $56 - $50 = $6
Múltiplo recompensa-riesgo = $6 / $2 = 3
Relación riesgo/recompensa = 1:3
La proporción no indica si la configuración tiene probabilidades de éxito. Solo muestra la estructura de ganancias si se alcanzan los precios previstos. Una configuración 1:5 con una probabilidad de éxito muy baja puede ser menos útil que una configuración 1:2 que se ajuste a una estrategia probada. La calidad de la proporción y la calidad de la configuración son cuestiones distintas.
No obligues a que cada operación cumpla con la misma proporción.
Es común escuchar reglas como «solo operar con una relación de al menos 1:2». Si bien esto puede ser un filtro útil para algunos sistemas, no es una regla universal. Una estrategia debe evaluarse considerando la tasa de éxito, la ganancia promedio, la pérdida promedio, los costos de transacción y la consistencia en la ejecución.
Ignorando los costos, la tasa de éxito teórica de equilibrio para un múltiplo fijo de recompensa-riesgo es:
Tasa de éxito en el punto de equilibrio antes de costes
1:1
1.0R
50,0%
1:1,5
1.5R
40,0%
1:2
2.0R
33,3%
1:3
3.0R
25,0%
Estos son puntos de equilibrio matemáticos, no predicciones. Las comisiones, la financiación, el deslizamiento, los impuestos, las órdenes no ejecutadas y las salidas discrecionales pueden aumentar la tasa de éxito realmente necesaria para alcanzar el punto de equilibrio.
Paso 3: Convertir la distancia de parada en un tamaño de posición.
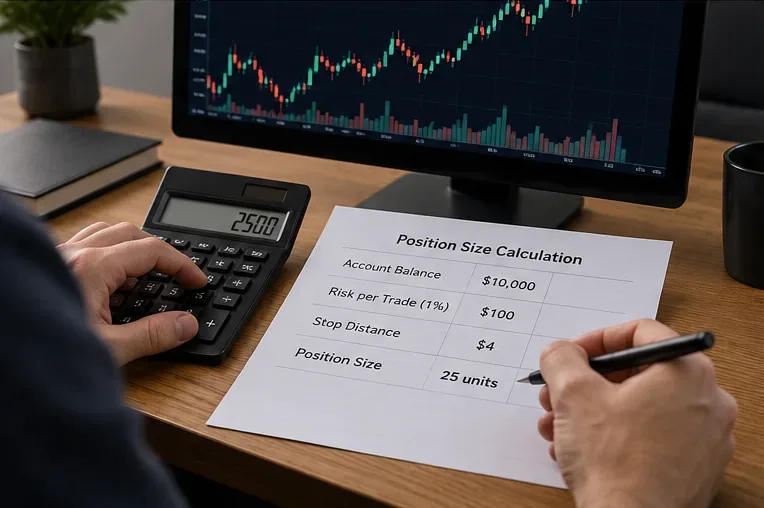
El tamaño de la posición debe derivarse del presupuesto de riesgo de la cuenta y de la distancia de stop, no de la capacidad de compra o el apalancamiento disponibles.
Una vez definido el stop loss, decida cuánto de su cuenta de trading está dispuesto a perder si se ejecuta cerca del nivel previsto. Este es el riesgo de la cuenta para esa operación.
Supongamos que la cuenta es de 10.000 dólares y el inversor decide arriesgar el 1%, o 100 dólares, en una configuración con una distancia de stop de 4 dólares por moneda:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Este método mantiene constante la pérdida prevista en dólares, incluso cuando la volatilidad varía. Un stop más amplio genera una posición menor; un stop más ajustado genera una posición mayor, suponiendo el mismo presupuesto de riesgo.
Tenga especial cuidado con los derivados de criptomonedas apalancados. La CFTC advierte que el apalancamiento amplifica las ganancias y las pérdidas, y puede hacer que las fluctuaciones adversas de los precios sean más significativas. El margen depositado no es lo mismo que el riesgo económico máximo. Las especificaciones del contrato, el margen de mantenimiento, las reglas de liquidación, la financiación y los controles de riesgo específicos de cada plataforma de intercambio pueden afectar el resultado. Consulte la guía de la CFTC sobre el riesgo de operar con criptomonedas antes de usar apalancamiento.
Paso 4: Ajustar la proporción planificada para comisiones, deslizamiento y comportamiento de las órdenes.
La proporción que se muestra en los libros de texto presupone entradas y salidas exactas. Los mercados reales no siempre las proporcionan. Para que el cálculo sea más realista, estime los costos de transacción en ambos lados de la posición y considere el deslizamiento cuando corresponda.
Para una operación a largo plazo, una aproximación conservadora es:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Imaginemos una configuración con un riesgo bruto de 2,00 $ y una ganancia bruta de 6,00 $, pero el operador estima un coste combinado y un deslizamiento de 0,20 $ por unidad en toda la operación. El riesgo ajustado es de aproximadamente 2,20 $ y la ganancia ajustada es de aproximadamente 5,80 $. La proporción original de 1:3 se convierte en aproximadamente 1:2,64.
Por eso, las estrategias de objetivos pequeños y alta frecuencia pueden ser más sensibles a los costes que las estrategias más lentas con objetivos de precio más elevados.
Las órdenes de stop no garantizan el precio de stop.
Investor.gov explica que una orden stop se convierte en una orden de mercado una vez que se alcanza el precio stop, y el precio de ejecución puede diferir significativamente del precio de activación cuando la liquidez es limitada o los precios fluctúan rápidamente. Una orden stop-limit añade control de precio, pero introduce otro riesgo: la orden podría no ejecutarse si el mercado se aleja del límite. Este boletín cubre valores, por lo que los operadores de criptomonedas también deben leer la documentación de órdenes de su plataforma. Consulte la descripción general de los tipos de órdenes en Investor.gov .
Paso 5: Utilice múltiplos R para gestionar las salidas sin perder de vista el riesgo.
Una vez abierta la operación, describa el progreso en R en lugar de solo en porcentaje. Si el stop original representa 1R y el precio se ha movido a su favor el doble de esa distancia, la operación es aproximadamente +2R antes de comisiones.
Esto facilita la evaluación de las salidas parciales. Por ejemplo, si se cierra la mitad de la posición con una ganancia de +2R y la otra mitad se cierra en el punto de equilibrio, el resultado bruto de la operación es aproximadamente de +1R. Si se cierra la mitad con una ganancia de +1R y el resto pierde -1R con respecto a la entrada original, el resultado bruto combinado se mantiene prácticamente sin cambios antes de los costos.
Mover el stop-loss al punto de equilibrio puede reducir las pérdidas, pero hacerlo automáticamente también puede interrumpir operaciones que necesitan margen para fluctuar. La regla correcta depende del comportamiento comprobado de la configuración, no de una preferencia universal por la protección temprana.
Paso 6: Realizar un seguimiento de la relación riesgo-recompensa real, no solo de la relación riesgo-recompensa planificada.
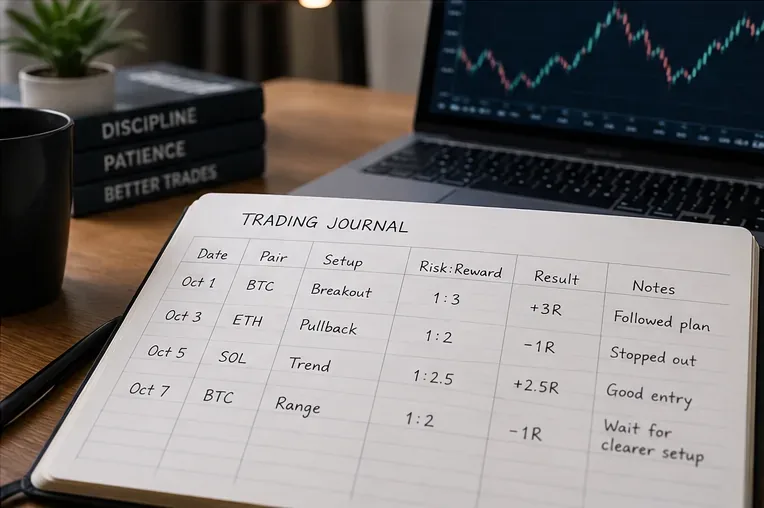
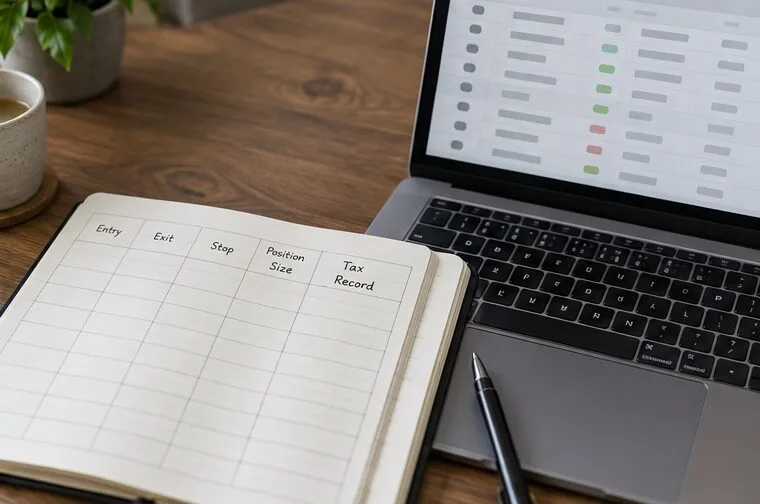
Un diario de operaciones ayuda a comparar la relación planificada antes de la entrada con el múltiplo R realmente obtenido después de la ejecución.
Un diario debe registrar tanto el plan como el resultado. Los campos útiles incluyen:
Tipo de activo y mercado, como el mercado spot de BTC o los futuros perpetuos de ETH.
Entrada, parada y objetivo
Riesgo planificado: recompensa
Riesgo de la cuenta en dólares y como porcentaje
Tamaño de la posición y apalancamiento, si lo hubiera.
Tarifas, financiación y retraso estimado
Precio o precios de salida reales
Resultado obtenido en R
Motivo de cualquier desviación del plan original
En una muestra representativa de operaciones, compare el R planificado promedio con el R realizado promedio. Si una estrategia planifica repetidamente operaciones ganadoras de 2R pero solo realiza 0,8R porque las ganancias se reducen prematuramente, el registro revela un problema de ejecución que la proporción original por sí sola ocultaría.
Errores comunes de riesgo-recompensa en el trading de criptomonedas
Elegir primero el objetivo y mover el stop para fabricar una mejor relación
Una relación solo es útil cuando tanto el stop como el objetivo están vinculados a una tesis de mercado defendible. Reducir el stop únicamente para transformar 1:1,2 en 1:3 puede aumentar la probabilidad de que la volatilidad ordinaria lo detenga.
Utilizar el apalancamiento para justificar un presupuesto de pérdidas mayor
El apalancamiento modifica la eficiencia del capital y la dinámica de liquidación; no aumenta la seguridad de la operación subyacente. El presupuesto de riesgo debe definirse antes de apalancarse, y posteriormente la estructura de la posición debe verificarse conforme a las normas de margen y liquidación.
Ignorar la correlación entre posiciones
Tres posiciones largas separadas en criptoactivos altamente correlacionados pueden comportarse como una sola apuesta direccional de mayor envergadura. El riesgo por operación puede parecer pequeño, mientras que la exposición a nivel de cartera es mucho mayor. Considere la exposición direccional y sectorial total, no solo los ratios individuales.
Tratar una orden de stop-loss como una pérdida máxima garantizada.
Los mercados volátiles, las discrepancias entre los precios disponibles, las interrupciones del servicio y la escasez de liquidez pueden provocar ejecuciones peores de lo previsto. Las fuentes oficiales mencionadas anteriormente dejan clara la limitación de ejecución para los tipos de órdenes de mercado tradicionales, mientras que los detalles de la plataforma de criptomonedas pueden variar. Incluya un margen de seguridad en el cálculo del riesgo en lugar de asumir que el stop siempre se ejecutará con exactitud.
Una lista de verificación práctica previa a la transacción
Define la entrada desde la configuración, no desde el miedo a quedarte fuera.
Coloca el tope donde la tesis queda invalidada.
Elija un objetivo que sea plausible dentro de la estructura del mercado y el horizonte temporal.
Calcula el riesgo bruto, la recompensa bruta y la relación riesgo-recompensa.
Calcular los gastos, la financiación y los posibles retrasos.
Establezca un riesgo máximo para la cuenta y calcule el tamaño de la posición a partir de la distancia del stop.
Para posiciones apalancadas, verifique las reglas de margen, liquidación y contrato antes de enviar la orden.
Anote las reglas de salida y de multiplicación de R planificadas.
Tras la operación, registre la rentabilidad obtenida (R) y el motivo de cualquier desviación.
En resumen
Los ratios riesgo-recompensa son más útiles como marco de planificación y revisión que como herramienta de predicción. Primero, defina la tesis de la operación, calcule el riesgo de precio y la recompensa potencial, ajuste el tamaño de la posición según un presupuesto de riesgo explícito y, a continuación, ajuste las expectativas a los costes de ejecución reales. Una configuración de 1:3 no es automáticamente mejor que una de 1:2; lo que importa es cómo interactúa el ratio con la tasa de éxito real de la estrategia, el R promedio realizado, los costes y la consistencia.
Los mercados de criptomonedas pueden ser muy volátiles y el apalancamiento puede magnificar las pérdidas. La CFTC recomienda comprender cómo un producto puede generar pérdidas y evitar estrategias que no se comprendan. El análisis de riesgo-recompensa debe considerarse como una parte de un proceso de riesgo más amplio, no como una garantía de ganancias.