Início
» Conhecimento
»
Como calcular e gerenciar a relação risco-recompensa na negociação de criptomoedas
Como calcular e gerenciar a relação risco-recompensa na negociação de criptomoedas
A análise de risco-recompensa é uma das maneiras mais simples de transformar uma ideia de negociação de criptomoedas em um plano mensurável. Os cálculos não mudaram substancialmente, mas o risco de execução merece atenção redobrada: em 18 de agosto de 2026, o Investor.gov atualizou seu boletim sobre ordens stop, stop-limit e trailing-stop. O boletim é voltado para valores mobiliários, e não para criptomoedas, mas seu principal alerta sobre execução é amplamente relevante: um preço stop é um gatilho, não um preço de execução garantido. As corretoras de criptomoedas e plataformas de derivativos podem ter regras de ordens diferentes, portanto, os traders devem confirmar os mecanismos da plataforma que utilizam. Consulte o boletim sobre ordens stop do Investor.gov .
Essa distinção é importante porque uma configuração teórica de 1:3 pode resultar em uma proporção pior na prática após derrapagens, taxas, execuções parciais ou uma passagem rápida pelo stop loss. O objetivo deste guia, portanto, não é apenas calcular uma proporção, mas gerenciar as premissas subjacentes a ela.
O que significa a relação risco-recompensa na negociação de criptomoedas?
A relação risco-recompensa compara o valor que você planeja perder se a operação for malsucedida com o valor que você planeja ganhar se a operação atingir seu objetivo. Neste artigo, a relação é escrita como risco:recompensa . Uma operação com um risco de $100 para atingir um objetivo de $300 tem, portanto, uma relação de 1:3.
Algumas plataformas de negociação e instrutores invertem a ordem e mostram a relação recompensa/risco. A mesma operação pode aparecer como 3:1. Para evitar erros, sempre identifique os números em vez de confiar apenas nos dois pontos.
Um conceito relacionado é o múltiplo R. Um "R" representa o valor que você planejou arriscar. Se você arriscar US$ 100 e ganhar US$ 250, o resultado será +2,5R. Se o stop loss for atingido e a perda for de US$ 100, o resultado será -1R. Os múltiplos R facilitam a comparação de operações com diferentes preços de criptomoedas e tamanhos de posição.
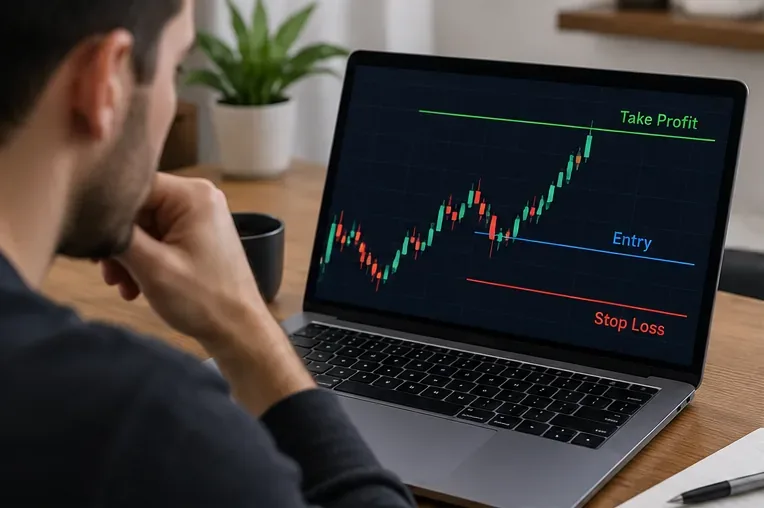
Passo 1: Defina o ponto de entrada, o ponto de invalidação e o alvo antes de dimensionar a operação.
Comece pela estrutura da operação: defina onde você entra, onde a ideia é invalidada e onde você razoavelmente obteria lucro.
Em uma operação de compra (long), o stop loss geralmente fica abaixo do ponto de entrada e o alvo acima dele. Em uma operação de venda (short), o stop loss fica acima do ponto de entrada e o alvo abaixo dele. O stop loss deve refletir o ponto em que a tese da operação deixa de ser válida, e não um valor arbitrário em dólares escolhido apenas para tornar a relação preço/lucro mais atraente.
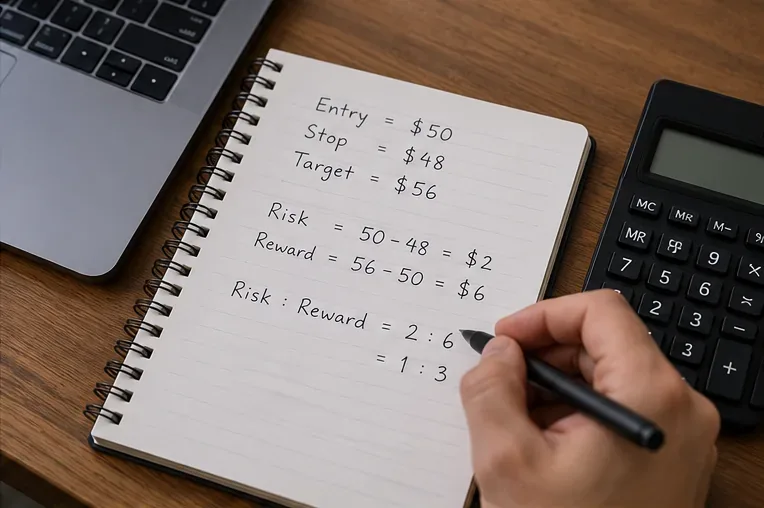
Exemplo de configuração longa:
Entrada: US$ 50
Parada: $48
Preço alvo: US$ 56
O risco de preço planejado é de US$ 2 por unidade, enquanto a recompensa planejada é de US$ 6 por unidade. Isso resulta em uma proporção de 2:6, que simplifica para uma relação risco:recompensa de 1:3 .
Para uma operação de venda a descoberto, utilize distâncias de preço absolutas. Se você vender a descoberto a US$ 50, coloque o stop loss em US$ 52 e o alvo em US$ 44; o risco continua sendo de US$ 2 e a recompensa, de US$ 6, portanto a proporção planejada também é de 1:3.
Etapa 2: Calcule a relação risco-recompensa
Calcule primeiro a distância de preço até o stop e o alvo; em seguida, reduza essas distâncias a uma relação risco-recompensa simples.
Para uma operação de longo prazo, as fórmulas básicas são:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Se a entrada custa US$ 50, a parada custa US$ 48 e o alvo custa US$ 56:
Risco por unidade = $50 - $48 = $2
Recompensa por unidade = $56 - $50 = $6
Relação recompensa/risco = $6 / $2 = 3
Relação risco:recompensa = 1:3
A proporção não indica se a estratégia tem probabilidade de sucesso. Ela apenas indica a estrutura de retorno caso os preços planejados sejam alcançados. Uma estratégia com proporção de 1:5 e probabilidade de sucesso muito baixa pode ser menos útil do que uma estratégia com proporção de 1:2 que se encaixa em uma estratégia testada. A qualidade da proporção e a qualidade da estratégia são questões distintas.
Não force todas as negociações a seguirem a mesma proporção.
É comum ouvir regras como "só faça operações com uma relação de compra/venda de pelo menos 1:2". Isso pode ser um filtro útil para alguns sistemas, mas não é uma lei universal. Uma estratégia deve ser avaliada por uma combinação de taxa de acerto, lucro médio, prejuízo médio, custos de negociação e consistência de execução.
Desconsiderando os custos, a taxa de acerto teórica para atingir o ponto de equilíbrio, com um múltiplo fixo de recompensa/risco, é:
Taxa de vitórias para atingir o ponto de equilíbrio antes dos custos
1:1
1.0R
50,0%
1:1,5
1.5R
40,0%
1:2
2.0R
33,3%
1:3
3.0R
25,0%
Esses são pontos de equilíbrio matemáticos, não previsões. Taxas, financiamento, derrapagens, impostos, falhas na execução de ordens e saídas discricionárias podem aumentar a taxa de acerto realmente necessária para atingir o ponto de equilíbrio.
Passo 3: Converter a distância de parada em tamanho de posição
O tamanho da posição deve ser determinado pelo orçamento de risco da conta e pela distância do stop loss, e não pelo poder de compra ou alavancagem disponível.
Uma vez definido o stop loss, decida quanto da sua conta de negociação você está disposto a perder caso o stop seja executado próximo ao nível planejado. Este é o risco da conta para a operação.
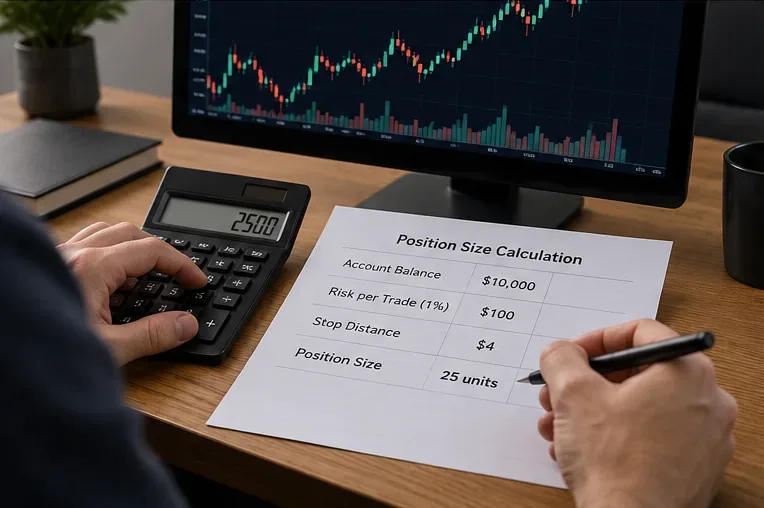
Suponha que a conta tenha US$ 10.000 e o trader opte por arriscar 1%, ou US$ 100, em uma configuração com uma distância de stop de US$ 4 por moeda:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Este método mantém a perda planejada em dólares consistente, mesmo quando a volatilidade muda. Um stop loss mais amplo resulta em uma posição menor; um stop loss mais restrito resulta em uma posição maior, assumindo o mesmo orçamento de risco.
Tenha especial cuidado com derivativos de criptomoedas alavancados. A CFTC alerta que a alavancagem amplifica ganhos e perdas e pode tornar movimentos adversos de preços mais significativos. A margem depositada não é o mesmo que risco econômico máximo. As especificações do contrato, a margem de manutenção, as regras de liquidação, o financiamento e os controles de risco específicos da corretora podem afetar o resultado. Consulte o aviso da CFTC sobre o risco da negociação de moedas virtuais antes de usar alavancagem.
Etapa 4: Ajuste a proporção planejada para taxas, derrapagem e comportamento do pedido.
A proporção teórica pressupõe entradas e saídas exatas. Os mercados reais nem sempre as fornecem. Para tornar o cálculo mais realista, estime os custos de negociação em ambos os lados da posição e considere a derrapagem (slippage) quando apropriado.
Para uma operação de longo prazo, uma aproximação conservadora é:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Imagine uma operação com risco bruto de US$ 2,00 e recompensa bruta de US$ 6,00, mas o trader estima um custo combinado de US$ 0,20 por unidade, incluindo slippage, ao longo de toda a operação. O risco ajustado é de aproximadamente US$ 2,20 e a recompensa ajustada é de cerca de US$ 5,80. A proporção original de 1:3 passa a ser aproximadamente 1:2,64.
É por isso que estratégias de alvo pequeno e alta frequência podem ser mais sensíveis aos custos do que configurações mais lentas com objetivos de preço maiores.
Ordens de stop não garantem o preço de stop.
O site Investor.gov explica que uma ordem stop se torna uma ordem a mercado assim que o preço de stop é atingido, e o preço de execução pode diferir significativamente do preço de ativação quando a liquidez é limitada ou os preços oscilam rapidamente. Uma ordem stop-limit adiciona controle de preço, mas introduz outro risco: a ordem pode não ser executada se o mercado se afastar do limite. Esse boletim abrange valores mobiliários, portanto, os traders de criptomoedas também devem ler a documentação da ordem para sua plataforma de negociação. Consulte a visão geral dos tipos de ordem no Investor.gov .
Etapa 5: Use múltiplos R para gerenciar saídas sem perder o controle do risco.
Após a abertura da operação, descreva o progresso em R em vez de apenas em termos percentuais. Se o stop original representa 1R e o preço se moveu a seu favor o dobro dessa distância, a operação está aproximadamente +2R antes dos custos.
Isso facilita a avaliação de saídas parciais. Por exemplo, se metade da posição for fechada com lucro de +2R e a outra metade for interrompida no ponto de equilíbrio, o resultado bruto da operação será de aproximadamente +1R. Se metade for fechada com lucro de +1R e o restante perder -1R em relação à entrada original, o resultado bruto combinado será praticamente nulo antes dos custos.
Mover o stop para o ponto de equilíbrio pode reduzir as perdas, mas fazê-lo automaticamente também pode interromper operações que precisam de espaço para flutuar. A regra correta depende do comportamento testado da configuração, e não de uma preferência universal por proteção antecipada.
Etapa 6: Monitore a relação risco-recompensa realizada, e não apenas a relação risco-recompensa planejada.
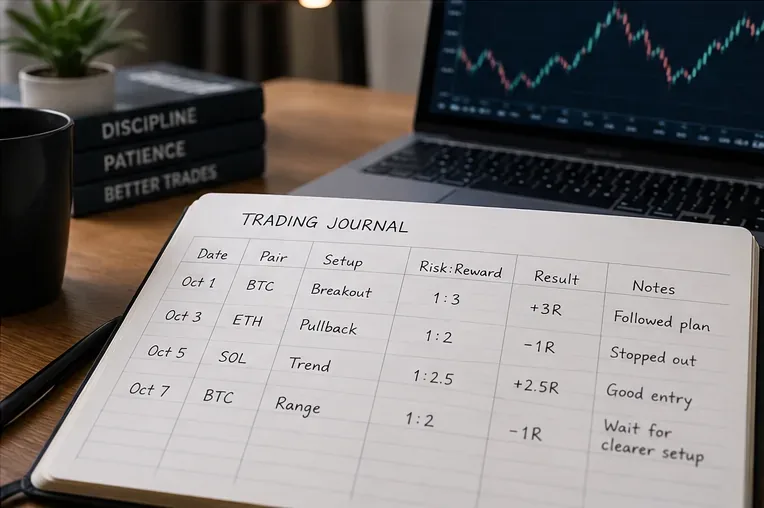
Um diário de negociação ajuda a comparar a proporção planejada antes da entrada com o múltiplo R efetivamente obtido após a execução.
Um diário deve registrar tanto o plano quanto o resultado. Campos úteis incluem:
Tipo de ativo e mercado, como BTC à vista ou futuros perpétuos de ETH.
Entrada, parada e alvo
Relação risco/recompensa planejada
Risco da conta em dólares e em percentagem
Tamanho e alavancagem da posição, se houver.
Taxas, financiamento e atraso estimado
Preço ou preços de saída reais
Resultado obtido em R
Justificativa para qualquer desvio do plano original.
Em uma amostra significativa de negociações, compare o R médio planejado com o R médio realizado. Se uma estratégia planeja repetidamente ganhos de 2R, mas realiza apenas 0,8R porque os lucros são cortados antecipadamente, o registro expõe um problema de execução que a proporção original sozinha ocultaria.
Erros comuns na relação risco-recompensa em negociações de criptomoedas
Escolher primeiro o alvo e mover o stop para gerar uma relação melhor.
Uma proporção só é útil quando tanto o stop quanto o alvo estão atrelados a uma tese de mercado defensável. Reduzir o stop apenas para transformar 1:1,2 em 1:3 pode aumentar a probabilidade de ser interrompido pela volatilidade comum.
Utilizar alavancagem para justificar um orçamento de perdas maior.
A alavancagem altera a eficiência do capital e a dinâmica de liquidação; ela não torna a operação subjacente mais segura. O orçamento de risco deve ser definido antes da alavancagem, e a estrutura da posição deve ser verificada em relação às regras de margem e liquidação.
Ignorando a correlação entre as posições
Três posições compradas separadas em criptoativos altamente correlacionados podem se comportar como uma única aposta direcional de maior porte. O risco por operação pode parecer pequeno, enquanto a exposição total da carteira é muito maior. Considere a exposição direcional e setorial total, e não apenas as proporções individuais.
Tratar um stop-loss como uma perda máxima garantida.
Mercados voláteis, discrepâncias entre os preços disponíveis, interrupções e escassez de liquidez podem resultar em execuções piores do que o planejado. As fontes oficiais acima deixam clara a limitação de execução para tipos de ordens de mercado tradicionais, enquanto os detalhes das plataformas de criptomoedas podem variar. Inclua uma margem de segurança no dimensionamento do risco, em vez de presumir que a ordem stop será sempre executada com exatidão.
Uma lista de verificação prática para antes da negociação
Defina a entrada a partir da configuração, não por medo de perder algo.
Coloque o ponto de parada onde a tese é invalidada.
Escolha uma meta que seja plausível dentro da estrutura de mercado e do horizonte temporal.
Calcule o risco bruto, a recompensa bruta e a relação risco:recompensa.
Estime taxas, financiamento e atrasos realistas.
Defina um risco máximo para a conta e calcule o tamanho da posição a partir da distância do stop.
Para posições alavancadas, verifique a margem, a liquidação e as regras do contrato antes de enviar a ordem.
Anote o múltiplo R planejado e as regras de saída.
Após a operação, registre o R realizado e o motivo de qualquer desvio.
Resumindo
As relações risco-recompensa são mais úteis como uma estrutura de planejamento e revisão, não como uma ferramenta de previsão. Defina primeiro a tese da operação, calcule o risco de preço e a recompensa potencial, dimensione a posição com base em um orçamento de risco explícito para a conta e, em seguida, ajuste as expectativas para os custos reais de execução. Uma configuração de 1:3 não é automaticamente melhor do que uma configuração de 1:2; o que importa é como a relação interage com a taxa de acerto real da estratégia, o R médio realizado, os custos e a consistência.
Os mercados de criptomoedas podem ser altamente voláteis e a alavancagem pode ampliar as perdas. A CFTC recomenda entender como um produto pode gerar prejuízos e evitar estratégias que você não compreenda. Considere a análise de risco-retorno como uma camada de um processo de avaliação de risco mais amplo, e não como garantia de lucro.