Startseite
» Wissen
»
Wie man das Risiko-Rendite-Verhältnis im Kryptohandel berechnet und steuert
Wie man das Risiko-Rendite-Verhältnis im Kryptohandel berechnet und steuert
Die Risiko-Rendite-Analyse ist eine der einfachsten Methoden, eine Krypto-Handelsidee in einen messbaren Plan umzusetzen. Die Berechnungsgrundlagen haben sich im Wesentlichen nicht geändert, doch das Ausführungsrisiko verdient erneute Beachtung: Am 18. August 2026 aktualisierte Investor.gov sein Bulletin zu Stop-, Stop-Limit- und Trailing-Stop-Orders. Das Bulletin bezieht sich zwar auf Wertpapiere und nicht auf Kryptowährungen, doch die zentrale Warnung zur Ausführung ist allgemein relevant: Ein Stop-Preis ist ein Auslöser, kein garantierter Ausführungspreis. Kryptobörsen und Derivatehandelsplätze können unterschiedliche Orderregeln haben. Händler sollten daher die Funktionsweise der von ihnen genutzten Plattform überprüfen. Siehe das Stop-Order-Bulletin von Investor.gov .
Diese Unterscheidung ist wichtig, da ein auf dem Papier einwandfreies 1:3-Verhältnis durch Slippage, Gebühren, Teilausführungen oder eine schnelle Bewegung über den Stop-Loss hinaus ein schlechteres tatsächliches Verhältnis ergeben kann. Ziel dieses Leitfadens ist es daher nicht nur, ein Verhältnis zu berechnen, sondern auch die zugrunde liegenden Annahmen zu steuern.
Was bedeutet das Risiko-Rendite-Verhältnis im Kryptohandel?
Das Risiko-Rendite-Verhältnis vergleicht den potenziellen Verlust bei einem Fehlschlag mit dem potenziellen Gewinn bei Erreichen des Kursziels. In diesem Artikel wird das Verhältnis als Risiko:Rendite geschrieben . Ein Trade mit einem Risiko von 100 $ und einem Kursziel von 300 $ hat demnach ein Risiko von 1:3.
Manche Handelsplattformen und Schulungsanbieter kehren die Reihenfolge um und zeigen stattdessen das Verhältnis von Gewinn zu Risiko an. Derselbe Trade kann dann beispielsweise als 3:1 erscheinen. Um Fehler zu vermeiden, sollten Sie die Zahlen immer beschriften und sich nicht nur auf den Doppelpunkt verlassen.
Ein verwandtes Konzept ist das R-Multiple . Ein „R“ entspricht dem Betrag, den Sie riskieren wollten. Wenn Sie 100 $ riskieren und 250 $ Gewinn erzielen, beträgt das Ergebnis +2,5R. Wird der Stop-Loss ausgelöst und der Verlust beträgt 100 $, beträgt das Ergebnis -1R. R-Multiples erleichtern den Vergleich von Trades mit unterschiedlichen Kryptowährungskursen und Positionsgrößen.
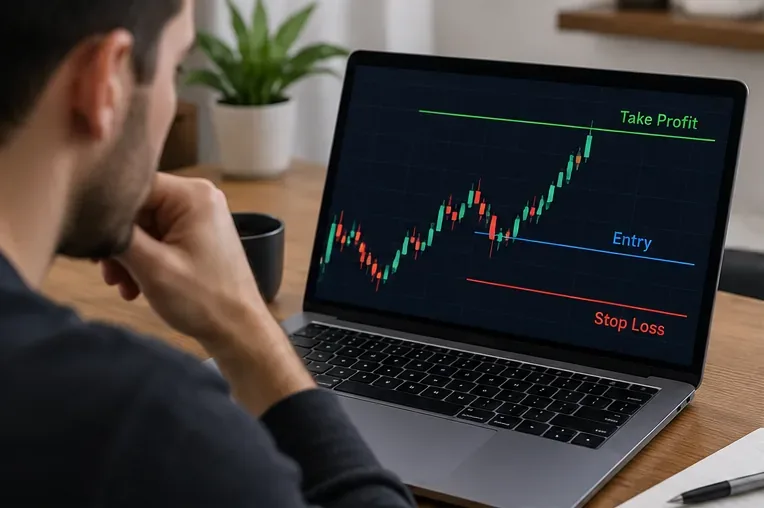
Schritt 1: Definieren Sie Einstiegspunkt, Ausstiegspunkt und Kursziel, bevor Sie die Positionsgröße festlegen.
Beginnen Sie mit der Handelsstruktur: Definieren Sie, wo Sie einsteigen, wo die Idee ungültig wird und wo Sie vernünftigerweise Gewinne realisieren würden.
Bei einer Long-Position liegt der Stop-Loss üblicherweise unter dem Einstiegskurs und das Kursziel darüber. Bei einer Short-Position liegt der Stop-Loss über dem Einstiegskurs und das Kursziel darunter. Der Stop-Loss sollte den Punkt widerspiegeln, an dem die Handelsthese nicht mehr stichhaltig ist, und nicht ein willkürlich gewählter Betrag sein, der lediglich das Kurs-Gewinn-Verhältnis attraktiv erscheinen lässt.
Beispiel für eine ausführliche Konfiguration:
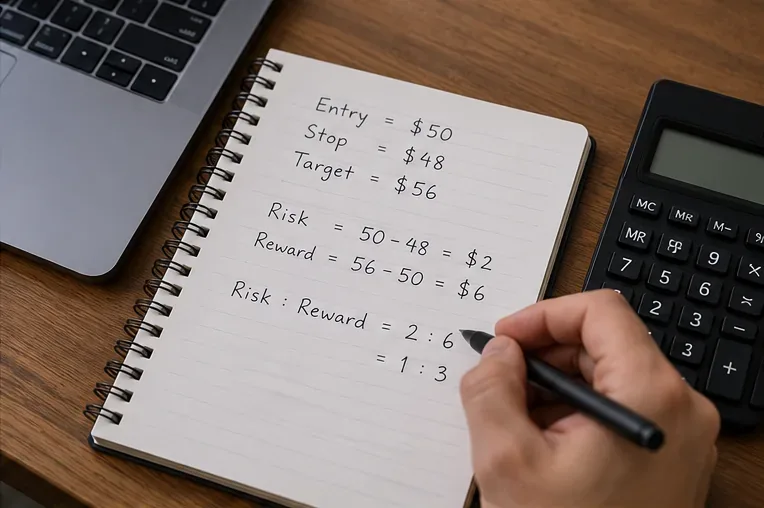
Eintritt: 50 $
Haltestelle: 48 $
Ziel: 56 $
Das geplante Preisrisiko beträgt 2 US-Dollar pro Einheit, während die geplante Rendite 6 US-Dollar pro Einheit beträgt. Das entspricht einem Verhältnis von 2:6, was sich zu einem Risiko-Rendite-Verhältnis von 1:3 vereinfacht .
Bei einer Short-Position sollten Sie absolute Kursabstände verwenden. Wenn Sie bei 50 $ shorten, den Stop-Loss bei 52 $ platzieren und ein Kursziel von 44 $ festlegen, beträgt das Risiko weiterhin 2 $ und der potenzielle Gewinn weiterhin 6 $, sodass das geplante Verhältnis ebenfalls 1:3 beträgt.
Schritt 2: Berechnen Sie das Risiko-Rendite-Verhältnis.
Berechnen Sie zunächst den Abstand des Kurses zum Stop-Loss und zum Kursziel; reduzieren Sie diese Abstände anschließend auf ein einfaches Risiko-Rendite-Verhältnis.
Für einen langfristigen Handel gelten folgende Grundformeln:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Das Verhältnis gibt keine Auskunft über die Erfolgswahrscheinlichkeit des Setups. Es zeigt lediglich die Auszahlungsstruktur an, falls die geplanten Preise erreicht werden. Ein 1:5-Setup mit sehr geringer Erfolgswahrscheinlichkeit kann weniger nützlich sein als ein 1:2-Setup, das zu einer erprobten Strategie passt. Verhältnisqualität und Setupqualität sind unterschiedliche Aspekte.
Erzwingen Sie nicht, dass jeder Handel das gleiche Verhältnis aufweist.
Man hört häufig Regeln wie „Nur Trades mit einem Chance-Risiko-Verhältnis von mindestens 1:2 eingehen“. Das kann für manche Systeme ein hilfreicher Filter sein, ist aber kein allgemeingültiges Gesetz. Eine Strategie sollte anhand einer Kombination aus Gewinnrate, durchschnittlichem Gewinn, durchschnittlichem Verlust, Handelskosten und Ausführungskonstanz beurteilt werden.
Unter Vernachlässigung der Kosten beträgt die theoretische Gewinnschwelle bei einem festen Gewinn-Risiko-Verhältnis:
Dies sind mathematische Gewinnschwellen, keine Prognosen. Gebühren, Finanzierung, Slippage, Steuern, verpasste Aufträge und diskretionäre Ausstiege können die tatsächlich erforderliche Gewinnrate erhöhen, um die Gewinnschwelle zu erreichen.
Schritt 3: Umrechnung der Stoppdistanz in eine Positionsgröße
Die Positionsgröße sollte sich aus dem Risikobudget des Kontos und dem Stop-Abstand ergeben, nicht aus der verfügbaren Kaufkraft oder dem verfügbaren Hebel.
Sobald der Stop-Loss festgelegt ist, entscheiden Sie, wie viel Ihres Handelskontos Sie maximal verlieren möchten, falls der Stop-Loss nahe dem geplanten Niveau ausgelöst wird. Dies ist das Kontorisiko für diesen Trade.
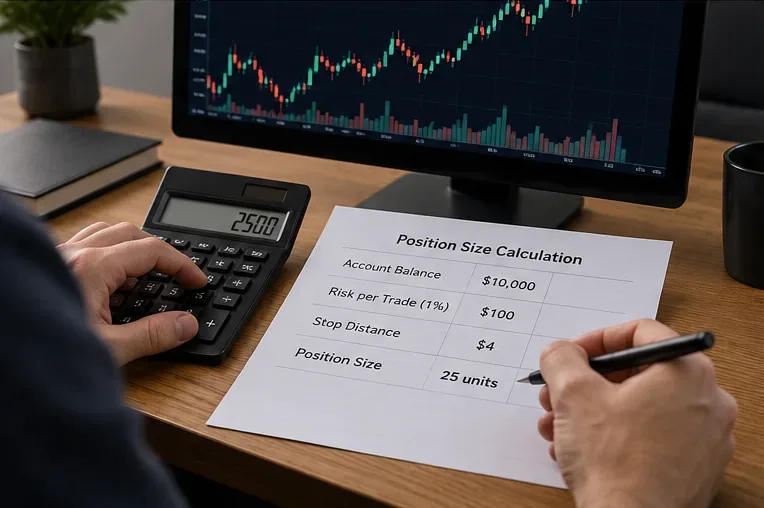
Angenommen, das Konto beträgt 10.000 US-Dollar und der Händler entscheidet sich, 1 % bzw. 100 US-Dollar bei einem Setup mit einem Stop-Loss-Abstand von 4 US-Dollar pro Münze zu riskieren:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Diese Methode hält den geplanten Dollarverlust auch bei schwankender Volatilität konstant. Ein weiter gefasster Stop-Loss führt zu einer kleineren Position, ein engerer Stop-Loss zu einer größeren, vorausgesetzt, das Risikobudget bleibt gleich.
Seien Sie besonders vorsichtig mit gehebelten Kryptoderivaten. Die CFTC warnt davor, dass Hebelwirkung Gewinne und Verluste verstärkt und negative Kursbewegungen deutlicher ausfallen lassen kann. Die hinterlegte Margin entspricht nicht dem maximalen wirtschaftlichen Risiko. Vertragsbedingungen, Mindestmargin, Liquidationsregeln, Finanzierung und börsenspezifische Risikokontrollen können das Ergebnis beeinflussen. Lesen Sie die CFTC-Empfehlungen zum Risiko des Handels mit virtuellen Währungen, bevor Sie Hebelwirkung einsetzen.
Schritt 4: Passen Sie das geplante Verhältnis an Gebühren, Slippage und Orderverhalten an
Das im Lehrbuch beschriebene Verhältnis setzt exakte Ein- und Ausstiegspunkte voraus. In der Realität sind diese jedoch nicht immer gegeben. Um die Berechnung realistischer zu gestalten, sollten Sie die Transaktionskosten auf beiden Seiten der Position schätzen und gegebenenfalls Slippage berücksichtigen.
Für eine langfristige Anlage gilt als konservative Näherung:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Stellen Sie sich ein Setup mit einem Rohrisiko von 2,00 $ und einem Rohgewinn von 6,00 $ vor. Der Trader schätzt jedoch die gesamten Kosten und den Slippage auf 0,20 $ pro Einheit. Das angepasste Risiko beträgt somit etwa 2,20 $ und der angepasste Gewinn etwa 5,80 $. Das ursprüngliche Verhältnis von 1:3 reduziert sich dadurch auf etwa 1:2,64.
Aus diesem Grund reagieren Strategien mit kleinen Kurszielen und hoher Frequenz empfindlicher auf Kosten als langsamere Setups mit größeren Kurszielen.
Stop-Orders garantieren den Stop-Preis nicht.
Investor.gov erklärt, dass eine Stop-Order zu einer Market-Order wird, sobald der Stop-Preis erreicht ist. Der Ausführungspreis kann bei geringer Liquidität oder schnellen Kursbewegungen deutlich vom Auslösepreis abweichen. Eine Stop-Limit-Order ermöglicht zwar die Preiskontrolle, birgt aber ein weiteres Risiko: Die Order wird möglicherweise gar nicht ausgeführt, wenn sich der Markt vom Limit entfernt. Diese Information bezieht sich auf Wertpapiere; Krypto-Händler müssen daher zusätzlich die Orderdokumentation ihres jeweiligen Handelsplatzes lesen. Siehe die Übersicht der Ordertypen auf Investor.gov .
Schritt 5: Nutzen Sie R-Multiplikatoren, um Ausstiege zu steuern, ohne das Risiko aus den Augen zu verlieren
Nachdem die Position eröffnet wurde, beschreiben Sie den Fortschritt in R anstatt nur in Prozent. Wenn der ursprüngliche Stop-Loss 1R betrug und sich der Kurs um das Doppelte dieses Betrags zu Ihren Gunsten bewegt hat, beträgt der Gewinn vor Kosten ungefähr +2R.
Dies erleichtert die Bewertung von Teilausstiegen. Wird beispielsweise die Hälfte der Position bei +2R geschlossen und die andere Hälfte bei Einstandskurs gestoppt, beträgt das Bruttoergebnis etwa +1R. Wird die Hälfte bei +1R geschlossen und der Rest verliert -1R gegenüber dem ursprünglichen Einstiegskurs, ist das kombinierte Bruttoergebnis vor Kosten annähernd gleich.
Das Verschieben eines Stop-Loss auf den Einstandskurs kann Verluste reduzieren, aber eine automatische Verschiebung kann auch Positionen ausschließen, die Spielraum für Kursschwankungen benötigen. Die richtige Regel hängt vom getesteten Verhalten des Setups ab, nicht von einer allgemeinen Präferenz für frühzeitige Absicherung.
Schritt 6: Erfassen Sie das realisierte Risiko-Rendite-Verhältnis, nicht nur das geplante.
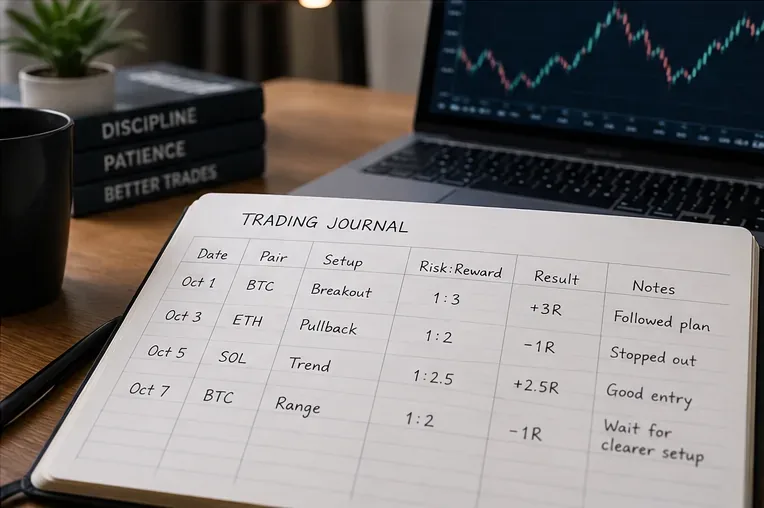
Ein Trading-Journal hilft dabei, das vor dem Einstieg geplante Verhältnis mit dem nach der Ausführung tatsächlich erzielten R-Multiple zu vergleichen.
Ein Tagebuch sollte sowohl den Plan als auch das Ergebnis festhalten. Nützliche Felder sind beispielsweise:
Anlageklasse und Marktart, wie z. B. BTC-Spot oder ETH-Perpetual-Futures
Einstieg, Stopp und Ziel
Geplantes Risiko-Rendite-Verhältnis
Kontorisiko in Dollar und als Prozentsatz
Positionsgröße und Hebelwirkung, falls vorhanden
Gebühren, Finanzierung und geschätzte Verzögerungen
Tatsächlicher Ausstiegspreis oder Preise
Realisiertes Ergebnis in R
Grund für jede Abweichung vom ursprünglichen Plan
Vergleichen Sie anhand einer aussagekräftigen Stichprobe von Transaktionen den durchschnittlich geplanten Gewinn (R) mit dem durchschnittlich realisierten Gewinn (R). Plant eine Strategie wiederholt Gewinne von 2R, realisiert aber nur 0,8R, weil Gewinne frühzeitig realisiert werden, deckt die Analyse ein Ausführungsproblem auf, das das ursprüngliche Verhältnis allein verschleiern würde.
Häufige Fehler beim Risiko-Rendite-Verhältnis im Kryptohandel
Zuerst das Ziel auswählen und dann den Anschlag verschieben, um ein besseres Verhältnis zu erzielen
Ein Kurs-Ziel-Verhältnis ist nur dann sinnvoll, wenn sowohl Stopp als auch Kursziel auf einer nachvollziehbaren Marktthese basieren. Eine bloße Verengung des Stopps, um beispielsweise aus 1:1,2 ein Verhältnis von 1:3 zu machen, kann das Risiko erhöhen, durch normale Volatilität ausgebremst zu werden.
Hebelwirkung nutzen, um ein höheres Verlustbudget zu rechtfertigen
Der Einsatz von Hebelwirkung verändert die Kapitaleffizienz und die Liquidationsdynamik; er erhöht nicht die Sicherheit des zugrunde liegenden Handels. Das Risikobudget sollte vor dem Einsatz von Hebelwirkung festgelegt werden; anschließend sollte die Positionsstruktur anhand der Margin- und Liquidationsregeln überprüft werden.
Korrelationen zwischen Positionen ignorieren
Drei separate Long-Positionen in stark korrelierten Krypto-Assets können sich wie eine größere, richtungsweisende Wette verhalten. Das Risiko pro Trade kann gering erscheinen, während das Risiko auf Portfolioebene deutlich höher ist. Berücksichtigen Sie daher das gesamte Richtungs- und Sektorrisiko, nicht nur einzelne Kennzahlen.
Die Behandlung eines Stop-Loss als garantierten maximalen Verlust
Schnelle Märkte, Preisdifferenzen, Ausfälle und Liquiditätsengpässe können zu schlechteren Ausführungen als geplant führen. Die oben genannten offiziellen Quellen verdeutlichen die Ausführungsbeschränkungen für traditionelle Marktorders, während die Details bei Krypto-Handelsplätzen abweichen können. Planen Sie daher bei der Risikobewertung einen Sicherheitsspielraum ein, anstatt davon auszugehen, dass der Stop-Loss immer exakt ausgeführt wird.
Eine praktische Checkliste vor dem Handel
Definiere den Eintrag anhand der Einstellungen, nicht aus Angst, etwas zu verpassen.
Setzen Sie den Stopppunkt an der Stelle, an der die These widerlegt wird.
Wählen Sie ein Ziel, das innerhalb der Marktstruktur und des Zeithorizonts plausibel ist.
Berechnen Sie das Rohrisiko, den Rohgewinn und das Risiko-Gewinn-Verhältnis.
Schätzen Sie Gebühren, Finanzierung und realistische Verzögerungen.
Legen Sie ein maximales Kontorisiko fest und berechnen Sie die Positionsgröße anhand der Stop-Distanz.
Bei gehebelten Positionen sollten Sie vor der Auftragserteilung die Margin-, Liquidations- und Vertragsregeln prüfen.
Notieren Sie das geplante R-Multiplikator und die Ausstiegsregeln.
Notieren Sie nach dem Handel den erzielten R-Wert und den Grund für etwaige Abweichungen.
Fazit
Risiko-Rendite-Verhältnisse eignen sich am besten als Planungs- und Überprüfungsrahmen, nicht aber als Prognoseinstrument. Definieren Sie zunächst die Handelsstrategie, berechnen Sie das Kursrisiko und die potenzielle Rendite, legen Sie die Positionsgröße anhand eines expliziten Risikobudgets fest und passen Sie anschließend Ihre Erwartungen an die tatsächlichen Ausführungskosten an. Ein Setup von 1:3 ist nicht automatisch besser als ein Setup von 1:2; entscheidend ist, wie das Verhältnis mit der tatsächlichen Trefferquote, der durchschnittlich realisierten Rendite, den Kosten und der Konsistenz der Strategie interagiert.
Kryptomärkte können sehr volatil sein, und Hebelwirkung kann Verluste verstärken. Die CFTC empfiehlt, zu verstehen, wie ein Produkt zu Verlusten führen kann, und Strategien zu vermeiden, die man nicht versteht. Betrachten Sie die Risiko-Rendite-Analyse als einen Aspekt eines umfassenderen Risikomanagements, nicht als Gewinngarantie.