Home
» Conoscenza
»
Come calcolare e gestire il rapporto rischio-rendimento nel trading di criptovalute
Come calcolare e gestire il rapporto rischio-rendimento nel trading di criptovalute
L'analisi del rapporto rischio-rendimento è uno dei modi più semplici per trasformare un'idea di trading in criptovalute in un piano misurabile. I calcoli non sono cambiati sostanzialmente, ma il rischio di esecuzione merita una nuova attenzione: il 18 agosto 2026, Investor.gov ha aggiornato il suo bollettino sugli ordini stop, stop-limit e trailing stop. Il bollettino è stato redatto per i titoli azionari e non per le criptovalute, tuttavia il suo avvertimento principale sull'esecuzione è ampiamente rilevante: un prezzo stop è un fattore scatenante, non un prezzo di esecuzione garantito. Gli exchange di criptovalute e le piattaforme di derivati possono avere regole di ordine diverse, quindi i trader dovrebbero verificare le modalità operative sulla piattaforma che effettivamente utilizzano. Consultare il bollettino sugli ordini stop di Investor.gov .
Questa distinzione è importante perché un'impostazione 1:3 apparentemente perfetta può trasformarsi in un rapporto peggiore nella pratica a causa di slippage, commissioni, operazioni parziali o un rapido superamento dello stop loss. L'obiettivo di questa guida non è quindi solo calcolare un rapporto, ma anche gestire le ipotesi su cui si basa.
Che cosa significa il rapporto rischio-rendimento nel trading di criptovalute?
Il rapporto rischio/rendimento confronta l'importo che si prevede di perdere in caso di esito negativo dell'operazione con l'importo che si prevede di guadagnare se l'operazione raggiunge l'obiettivo prefissato. In questo articolo, il rapporto è espresso come rischio:rendimento . Un'operazione che rischia 100 dollari per un obiettivo di 300 dollari ha quindi un rapporto di 1:3.
Alcune piattaforme di trading e alcuni formatori invertono l'ordine e mostrano il rapporto rischio/rendimento. La stessa operazione potrebbe quindi apparire con un rapporto di 3:1. Per evitare errori, è sempre consigliabile etichettare i numeri anziché affidarsi solo ai due punti.
Un concetto correlato è il multiplo R. Un "R" rappresenta l'importo che si intende rischiare. Se si rischiano 100 dollari e se ne guadagnano 250, il risultato è +2,5R. Se lo stop loss viene raggiunto e la perdita è di 100 dollari, il risultato è -1R. I multipli R semplificano il confronto tra operazioni con prezzi di criptovalute e dimensioni delle posizioni differenti.
Passaggio 1: Definire il punto di ingresso, il punto di invalidazione e l'obiettivo prima di dimensionare la posizione.
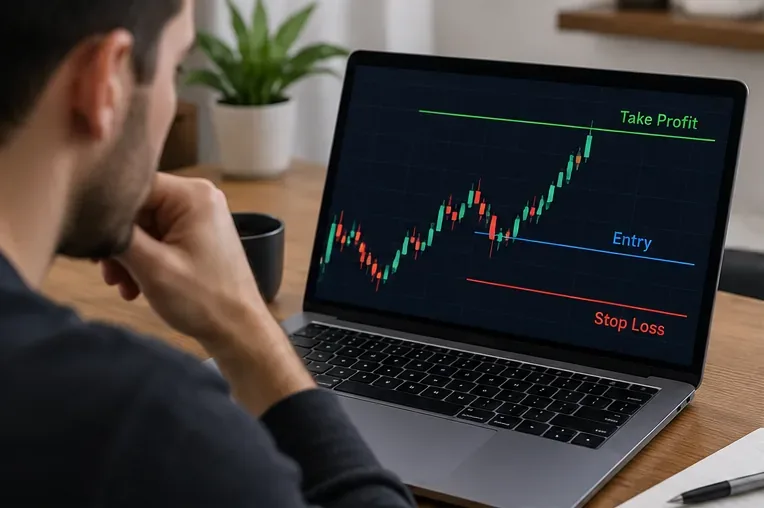
Partite dalla struttura della transazione: definite il punto di ingresso, il punto in cui l'idea viene invalidata e il punto in cui sarebbe ragionevole realizzare un profitto.
Per una posizione long, lo stop loss è normalmente posizionato al di sotto del punto di ingresso e il target al di sopra. Per una posizione short, lo stop loss è posizionato al di sopra del punto di ingresso e il target al di sotto. Lo stop loss dovrebbe riflettere il punto in cui la tesi di investimento non è più valida, non un importo arbitrario scelto solo per rendere il rapporto più attraente.
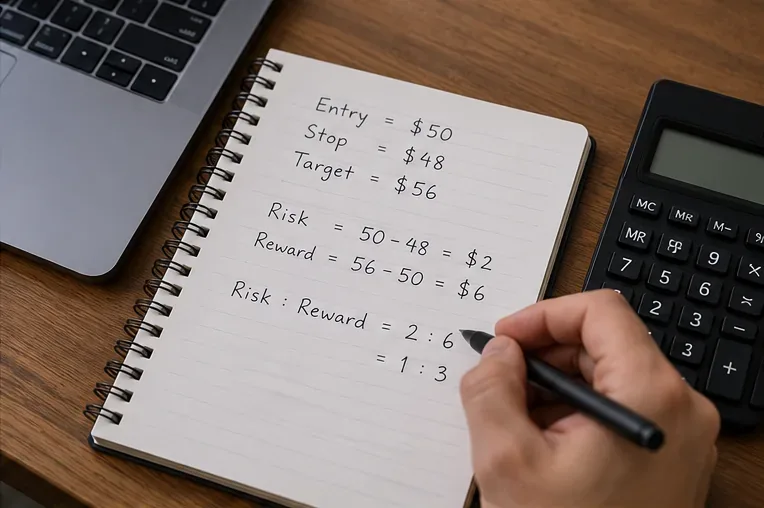
Esempio di configurazione lunga:
Quota di iscrizione: 50 dollari
Fermata: $48
Obiettivo: $56
Il rischio di prezzo previsto è di 2 dollari per unità, mentre il guadagno previsto è di 6 dollari per unità. Ciò corrisponde a un rapporto di 2:6, che si semplifica in un rapporto rischio:guadagno di 1:3 .
Per una strategia short, si utilizzano le distanze di prezzo assolute. Se si apre una posizione short a $50, si imposta lo stop loss a $52 e il target price a $44, il rischio rimane di $2 e il profitto di $6, quindi il rapporto di rischio pianificato è ancora di 1:3.
Fase 2: Calcolare il rapporto rischio-rendimento
Calcola innanzitutto la distanza di prezzo dallo stop loss e dal target; poi riduci tali distanze a un semplice rapporto rischio/rendimento.
Per un investimento a lungo termine, le formule di base sono:
Risk per unit = Entry price - Stop price
Reward per unit = Target price - Entry price
Reward-to-risk multiple = Reward per unit / Risk per unit
Se il prezzo di ingresso è di 50 dollari, lo stop è di 48 dollari e il target è di 56 dollari:
Rischio per unità = $50 - $48 = $2
Ricompensa per unità = $56 - $50 = $6
Multiplo premio-rischio = $6 / $2 = 3
Rischio:ricompensa = 1:3
Il rapporto non indica se la configurazione ha probabilità di successo. Indica solo la struttura dei profitti qualora vengano raggiunti i prezzi previsti. Una configurazione con un rapporto di 1:5 e una probabilità di successo molto bassa può essere meno utile di una configurazione con un rapporto di 1:2 che si adatta a una strategia collaudata. La qualità del rapporto e la qualità della configurazione sono due questioni distinte.
Non obbligare ogni transazione a rispettare lo stesso rapporto
È frequente sentire regole come "effettua solo operazioni con un rapporto di almeno 1:2". Questo può essere un filtro utile per alcuni sistemi, ma non è una legge universale. Una strategia dovrebbe essere valutata in base a una combinazione di percentuale di successo, profitto medio, perdita media, costi di negoziazione e coerenza nell'esecuzione.
Ignorando i costi, la percentuale teorica di vincita in pareggio per un multiplo rischio/rendimento fisso è:
Tasso di successo al punto di pareggio prima dei costi
1:1
1.0R
50,0%
1:1,5
1.5R
40,0%
1:2
2.0R
33,3%
1:3
3.0R
25,0%
Questi sono punti di pareggio matematici, non previsioni. Commissioni, finanziamenti, slittamenti, tasse, mancate erogazioni e uscite discrezionali possono aumentare il tasso di successo effettivamente necessario per raggiungere il punto di pareggio.
Passaggio 3: Convertire la distanza di arresto in una dimensione di posizione
La dimensione della posizione dovrebbe essere determinata dal budget di rischio del conto e dalla distanza dello stop loss, non dalla quantità di potere d'acquisto o leva finanziaria disponibile.
Una volta definito lo stop loss, decidi quanto del conto di trading sei disposto a perdere se lo stop viene eseguito vicino al livello pianificato. Questo rappresenta il rischio del conto per l'operazione.
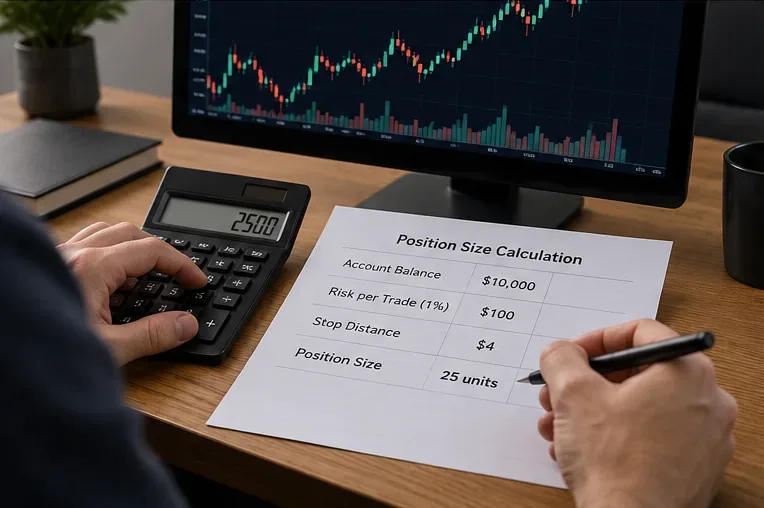
Supponiamo che il conto sia di $10.000 e che il trader scelga di rischiare l'1%, ovvero $100, su un'operazione con uno stop loss di $4 per moneta:
Position size = Account risk / Stop distance
$100 / $4 = 25 units
Questo metodo mantiene costante la perdita in dollari pianificata anche al variare della volatilità. Uno stop loss più ampio produce una posizione più piccola; uno stop loss più stretto produce una posizione più grande, a parità di budget di rischio.
Presta particolare attenzione ai derivati su criptovalute con leva finanziaria. La CFTC avverte che la leva amplifica guadagni e perdite e può rendere più significative le oscillazioni di prezzo sfavorevoli. Il margine versato non corrisponde al rischio economico massimo. Le specifiche del contratto, il margine di mantenimento, le regole di liquidazione, il finanziamento e i controlli di rischio specifici della piattaforma di scambio possono influenzare il risultato. Prima di utilizzare la leva finanziaria, consulta l' avviso della CFTC sui rischi del trading di criptovalute .
Fase 4: Adeguare il rapporto previsto in base a commissioni, slittamenti e comportamento degli ordini.
Il rapporto teorico presuppone punti di ingresso e di uscita precisi. I mercati reali non sempre li offrono. Per rendere il calcolo più realistico, è necessario stimare i costi di transazione su entrambi i lati della posizione e tenere conto dello slippage, ove opportuno.
Per un investimento a lungo termine, un'approssimazione prudente è:
Adjusted risk per unit = Entry - Stop + expected entry/exit costs + expected adverse slippage
Adjusted reward per unit = Target - Entry - expected entry/exit costs - expected adverse slippage
Immaginiamo una configurazione con un rischio grezzo di $2,00 e un potenziale guadagno grezzo di $6,00, ma il trader stima $0,20 per unità di costi combinati e slippage sull'intera operazione. Il rischio rettificato è di circa $2,20 e il guadagno rettificato è di circa $5,80. Il rapporto originale di 1:3 diventa approssimativamente 1:2,64.
Ecco perché le strategie a basso obiettivo e ad alta frequenza possono essere più sensibili ai costi rispetto a quelle a più lungo termine con obiettivi di prezzo più ampi.
Gli ordini stop non garantiscono il prezzo di stop.
Investor.gov spiega che un ordine stop diventa un ordine a mercato una volta raggiunto il prezzo di stop e che il prezzo di esecuzione può differire significativamente dal prezzo di attivazione quando la liquidità è limitata o i prezzi si muovono rapidamente. Un ordine stop-limit aggiunge il controllo del prezzo ma introduce un altro rischio: l'ordine potrebbe non essere eseguito affatto se il mercato si allontana dal limite. Tale bollettino riguarda i titoli, quindi i trader di criptovalute devono consultare anche la documentazione relativa agli ordini per la piattaforma in cui operano. Consultare la panoramica sui tipi di ordine su Investor.gov .
Fase 5: Utilizzare i multipli R per gestire le uscite senza perdere di vista il rischio
Una volta aperta la posizione, descrivi l'andamento in R anziché solo in termini percentuali. Se lo stop iniziale rappresenta 1R e il prezzo si è mosso a tuo favore del doppio di tale importo, la posizione è approssimativamente a +2R al netto dei costi.
Questo rende più facile valutare le uscite parziali. Ad esempio, se metà della posizione viene chiusa a +2R e la restante metà viene chiusa al punto di pareggio, il risultato lordo dell'operazione è di circa +1R. Se metà viene chiusa a +1R e la parte restante perde -1R rispetto al prezzo di apertura iniziale, il risultato lordo complessivo è pressoché invariato al netto dei costi.
Spostare lo stop loss al punto di pareggio può ridurre le perdite, ma farlo automaticamente potrebbe anche chiudere operazioni che necessitano di spazio per fluttuare. La regola giusta dipende dal comportamento dimostrato della configurazione, non da una preferenza universale per una protezione anticipata.
Fase 6: Monitorare il rapporto rischio-rendimento effettivo, non solo quello pianificato.
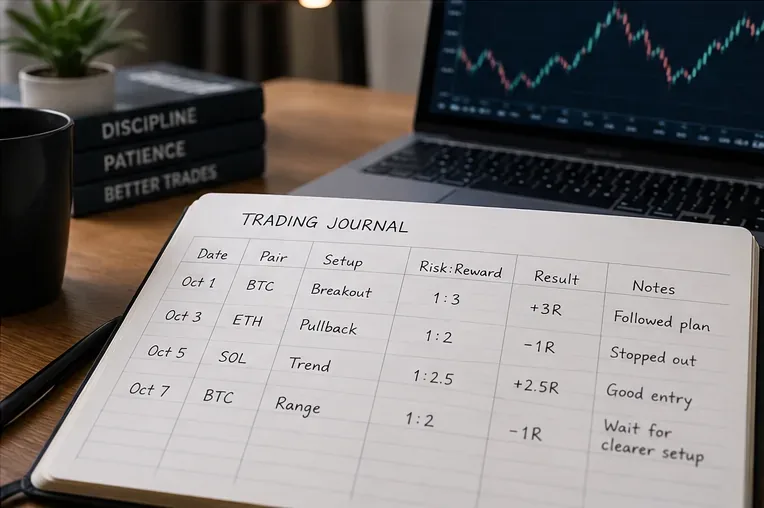
Un diario di trading aiuta a confrontare il rapporto pianificato prima dell'ingresso con il multiplo R effettivamente realizzato dopo l'esecuzione.
Un diario dovrebbe registrare sia il piano che il risultato. Campi utili includono:
Tipo di asset e di mercato, come BTC spot o future perpetui ETH
Ingresso, arresto e obiettivo
Rapporto rischio/rendimento pianificato
Il rischio del conto è espresso in dollari e in percentuale.
Dimensione della posizione e leva finanziaria, se presente
Commissioni, finanziamenti e slittamento stimato
Prezzo o prezzi di uscita effettivi
Risultato ottenuto in R
Motivo di eventuali deviazioni dal piano originale
Su un campione significativo di operazioni, confrontare il R medio pianificato con il R medio realizzato. Se una strategia pianifica ripetutamente operazioni vincenti pari a 2R ma ne realizza solo 0,8R perché i profitti vengono incassati anticipatamente, il registro rivela un problema di esecuzione che il solo rapporto iniziale nasconderebbe.
Errori comuni nel rapporto rischio-rendimento nel trading di criptovalute
Scegliere prima l'obiettivo e spostare l'arresto per produrre un rapporto migliore
Un rapporto è utile solo quando sia lo stop loss che il target loss sono legati a una tesi di mercato difendibile. Ridurre lo stop loss solo per trasformare un rapporto di 1:1,2 in 1:3 potrebbe aumentare la probabilità di essere fermati dalla normale volatilità.
Utilizzare la leva finanziaria per giustificare un budget di perdite più elevato
La leva finanziaria modifica l'efficienza del capitale e le dinamiche di liquidazione; non rende più sicura l'operazione sottostante. Il budget di rischio deve essere definito prima di ricorrere alla leva finanziaria, dopodiché la struttura della posizione deve essere verificata rispetto alle regole di margine e di liquidazione.
Ignorando la correlazione tra le posizioni
Tre posizioni lunghe separate in criptovalute altamente correlate possono comportarsi come un'unica scommessa direzionale più ampia. Il rischio per singola operazione può sembrare basso, mentre l'esposizione a livello di portafoglio è molto maggiore. È importante considerare l'esposizione direzionale e settoriale totale, non solo i singoli rapporti.
Trattare uno stop-loss come una perdita massima garantita
Mercati veloci, discrepanze tra i prezzi disponibili, interruzioni del servizio e carenze di liquidità possono portare a esecuzioni peggiori del previsto. Le fonti ufficiali citate in precedenza chiariscono la limitazione di esecuzione per i tipi di ordini di mercato tradizionali, mentre i dettagli delle piattaforme di scambio di criptovalute possono differire. È consigliabile includere un margine di sicurezza nella valutazione del rischio, anziché presumere che l'ordine stop venga sempre eseguito esattamente al valore desiderato.
Una pratica lista di controllo pre-negoziazione
Definisci l'inserimento a partire dalla configurazione, non per paura di perdere l'occasione.
Inserisci il punto di interruzione dove la tesi viene invalidata.
Scegli un obiettivo che sia plausibile all'interno della struttura del mercato e dell'orizzonte temporale.
Calcola il rischio grezzo, il rendimento grezzo e il rapporto rischio/rendimento.
Stima i costi, i finanziamenti e le variazioni realistiche.
Imposta un rischio massimo per il conto e calcola la dimensione della posizione in base alla distanza dello stop loss.
Per le posizioni con leva finanziaria, verificare i margini, le condizioni di liquidazione e le regole contrattuali prima di inviare l'ordine.
Annotare il multiplo R previsto e le regole di uscita.
Dopo l'operazione, registrare il R realizzato e la motivazione di eventuali scostamenti.
In conclusione
I rapporti rischio/rendimento sono più utili come strumento di pianificazione e revisione, non come strumento di previsione. Definisci prima la tesi di trading, calcola il rischio di prezzo e il potenziale rendimento, dimensiona la posizione in base a un budget di rischio esplicito per il conto e poi adegua le aspettative ai costi di esecuzione effettivi. Un rapporto 1:3 non è automaticamente migliore di un rapporto 1:2; ciò che conta è come il rapporto interagisce con il tasso di successo effettivo della strategia, il rendimento medio realizzato, i costi e la coerenza.
I mercati delle criptovalute possono essere estremamente volatili e la leva finanziaria può amplificare le perdite. La CFTC raccomanda di comprendere come un prodotto possa generare perdite e di evitare strategie che non si comprendono. L'analisi del rapporto rischio-rendimento va considerata come un elemento di un processo di gestione del rischio più ampio, non come una garanzia di profitto.