Home
» Notizia
»
Confronto tra stablecoin decentralizzate: modelli di sicurezza di USDe, FRAX e DAI
Confronto tra stablecoin decentralizzate: modelli di sicurezza di USDe, FRAX e DAI
La definizione di "stablecoin decentralizzata" è utile, ma può nascondere presupposti di sicurezza radicalmente diversi. USDe, FRAX e DAI non proteggono un valore simile al dollaro allo stesso modo. Un'analisi del rischio pratica, quindi, inizia con una domanda più specifica: cosa deve continuare a funzionare affinché ogni token rimanga solvibile e il suo valore si mantenga vicino a 1 dollaro?
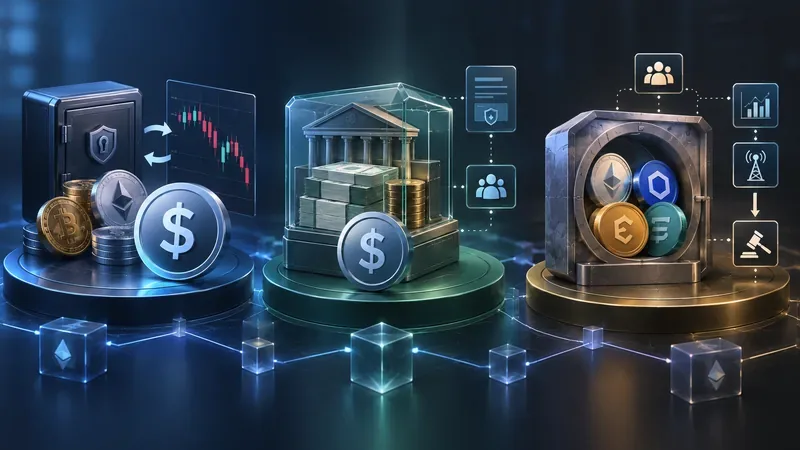
Tre modelli principali di titoli stablecoin: copertura a neutralità di mercato, emissione garantita da riserve e debito collaterale con liquidazioni.
Questo confronto si basa sulla documentazione ufficiale verificata il 15 settembre 2026. Un problema di denominazione è immediatamente rilevante: l'attuale stablecoin di Frax ancorata al dollaro è frxUSD . La documentazione precedente di FRAX descrive il modello FRAX V3, mentre la documentazione attuale di Frax descrive frxUSD come completamente garantita da riserve equivalenti a liquidità consentite, come ad esempio i fondi del Tesoro statunitense tokenizzati. Considerare "FRAX" come se il suo vecchio design fosse rimasto invariato fornirebbe quindi un quadro di rischio obsoleto.
Confronto rapido: cosa garantisce concretamente la sicurezza del dollaro?
Sistema
Modello di sicurezza primario
Meccanismi di ancoraggio/solvibilità
Importanti dipendenze di fiducia
USDe (Ethena)
Garanzia in criptovalute più derivati di compensazione; possono essere detenuti anche asset liquidi stabili
Copertura delta, arbitraggio zecca/riscatto, regolamento fuori borsa, fondo di riserva
Custodi/fornitori OES, sedi di derivati, esecuzione di operazioni di copertura, garanzia di attività, contratti intelligenti
FRAX / frxUSD attuale
frxUSD attuale: riserve equivalenti a contanti consentite con un rapporto 1:1, inclusi i fondi del Tesoro tokenizzati. Il FRAX V3 precedente puntava ad una collateralizzazione di almeno il 100% e utilizzava AMO.
Percorsi di conio/combustione del custode e riscatto delle riserve; contratti e governance dell'ecosistema Frax
Attività di riserva, depositari, operazioni delegate da Frax Inc, governance, contratti intelligenti
DAI (Sky Protocol, precedentemente MakerDAO)
Sistema di debito multicollaterale
Cassette blindate sovracollateralizzate, parametri di rischio, oracoli dei prezzi, liquidazioni automatizzate, governance e meccanismi di emergenza
Qualità delle garanzie, funzionamento dell'oracolo, mercati di liquidazione, governance, contratti intelligenti ed esposizioni reali/custodiali nel portafoglio di garanzie
USDe: sicurezza attraverso un bilancio coperto
Ethena descrive USDe come un dollaro sintetico , non come una stablecoin fiat convenzionale. L'idea centrale è quella di detenere asset di supporto assumendo al contempo posizioni short su derivati di compensazione. Se il protocollo detiene un asset con un'esposizione di prezzo positiva e vende allo scoperto un importo equivalente di tale esposizione, i guadagni da un lato dovrebbero compensare le perdite dall'altro, producendo un portafoglio sostanzialmente delta-neutrale. Ethena dichiara di utilizzare BTC, ETH e altri asset approvati dalla governance, nonché stablecoin liquide, mentre i derivati includono future perpetui e con consegna fisica.
Ciò modifica il modello di minaccia. USDe non dipende principalmente dal mantenimento da parte dei mutuatari di garanzie eccessive in singoli vault on-chain. Dipende dal fatto che il portafoglio combinato spot e derivati rimanga adeguatamente coperto, accessibile e solvibile. La documentazione di Ethena afferma esplicitamente che il suo design contiene componenti sia on-chain che off-chain. Il protocollo utilizza fornitori di regolamento off-exchange per la custodia delle garanzie, delegando al contempo gli asset agli exchange centralizzati per il margine senza trasferire la custodia a tali exchange. Leggi la panoramica di USDe di Ethena , la spiegazione della stabilità delta-neutrale e il modello di custodia .
Cosa può fallire?
I rischi evidenti vanno oltre il semplice "calo dei prezzi delle criptovalute". Una copertura correttamente calibrata ha lo scopo di neutralizzare gran parte di tale esposizione direzionale. Tra i possibili scenari di fallimento più rilevanti si annoverano coperture imperfette, distorsioni di base, divergenza degli asset di supporto, problemi di scambio dei derivati, fallimenti nella custodia o nel regolamento, exploit degli smart contract e condizioni economiche di finanziamento avverse prolungate. Ethena mantiene un fondo di riserva come ulteriore margine di sicurezza per i periodi di finanziamento negativo e come potenziale acquirente di USDe in mercati stressati. Si tratta di un cuscinetto, non di una garanzia contro ogni scenario di perdita. Si veda la documentazione ufficiale relativa al Fondo di Riserva .
Per chi detiene i token, un'altra distinzione pratica riguarda l'accesso al riscatto. La documentazione di Ethena afferma che l'acquisto di USDe su piattaforme AMM esterne non richiede autorizzazioni, mentre la creazione e il riscatto diretti del protocollo sono limitati alle controparti approvate che soddisfano i requisiti di onboarding applicabili. Gli utenti del mercato secondario si affidano quindi in parte agli arbitraggisti e alla liquidità del mercato per trasmettere il valore di supporto del protocollo al prezzo di scambio.
FRAX nel 2026: separare il modello legacy da frxUSD
FRAX è noto per il suo modello algoritmico/di garanzia in continua evoluzione, e la documentazione di FRAX V3 afferma che il protocollo puntava a un rapporto di garanzia minimo del 100% utilizzando le Operazioni di Mercato Algoritmiche (AMO) . Le AMO sono contratti o meccanismi controllati che possono erogare liquidità, prestare FRAX, ribilanciare le posizioni e condurre altre operazioni monetarie in base a condizioni e governance programmate. L'architettura precedente è documentata nella panoramica di FRAX V3 e nella documentazione sulle AMO di Frax .
Per un'analisi di sicurezza attuale, tuttavia, il prodotto in dollari rilevante è Frax USD (frxUSD) . La documentazione attuale di Frax descrive frxUSD come convertibile in valuta fiat e completamente garantito, con riserve equivalenti a contanti consentite, come i fondi del Tesoro statunitense tokenizzati, detenuti presso depositari regolamentati. Afferma inoltre che Frax DAO mantiene il controllo ultimo del protocollo, mentre Frax Inc. ha delegato responsabilità quali la gestione dei depositari e delle riserve, la conformità, le attestazioni e le operazioni di riscatto in valuta fiat. La documentazione ufficiale di frxUSD rappresenta il punto di partenza migliore per un'adeguata due diligence.
Che impatto ha tutto ciò sul rischio legato al decentramento?
frxUSD riduce la dipendenza da garanzie in criptovalute volatili e da coperture tramite future perpetui, ma introduce una catena di riserve più istituzionale. Un analista dovrebbe esaminare la struttura legale e operativa degli asset di riserva, la concentrazione dei depositari, i limiti di conio, le modalità di rimborso, le dipendenze di conformità, gli smart contract e la delega di governance. La dicitura "completamente collateralizzato" risponde alla questione della quantità di asset solo se le riserve esistono e rimangono realizzabili; non elimina i rischi di custodia, legali, di liquidità, di tokenizzazione o operativi.
La documentazione di Frax evidenzia anche un'importante sfumatura relativa al riscatto: frxUSD può essere riscattato contro asset disponibili nei contratti di custodia stipulati, ma non è garantita la disponibilità di uno specifico asset di riserva in ogni momento. Questo è esattamente il tipo di dettaglio implementativo che una revisione della sicurezza dovrebbe cogliere, anziché limitarsi al rapporto di garanzia nominale.
DAI: sicurezza tramite garanzie collaterali, parametri di rischio e liquidazione
DAI deriva dal sistema ora chiamato Sky Protocol, precedentemente noto come MakerDAO. Il suo modello di sicurezza classico è un sistema di debito multicollaterale: gli asset approvati sono bloccati nei Vault, DAI viene generato come debito e la governance definisce i parametri di rischio per ogni tipo di garanzia. Se un Vault risulta insufficientemente garantito rispetto alla sua soglia di liquidazione, il protocollo può liquidarlo e vendere le garanzie per coprire l'obbligazione.
Questa architettura pone al centro la qualità delle garanzie e le prestazioni di liquidazione . I limiti di indebitamento restringono la quantità di DAI che può essere generata a fronte di una determinata tipologia di garanzia; i rapporti di liquidazione determinano quando le posizioni diventano vulnerabili alla liquidazione; le commissioni di stabilità influenzano la convenienza economica del prestito; e sono necessari feed di prezzo per valutare le garanzie. La documentazione ufficiale del sistema Multi-Collateral DAI di Sky illustra questi meccanismi e la progettazione della procedura di arresto di emergenza.
Il modello di DAI non dovrebbe essere semplificato riducendolo a "garantito da ETH". Il protocollo supporta da tempo diverse tipologie di garanzie approvate dalla governance, pertanto il suo profilo di rischio dipende dall'effettiva composizione delle garanzie e dalle relative strutture al momento della revisione. Ciò può includere esposizioni i cui rischi si estendono oltre le criptovalute senza autorizzazione. Un audit rigoroso valuta quindi il portafoglio nel suo complesso, anziché basarsi sulla storia delle origini di DAI.
DAI e USDS sono token correlati ma non identici.
Sky ha lanciato USDS nel 2024 insieme a un convertitore tra DAI e USDS. La documentazione ufficiale descrive USDS come rappresentante di un saldo garantito nello stesso sistema multi-collaterale sottostante, pur evidenziando differenze a livello di token. Per chiunque valuti DAI nel 2026, la migrazione e i cambiamenti di governance di Sky sono rilevanti perché l'evoluzione del protocollo può alterare i presupposti operativi e di governance anche quando DAI rimane in circolazione.
Quale modello è "il più decentralizzato"?
Non esiste una risposta unidimensionale utile. La decentralizzazione si articola su diversi livelli: garanzie, determinazione del prezzo, custodia, emissione, governance, liquidazione, riscatto e controllo operativo. USDe può utilizzare garanzie native delle criptovalute, ma si basa su infrastrutture di copertura off-chain e liquidità centralizzata dei derivati. L'attuale frxUSD utilizza asset di riserva e custodi istituzionali, pur mantenendo componenti di token e governance on-chain. Il Vault e il meccanismo di liquidazione principali di DAI sono on-chain, ma la sicurezza dell'intero sistema dipende comunque dal suo portafoglio di garanzie approvato, dalla governance, dagli oracoli e da qualsiasi struttura del mondo reale incorporata in tale portafoglio.
Una domanda migliore sarebbe: quali modalità di guasto siete disposti e in grado di monitorare? Un meccanismo trasparente non è automaticamente un meccanismo a basso rischio, e la decentralizzazione in un livello può coesistere con una fiducia concentrata in un altro.
Lista di controllo pratica per la sicurezza delle stablecoin
Identificate il token e la versione esatti. Non considerate FRAX (nella sua versione precedente) e frxUSD (nella sua versione attuale) come identici, né DAI e USDS come intercambiabili a livello di token.
Mappa le attività e le passività. Chiediti cosa supporta economicamente un dollaro di offerta e se tale supporto è sovracollateralizzato, coperto da hedging o detenuto con un rapporto 1:1.
Individuare la fonte di supporto. Separare i contratti on-chain dai depositari, dai fondi tokenizzati, dagli exchange e dai fornitori di servizi di regolamento.
Verifica il percorso di riscatto. Determina chi può riscattare direttamente, cosa riceverà, se si applica la procedura KYC (Know Your Customer) e su cosa fanno affidamento i detentori secondari in situazioni di stress.
Esaminare le ipotesi di liquidità e liquidazione. Per DAI, concentrarsi sulle prestazioni dell'oracolo e della liquidazione. Per USDe, concentrarsi sulla liquidità di copertura, sul margine e sul regolamento. Per frxUSD, concentrarsi sulla liquidità delle riserve e sul rimborso da parte del depositario.
Analizzare la concentrazione. Un sistema può essere pienamente garantito ma vulnerabile se la garanzia, la custodia, la copertura o la governance sono concentrate.
Distinguere il rendimento dalla sicurezza del capitale. Le versioni in staking o di risparmio come sUSDe, sfrxUSD o i prodotti di risparmio introducono meccanismi aggiuntivi; non dare per scontato che il profilo di rischio della stablecoin di base sia identico.
Verifica i poteri di governance. Documenta chi può modificare le garanzie, i limiti di rischio, i depositari, i contratti o le impostazioni di emergenza e quali ritardi o controlli limitano tali modifiche.
Utilizzate fonti primarie aggiornate. Le architetture delle stablecoin si evolvono rapidamente; verificate la documentazione in tempo reale, le informazioni sulle riserve, le azioni di governance e gli indirizzi dei contratti prima di investire capitali.
In conclusione
USDe, frxUSD/FRAX e DAI illustrano tre approcci molto diversi per costruire stabilità al dollaro. USDe trasforma principalmente l'esposizione volatile alle criptovalute in un dollaro sintetico attraverso derivati di compensazione e un'infrastruttura di custodia operativa. L'attuale frxUSD si concentra su una copertura di riserve equivalenti al contante con rapporto 1:1 e su meccanismi di rimborso istituzionali, mentre il suo predecessore FRAX utilizzava un'architettura più incentrata sulle operazioni di gestione delle attività (AMO). DAI si basa su un portafoglio gestito di posizioni di debito collateralizzate, parametri di rischio e liquidazioni.
Nessuno di questi meccanismi rende una stablecoin priva di rischi. Il confronto utile in termini di sicurezza non si basa sul fatto che un progetto si definisca decentralizzato, ma sulla capacità dei suoi asset, delle coperture, dei depositari, delle procedure di liquidazione, della governance e dei canali di rimborso di resistere allo stesso stress contemporaneamente. Per la gestione della tesoreria o per gli investimenti a lungo termine, è opportuno ripetere periodicamente questa analisi: il sistema valutato sei mesi fa potrebbe non avere oggi la stessa composizione delle garanzie, gli stessi poteri di governance, le stesse controparti o la stessa architettura del prodotto.