Home
» Notizia
»
Immobili tokenizzati: come investire in immobili on-chain
Immobili tokenizzati: come investire in immobili on-chain
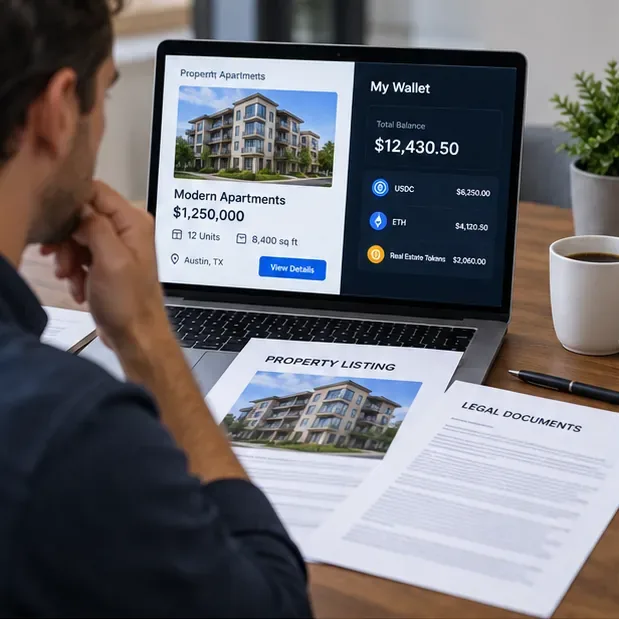
La tokenizzazione degli immobili può semplificare la divisione, il trasferimento e la liquidazione dei rischi immobiliari, ma la qualità di un investimento dipende comunque dagli stessi fattori fondamentali che contano anche al di fuori della blockchain: la proprietà legale, la redditività dell'immobile, la competenza del gestore, le commissioni e la possibilità di disinvestire. La blockchain funge da livello di registrazione e trasferimento; non rilascia automaticamente un atto di proprietà, non garantisce un canone di locazione né crea un mercato liquido.
A partire da settembre 2026, la Securities and Exchange Commission (SEC) statunitense definisce esplicitamente un titolo tokenizzato come un titolo rappresentato da una criptovaluta, con registri di proprietà conservati in tutto o in parte su reti crittografiche. La SEC sottolinea inoltre che le strutture dei token variano e che i diritti dei detentori di token possono differire sostanzialmente. Questo è il punto di partenza corretto per valutare gli immobili tokenizzati: prima identificare il diritto di proprietà, poi valutare la proprietà stessa e infine valutare i meccanismi on-chain. Si veda la dichiarazione della SEC del 28 gennaio 2026 sui titoli tokenizzati e la relativa guida sui titoli digitali .
Cosa dovrebbe realizzare un buon processo di investimento immobiliare tokenizzato
Nel momento in cui investi del capitale, dovresti essere in grado di rispondere a cinque domande senza ricorrere a strategie di marketing: Quale diritto legale rappresenta il token? Quale proprietà o entità genera il flusso di cassa? Cosa può ridurre o sospendere le distribuzioni? Come si può vendere o riscattare il token? Cosa succede se la piattaforma, l'emittente, il gestore della proprietà, il custode o l'infrastruttura blockchain falliscono?
Controllo qualità
Ecco come si presenta una risposta soddisfacente.
Motivo per interrompere o cambiare approccio
Diritti legali
I documenti relativi all'offerta indicano chiaramente l'emittente, i diritti del detentore del token, le restrizioni al trasferimento e l'entità proprietaria dell'immobile.
Ti viene detto che il token "è la proprietà", ma non riesci a trovare documenti che colleghino il token all'entità proprietaria.
Economia immobiliare
È possibile esaminare il prezzo di acquisto, il debito, le ipotesi di affitto, le spese, le riserve, i costi di gestione e un calcolo realistico del flusso di cassa netto.
La presentazione si concentra sul rendimento lordo o sull'apprezzamento del capitale, senza però fornire dati sufficienti a riprodurre le ipotesi di rendimento.
Conformità
L'offerta identifica il percorso di sottoscrizione dei titoli applicabile, le norme di ammissibilità degli investitori e gli eventuali controlli sugli intermediari o sui trasferimenti richiesti.
Il venditore considera la tokenizzazione un modo per eludere i requisiti di sicurezza senza una chiara base giuridica.
Uscita
Sono indicati per iscritto la rivendita, il riscatto, i vincoli di blocco, gli acquirenti idonei, le commissioni e la disponibilità sul mercato.
Viene promessa una "liquidità 24 ore su 24, 7 giorni su 7" senza alcuna prova dell'esistenza di acquirenti effettivi, di termini di riscatto o di un mercato funzionante e conforme alle normative.
Operazioni e custodia
Sai chi controlla le chiavi, i contratti intelligenti, i conti bancari, la riscossione degli affitti, la gestione immobiliare e le procedure di recupero.
Un singolo punto di guasto può bloccare sia il token che il flusso di cassa sottostante, senza alcuna procedura di ripristino documentata.
Un processo in quattro fasi per investire in immobili sulla blockchain
Fase 1: Identificare con precisione cosa rappresenta il token
Partiamo dall'aspetto legale, non dal simbolo del token. Un'offerta immobiliare tokenizzata può rappresentare un titolo emesso da un'entità che possiede un immobile, un interesse economico contrattuale, una quota di un fondo o un'altra struttura. Il token in sé non è prova del possesso diretto del titolo di proprietà. Le linee guida della SEC del 2026 sono utili perché separano la tecnologia dai diritti legali: i titoli tokenizzati rimangono titoli e diversi modelli di tokenizzazione possono conferire ai detentori diritti diversi.
Leggete attentamente il prospetto informativo, l'accordo operativo o un documento equivalente che ne definisca la struttura, il contratto di sottoscrizione, i termini di trasferimento e qualsiasi altra informativa relativa al veicolo societario proprietario di immobili. Verificate la denominazione sociale dell'emittente e la catena di proprietà, dal vostro token all'immobile. Se non riuscite a ricostruire tale catena in modo chiaro e comprensibile, non cercate di compensare l'incertezza con un acquisto speculativo di importo inferiore. Cambiate approccio e cercate un'offerta con una struttura verificabile.
Partite dal nesso legale ed economico tra il token e la proprietà, non solo dal prezzo del token.
Per le offerte statunitensi, è inoltre necessario identificare il percorso previsto dalla normativa sui titoli. Alcune offerte private o di crowdfunding si basano su esenzioni anziché su una registrazione pubblica completa. Il Regolamento Crowdfunding, ad esempio, richiede che le transazioni soggette a tale normativa avvengano tramite un intermediario registrato presso la SEC, che può essere un broker-dealer o una piattaforma di finanziamento, e i titoli acquistati in una transazione di crowdfunding sono generalmente soggetti a una restrizione di rivendita di un anno, salvo eccezioni. La panoramica aggiornata della SEC è disponibile sulla sua pagina dedicata al Regolamento Crowdfunding .
Se è coinvolto un broker, un portale di finanziamento o un professionista degli investimenti, è consigliabile verificare la registrazione anziché affidarsi al badge presente sul sito del venditore. Investor.gov raccomanda di controllare la registrazione e le informazioni anagrafiche prima di acquistare titoli; la sua risorsa "Ask and Check" rimanda a database ufficiali, tra cui BrokerCheck di FINRA, ove applicabile.
Fase 2: Assicurare la proprietà come se la blockchain non esistesse.
Una volta compresa la struttura proprietaria, mettiamo da parte per un attimo il token e analizziamo l'immobile. L'immobile deve comunque far fronte a periodi di inoccupazione, riparazioni, costi assicurativi, tasse, rischio legato agli inquilini, rischio di finanziamento, domanda e offerta locali e gestione immobiliare. La tokenizzazione può migliorare la tenuta dei registri e le procedure di regolamento, ma non può trasformare un immobile debole in un bene tangibile.
Crea una semplice previsione del reddito netto. Inizia con le entrate da locazione previste, quindi sottrai il tasso di sfitto effettivo, le spese di gestione immobiliare, le riparazioni e la manutenzione, l'assicurazione, le imposte sugli immobili, le spese condominiali (ove applicabili), il servizio del debito se l'immobile è ipotecato, le commissioni di piattaforma o amministrative e le riserve. Confronta il flusso di cassa distribuibile risultante con il prezzo che stai pagando per la tua partecipazione economica.
Non affidatevi a una singola percentuale annua prevista. Testate almeno tre scenari: scenario di base, tasso di occupazione inferiore o affitto più basso e un'impennata dei costi. Se un modesto aumento dei costi assicurativi, di riparazione o di sfitto annulla la distribuzione prevista, l'investimento risulta fragile anche se la tecnologia dei token funziona perfettamente.
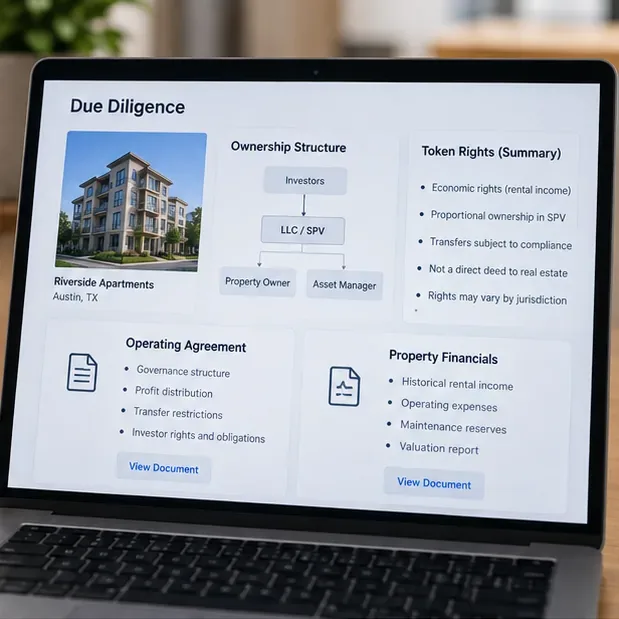
Una revisione più approfondita collega i diritti sui token, l'entità proprietaria dell'immobile, i termini di governance e i dati finanziari dell'immobile in un'unica catena di due diligence.
Tra le prove utili si possono citare i bilanci a livello di singolo immobile, i registri degli affitti (ove applicabile), la metodologia di valutazione o di stima, i termini del debito, i dettagli assicurativi, le polizze di riserva, lo storico dell'occupazione, i contratti di gestione e le dichiarazioni sui conflitti di interesse. Il livello di dettaglio appropriato dipende dall'offerta, ma il criterio fondamentale rimane lo stesso: è possibile riprodurre le ipotesi principali e identificare chi beneficia di ciascuna commissione?
Fase 3: Valutare il percorso di acquisto e custodia on-chain
Solo dopo aver superato la verifica degli aspetti legali e degli aspetti economici relativi alla proprietà, si dovrebbero valutare i meccanismi on-chain. Bisogna stabilire se si intende utilizzare l'autocustodia, un portafoglio integrato o un custode qualificato o incaricato dalla piattaforma. È importante informarsi su quale blockchain viene utilizzato il token, su come vengono limitati i trasferimenti, se gli indirizzi del portafoglio devono essere inseriti in una lista bianca, cosa succede in caso di smarrimento delle credenziali di accesso e se l'emittente può sostituire o riemettere i token qualora i registri di proprietà e le normative di conformità lo richiedano.
La verifica dell'identità e i controlli sui trasferimenti non sono necessariamente difetti. Un token che rappresenta un titolo regolamentato può avere restrizioni che una criptovaluta liberamente trasferibile non ha. Il punto fondamentale è la trasparenza: prima dell'acquisto, è necessario sapere quali trasferimenti sono consentiti e quale soggetto può sospendere, approvare, annullare o riemettere un token in base ai documenti di controllo.
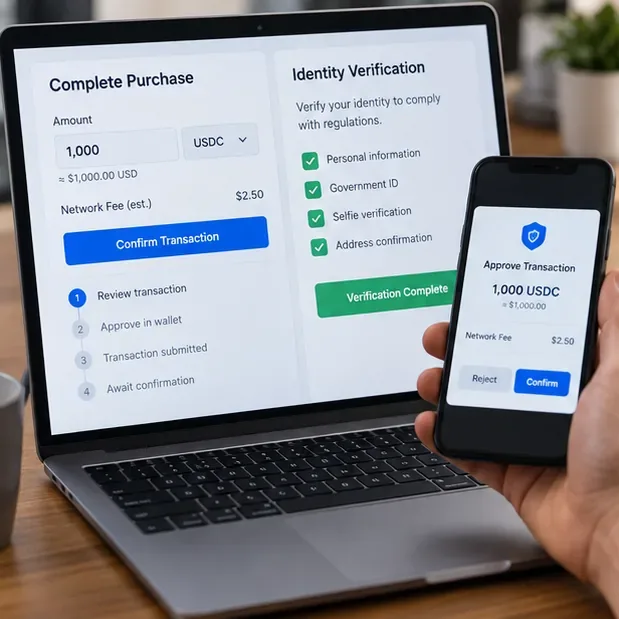
Se il pagamento utilizza una stablecoin o un altro asset digitale, calcola il costo totale della transazione, inclusi lo spread di cambio, le commissioni di rete, le spese di prelievo e le eventuali commissioni della piattaforma. Non trasferire un importo elevato a un indirizzo sconosciuto solo perché l'interfaccia utente visualizza un nome di proprietà. Verifica la destinazione e i dettagli della transazione seguendo la procedura documentata della piattaforma e valuta la possibilità di effettuare una piccola transazione di prova, laddove la procedura lo consenta.
Considera l'approvazione del portafoglio, la verifica dell'identità, le commissioni di rete e la conferma delle transazioni come parte integrante del flusso di lavoro di investimento, non come un elemento da aggiungere in un secondo momento.
Gli smart contract aggiungono un ulteriore livello di rischio. Un audit può ridurre l'incertezza sui difetti noti del codice, ma non dimostra l'esistenza dell'asset economico, non garantisce che l'emittente adempirà ai propri obblighi né elimina i rischi relativi alle chiavi amministrative e alla governance. È necessario verificare chi può aggiornare i contratti, bloccare i trasferimenti, coniare o bruciare token, modificare le liste di autorizzazione o spostare gli asset sottostanti. Se tali poteri sono concentrati, è fondamentale comprenderne le motivazioni e i controlli che li regolano.
Fase 4: Pianifica le distribuzioni, le tasse e l'uscita prima dell'acquisto
Gli immobili tokenizzati vengono spesso commercializzati puntando sull'accesso frazionato e sulla semplificazione dei trasferimenti, ma il risultato per un investitore dipende in larga misura da ciò che accade dopo l'acquisto. È fondamentale verificare come vengono calcolati i canoni di locazione, in quale valuta vengono pagati, se i pagamenti si accumulano sulla piattaforma o vengono accreditati su un wallet, quali commissioni si applicano e come vengono finanziate le riserve a livello di proprietà.
Successivamente, esaminate il meccanismo di uscita. La presenza di un mercato secondario non equivale a liquidità garantita. Chiedete quanti acquirenti idonei possono partecipare, se è previsto un periodo di detenzione obbligatorio, se l'emittente offre la possibilità di riscatto, come vengono formati i prezzi, se sono previste finestre di negoziazione e cosa succede in assenza di offerte. Se avete bisogno di liquidità in tempi brevi, gli immobili privati tokenizzati potrebbero non essere la soluzione ideale, anche se i trasferimenti sono tecnicamente rapidi.
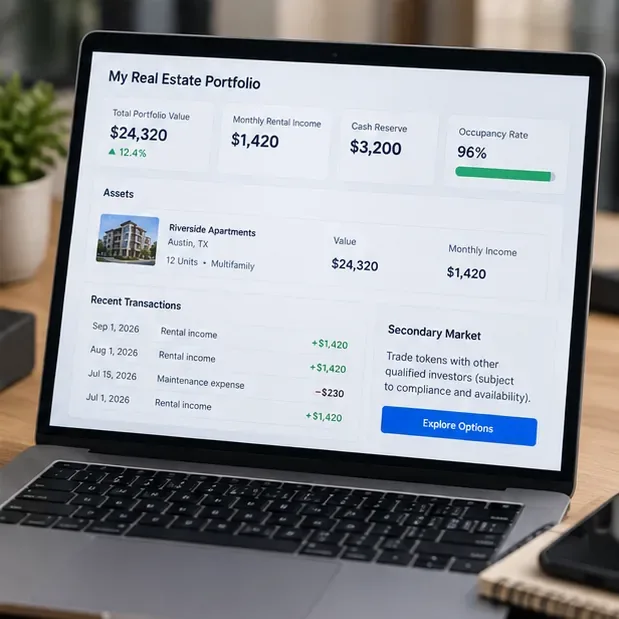
Monitorare separatamente il flusso di cassa degli immobili e le condizioni di uscita dal prezzo del token; le dashboard di portafoglio sono utili solo quando i dati sottostanti e le regole di trasferimento sono verificabili.
Ai fini fiscali federali statunitensi, l'IRS (Internal Revenue Service) stabilisce che gli asset digitali sono considerati proprietà e che i redditi derivanti dalle transazioni in asset digitali sono tassabili. L'esatto trattamento fiscale di un investimento immobiliare tokenizzato può dipendere dalla struttura giuridica, dalla natura delle distribuzioni e dalle modalità di detenzione o cessione del token. La pagina web dell'IRS dedicata agli asset digitali e le FAQ sulle transazioni in asset digitali illustrano il quadro normativo federale. Le questioni fiscali a livello statale, locale, societario e transfrontaliero possono complicare ulteriormente la situazione, pertanto è consigliabile consultare un professionista fiscale prima di investire somme significative.
Come valutare se il processo sta funzionando
Un buon processo non significa che ogni investimento abbia un buon rendimento. Significa essere in grado di spiegare l'investimento in modo chiaro e comprensibile e disporre di prove sufficienti per comprenderne i rischi principali. Prima di acquistare, è opportuno essere in grado di redigere un riepilogo di una pagina contenente l'emittente, il proprietario dell'immobile, il titolo o il diritto contrattuale, il prezzo di acquisizione, il debito, il flusso di cassa netto previsto, le commissioni principali, l'operatore chiave, le restrizioni al trasferimento, il modello di custodia e le modalità di uscita.
Dopo l'acquisto, è consigliabile monitorare gli indicatori a livello di immobile anziché limitarsi a osservare il prezzo nominale. Tra i segnali utili si annoverano il tasso di occupazione, la riscossione degli affitti, le spese operative, il saldo delle riserve, la copertura del servizio del debito (ove pertinente), le riparazioni importanti, le modifiche alle polizze assicurative, il ricambio del personale dirigenziale, la distribuzione degli utili rispetto alle previsioni e le modifiche alle condizioni di trasferimento o riscatto.
Modificate il vostro approccio quando la qualità delle prove diminuisce. Esempi includono ritardi nella rendicontazione finanziaria, variazioni inspiegabili nella valutazione, distribuzioni finanziate da fonti non chiare, ripetuta incapacità di vendere nonostante le dichiarazioni di liquidità, aggiornamenti contrattuali con scarsa trasparenza, variazioni del debito immobiliare o un divario crescente tra l'attività dei token on-chain e le prestazioni dichiarate dell'immobile sottostante.
Errori comuni da evitare
“Se la proprietà è registrata sulla blockchain, la verifica del titolo è automatica.” Non necessariamente. La blockchain può registrare la proprietà dei token, ma il titolo di proprietà legalmente rilevante e l'entità che lo possiede rimangono soggetti alle leggi immobiliari e societarie applicabili. La tua azione: verifica i documenti che collegano il token all'entità proprietaria dell'immobile.
"La proprietà frazionata significa liquidità immediata." La frazionamento può ridurre la dimensione di ciascuna posizione, ma la liquidità richiede comunque acquirenti disposti e idonei, un percorso di trasferimento legale e un'infrastruttura di mercato funzionante. Il tuo compito: esamina le effettive condizioni di rivendita o di rimborso prima di investire.
"Un audit degli smart contract dimostra che l'investimento è sicuro." Un audit si concentra su una specifica base di codice in un determinato momento. Non può convalidare la valutazione immobiliare, gli inquilini, la qualità della gestione, la validità legale o le future decisioni di governance. La tua azione: separa la due diligence sugli smart contract dalla due diligence legale e immobiliare.
"Il prezzo del token rappresenta il valore dell'immobile." Un token può essere scambiato a un prezzo superiore o inferiore a una stima ragionevole del suo valore economico sottostante, soprattutto in un mercato poco dinamico. Il tuo compito: mantieni il tuo quadro di valutazione a livello di immobile e considera il prezzo del mercato secondario come un elemento tra i tanti, non come l'intera tesi.
Quando gli immobili tokenizzati potrebbero non essere lo strumento giusto
Questo approccio è meno adatto quando si necessita di liquidità immediata, non si desidera gestire il rischio di portafoglio o di custodia, non si è in grado di valutare i documenti di un'offerta privata o non ci si sente a proprio agio con investimenti immobiliari che potrebbero richiedere un periodo di detenzione pluriennale. Un REIT tradizionale quotato in borsa o un altro veicolo immobiliare regolamentato potrebbe essere operativamente più semplice, sebbene presenti un profilo di rischio e di proprietà differente.
È inoltre ragionevole rinunciare a una specifica offerta di token anche se si apprezza la classe di asset. Il miglior indicatore della qualità di un investimento non è il livello di avanzamento della blockchain, bensì la comprensibilità, anche a un esame approfondito, dei diritti legali, dell'economia della proprietà, delle operazioni e dei meccanismi di uscita.
In conclusione
Investire in immobili tokenizzati dovrebbe essere considerato come un'analisi del rischio immobiliare, una due diligence sui titoli e l'integrazione con le operazioni blockchain. Le opportunità più promettenti non sono quelle con le clausole "on-chain" più ambiziose, bensì quelle in cui è possibile verificare autonomamente la proprietà, comprendere come l'immobile genera liquidità, identificare ogni commissione e punto di controllo rilevante e accettare i vincoli di liquidità e tecnologici prima di impegnare il capitale.
Questo articolo ha scopo puramente informativo e non costituisce consulenza personalizzata in materia di investimenti, legale o fiscale. Le normative e le strutture delle piattaforme possono subire variazioni e il trattamento di un token specifico dipende dalle sue circostanze, dalla documentazione e dalla giurisdizione di riferimento.