Home
» Notizia
»
Modello Stock-to-Flow di Bitcoin: quanto è accurato nel mercato odierno?
Modello Stock-to-Flow di Bitcoin: quanto è accurato nel mercato odierno?
Il modello Stock-to-Flow di Bitcoin è diventato popolare perché offriva qualcosa che gli investitori raramente ottengono dai mercati delle criptovalute: una semplice equazione legata a un programma di offerta noto con anni di anticipo. L'idea è intuitiva. Bitcoin ha uno stock limitato, le nuove emissioni avvengono all'incirca ogni quattro anni e, a parità di altre condizioni, un asset più scarso dovrebbe avere un valore maggiore.
La parte difficile sta nella frase "a parità di altre condizioni". Nel 2026, Bitcoin verrà scambiato in un mercato plasmato non solo dalla scarsità programmata, ma anche da prodotti negoziati in borsa a pronti, tassi di interesse, liquidità, regolamentazione, bilanci aziendali, derivati e mutevoli esigenze degli investitori. Questo rende Stock-to-Flow utile come modello di scarsità, ma molto più difficile da difendere come previsione di prezzo a sé stante.
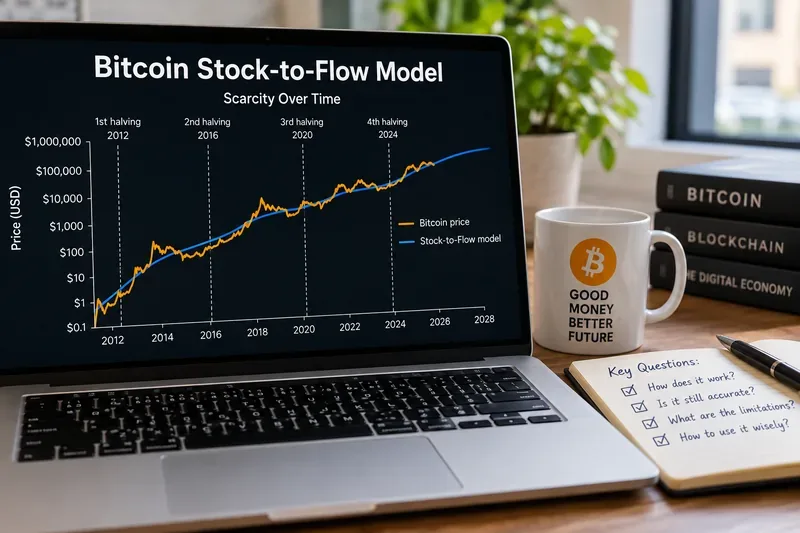
Un grafico illustrativo Stock-to-Flow evidenzia l'idea centrale del modello: l'emissione di Bitcoin diminuisce in occasione degli eventi di halving, mentre i prezzi di mercato continuano a essere influenzati da numerose variabili al di là della scarsità dell'offerta.
Che cosa misura effettivamente il modello Bitcoin Stock-to-Flow?
Il rapporto Stock-to-Flow, solitamente abbreviato in S2F, è semplicemente il rapporto tra la quantità di un bene già esistente e la quantità prodotta in un anno:
Rapporto stock-to-flow = stock esistente / nuova fornitura annua
Un rapporto elevato significa che la produzione annua è esigua rispetto alle riserve esistenti. L'oro viene spesso analizzato in quest'ottica perché la produzione derivante dalle nuove miniere è modesta rispetto alle riserve in superficie. Bitcoin semplifica notevolmente la modellizzazione di questo concetto, poiché l'emissione è codificata nel suo protocollo anziché essere determinata dalle società minerarie in risposta ai prezzi delle materie prime.
L'articolo originale del 2019 di PlanB, "Modeling Bitcoin Value with Scarcity" , ipotizzava una relazione logaritmica tra il valore di mercato di Bitcoin e il suo rapporto S2F (Summary to Future, ovvero scarsità, valore a parità di prezzo). Il documento riportava un elevato valore storico di R-quadro e sosteneva che la scarsità fosse un fattore determinante per il valore. Prevedeva inoltre un prezzo di circa 55.000 dollari per Bitcoin dopo l'halving del 2020.
Quel modello originale non deve essere confuso con il successivo modello Stock-to-Flow Cross Asset di PlanB, o S2FX . S2FX utilizzava "transizioni di fase" e confronti tra asset per stimare un prezzo del Bitcoin molto più alto, di circa 288.000 dollari, per una fase successiva del mercato. Mescolare queste due versioni rende le discussioni sull'efficacia di S2FX inutilmente confuse.
Cosa è cambiato dopo l'halving del 2024?
Il quarto halving di Bitcoin si è verificato al blocco 840.000 il 20 aprile 2024. Il sussidio per blocco è sceso da 6,25 BTC a 3,125 BTC. Il documento ufficiale sull'halving di Bitcoin riporta l'attuale sussidio di 3,125 BTC e indica che la ricompensa dovrebbe diminuire ulteriormente a 1,5625 BTC al prossimo halving.
Se i blocchi vengono rilasciati all'incirca ogni dieci minuti, un sussidio di 3,125 BTC implica circa 164.250 BTC di nuova emissione all'anno, prima di considerare le variazioni nella tempistica effettiva di rilascio dei blocchi. Con l'offerta circolante attuale intorno ai 20 milioni di BTC, il rapporto S2F approssimativo è quindi di circa 120. Il calcolo è semplice: Bitcoin è oggettivamente molto più scarso in termini di emissione rispetto a prima dell'halving del 2024.
Ciò che non ne consegue automaticamente è un prezzo di mercato specifico. L'halving modifica il lato dei flussi dell'equazione. Non ci dice con quanta aggressività le istituzioni acquisteranno, se i trader con leva finanziaria ridurranno il rischio, come cambieranno i rendimenti reali o se gli investitori preferiranno Bitcoin ad azioni, obbligazioni, oro o liquidità.
Il modello Stock-to-Flow si è dimostrato sufficientemente accurato per essere utilizzato come target di prezzo?
La risposta dipende dallo standard che si applica.
Domanda
Cosa suggeriscono le prove
Il modello S2F descrive la scarsità di Bitcoin?
Sì. Riflette correttamente il tasso decrescente di nuove emissioni creato dal meccanismo di dimezzamento.
Il modello originale ha colto in parte l'ascesa a lungo termine del Bitcoin?
Sì. L'andamento iniziale è stato positivo e il livello di riferimento post-2020 di circa 55.000 dollari è stato infine superato.
Le successive proiezioni dei prezzi basate sul modello S2F si sono rivelate accurate?
No. Le previsioni successive, in particolare quelle di S2FX relative alle valutazioni molto più elevate, non sono state confermate dai prezzi realizzati.
È possibile gestire in modo affidabile gli ingressi e le uscite temporali di S2F?
Le prove sono deboli. I test accademici hanno evidenziato importanti limitazioni statistiche e nessun chiaro vantaggio rispetto ad approcci più semplici.
Una distinzione utile è quella tra rilevanza esplicativa e precisione predittiva . Il modello S2F può aiutare a spiegare perché l'emissione monetaria di Bitcoin diventa meno inflazionistica nel tempo. Ciò non significa che la regressione stimata possa dire a un investitore a quale prezzo Bitcoin dovrebbe essere scambiato nel prossimo trimestre o addirittura nel prossimo ciclo.
Cosa dice la ricerca accademica a proposito di questo modello?
La letteratura scientifica è più complessa di una semplice affermazione del tipo "S2F è stato dimostrato" o "S2F è inutile". Uno studio del 2022 di Thibaut Morillon e Ryan Chacon, pubblicato su Studies in Economics and Finance e intitolato "Dissecting the stock to flow model for Bitcoin" , ha testato la struttura e la robustezza del modello. Gli autori hanno scoperto che una versione dinamica potrebbe migliorare l'accuratezza delle previsioni nel tempo, ma hanno anche rilevato che una strategia di trading basata su S2F era molto meno redditizia di una semplice strategia di acquisto e mantenimento nel loro campione.
Uno studio successivo, pubblicato nel 2024 sul Journal of Risk and Financial Management , intitolato "Bitcoin Return Prediction: Is It Possible via Stock-to-Flow, Metcalfe's Law, Technical Analysis, or Market Sentiment?" , ha sollevato una preoccupazione più fondamentale. Lo studio ha rilevato che le stime basate sul modello Stock-to-Flow erano fortemente correlate al tempo trascorso dal blocco genesi di Bitcoin e che la significatività statistica del modello scompariva quando, in quello stesso studio, venivano aggiunti effetti fissi temporali.
Questo è importante perché la curva di offerta di Bitcoin e la sua età si muovono entrambe nella stessa direzione. Quando due variabili di tendenza vengono correlate tra loro tramite regressione, un'elevata corrispondenza storica può apparire più forte di quanto non sia in realtà la relazione causale sottostante.
Perché il 2026 rappresenta un contesto più difficile per un modello basato esclusivamente sull'offerta?
Il mercato del Bitcoin è giunto a maturazione. Uno degli esempi più evidenti è la portata dei prodotti di investimento regolamentati. Nella sua documentazione depositata presso la SEC al 30 giugno 2026, l' ETF iShares Bitcoin Trust ha dichiarato di detenere 734.261 BTC con un valore equo di circa 43,4 miliardi di dollari . Questa singola documentazione illustra perché le variabili dal lato della domanda siano importanti: gli strumenti istituzionali possono assorbire o rilasciare grandi quantità di Bitcoin senza alcuna variazione del tasso di emissione del protocollo.
I dati di mercato attuali mostrano anche quanto Bitcoin si sia spinto oltre il contesto in cui il modello originale era stato concepito. La pagina di Coinbase dedicata al mercato di Bitcoin indicava circa 20 milioni di BTC in circolazione e una capitalizzazione di mercato di circa 1,5 trilioni di dollari a metà settembre 2026. La curva dell'offerta rimane prevedibile; la valutazione attribuita a tale offerta, invece, cambia continuamente.
Per un investitore, ciò significa che la domanda migliore non è "Quale prezzo prevede S2F?" ma "Quanto peso esplicativo dovrebbe avere la scarsità rispetto alla domanda, alla liquidità e alle condizioni macroeconomiche?".
Dovresti ancora utilizzare il modello Stock-to-Flow nel 2026?
Sì, se lo si usa per lo scopo giusto.
Utilizza S2F se la tua domanda riguarda la scarsità strutturale.
S2F è utile per confrontare come cambia la nuova emissione di Bitcoin nelle diverse epoche di halving. Aiuta a rispondere a domande come: Con quale rapidità si sta espandendo l'offerta? Quanti nuovi Bitcoin raggiungono il mercato rispetto a quelli già in circolazione? Quanto drasticamente l'halving del 2024 ha ridotto la nuova offerta?
Non utilizzare S2F da solo per un obiettivo di prezzo preciso
Un modello privo di variabile di domanda non può spiegare perché due periodi con condizioni di emissione pressoché identiche possano produrre prezzi molto diversi. Per le decisioni sui prezzi, gli investitori dovrebbero esaminare anche la domanda spot, l'attività di creazione e rimborso degli ETF, le condizioni di liquidità, la leva finanziaria, la volatilità realizzata, la politica monetaria e le metriche di valutazione derivate da dati on-chain o di mercato.
Non interpretare la linea del modello come un segnale di trading.
Essere "al di sotto del modello" non dimostra che Bitcoin sia sottovalutato, e essere "al di sopra del modello" non dimostra che sia sopravvalutato. Una retta di regressione adattata ai dati passati non garantisce un prezzo di equilibrio.
Cosa dovresti confrontare con S2F prima di prendere una decisione?
Un approccio pratico consiste nel suddividere il caso di investimento in quattro livelli:
Offerta: programma di dimezzamento, sussidio per blocchi correnti, offerta circolante ed emissioni a lungo termine.
Domanda: partecipazioni e flussi di ETF, domanda di titoli di stato aziendali, attività di borsa e partecipazione degli investitori in generale.
Struttura del mercato: liquidità, posizionamento dei derivati, leva finanziaria, volatilità e concentrazione delle partecipazioni.
Macroeconomia e politica economica: tassi di interesse, rendimenti reali, andamento del dollaro, regolamentazione e propensione al rischio.
S2F copre principalmente il primo livello. Questo non è un difetto se viene considerato uno strumento specializzato. Diventa un problema solo quando un singolo parametro di offerta viene trasformato in un modello di valutazione completo.
Quindi, il modello Bitcoin Stock-to-Flow è ancora rilevante?
È rilevante come descrizione della scarsità artificiale di Bitcoin e come modello storico che ha contribuito a diffondere il significato economico degli halving. È molto meno convincente come strumento di previsione autonomo per il mercato odierno.
Il motivo principale per includere S2F in un kit di strumenti analitici non è la sua capacità di produrre un prezzo futuro preciso. Il motivo principale è che il programma di emissione di Bitcoin è insolitamente trasparente e S2F riassume questa caratteristica in un unico valore. Il motivo principale per non affidarsi esclusivamente a S2F è altrettanto semplice: il prezzo si determina all'incontro tra domanda e offerta, e S2F modella solo un lato di questa equazione.
Per le decisioni di mercato attuali, è opportuno considerare il rapporto Stock-to-Flow come un indicatore di scarsità, non come un prezzo di destinazione. Se una tesi di investimento risulta ancora interessante dopo aver considerato domanda, liquidità, condizioni macroeconomiche, valutazione e gestione del rischio, allora il rapporto Stock-to-Flow può fornire un contesto utile. Se la tesi funziona solo perché una curva di modello suggerisce che il prezzo "dovrebbe" essere più alto, l'analisi è troppo fragile.
Questo articolo ha scopo puramente informativo e non costituisce consulenza finanziaria. I prezzi delle criptovalute sono volatili e l'adattamento ai modelli storici non garantisce risultati futuri.