Home
» Notizia
»
Strategie di Yield Farming: massimizzare l'APY limitando le perdite temporanee.
Strategie di Yield Farming: massimizzare l'APY limitando le perdite temporanee.
La regola più importante nel yield farming è semplice: ottimizzare il rendimento netto al netto delle perdite temporanee, delle commissioni, delle variazioni di prezzo dei token e dei costi di transazione, non il rendimento percentuale annuo (APY) più alto pubblicizzato. Un rendimento percentuale annuo del 40% pubblicizzato può essere peggiore di un'opportunità dell'8% se la prima strategia ti espone alla volatilità di una coppia di token, al calo dei token di incentivo, a ripetuti costi di ribilanciamento o a una grande divergenza rispetto al semplice possesso degli asset.
Ciò rende la migliore strategia iniziale per molti investitori prudenti un portafoglio di attività fortemente correlate, un'ampia gamma di liquidità o persino il prestito piuttosto che la liquidità offerta dai market maker automatizzati, quando evitare perdite temporanee è più importante che massimizzare le commissioni. Posizioni più aggressive con liquidità concentrata possono generare maggiori commissioni per dollaro investito, purché rimangano all'interno dell'intervallo di prezzo, ma richiedono un monitoraggio più attento e possono amplificare il costo economico della divergenza di prezzo.
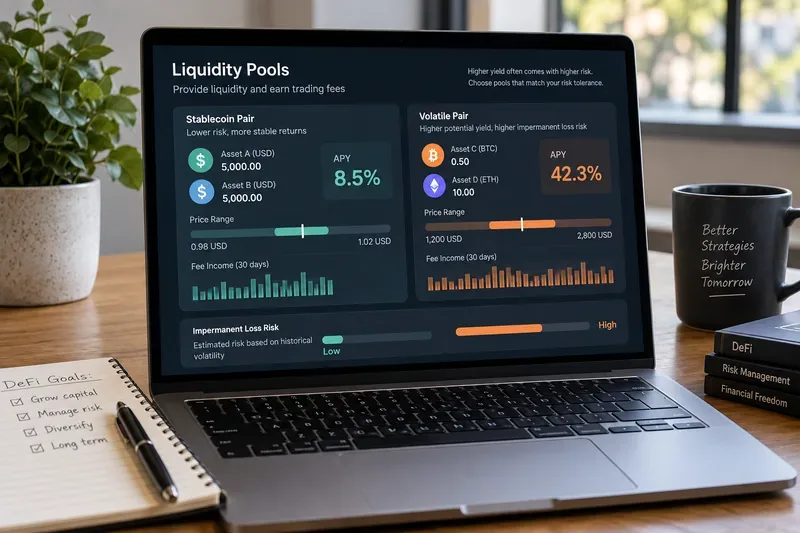
Un confronto illustrativo tra pool di liquidità evidenzia il compromesso fondamentale: un rendimento pubblicizzato più elevato può comportare una maggiore variabilità dei prezzi e un rischio di perdita temporanea più elevato.
Parti dal rendimento netto, non dal tasso di rendimento annuo nominale.
Il yield farming consiste generalmente nell'investire criptovalute nella finanza decentralizzata (DeFi) per ottenere commissioni di trading, interessi sui prestiti, incentivi in token o una combinazione di questi rendimenti. L'APY, o rendimento percentuale annuo, esprime un rendimento annualizzato che presuppone l'interesse composto. È utile per confrontare le opportunità solo se si comprende cosa genera tale rendimento e quanto stabile esso sia presumibilmente.
Nel caso di un market maker automatizzato (AMM), i fornitori di liquidità depositano asset in un pool che i trader utilizzano per gli swap. Su Uniswap, ad esempio, la liquidità attiva genera una quota proporzionale delle commissioni di swap. Uniswap v3 e v4 utilizzano la liquidità concentrata, il che significa che un fornitore di liquidità (LP) sceglie l'intervallo di prezzo in cui il capitale è attivo. Quando il prezzo di mercato esce da tale intervallo, la posizione smette di generare commissioni fino a quando il prezzo non vi ritorna. La documentazione per sviluppatori del protocollo spiega questo comportamento nella sua guida sulla liquidità concentrata .
Una stima pratica del rendimento si presenta quindi più o meno così:
Rendimento netto = commissioni di negoziazione + interessi sui prestiti + valore incentivante − perdita temporanea − costi di gestione e di trasporto − altre perdite.
Non consideratelo una formula predittiva. Volume futuro, volatilità, prezzi dei token di incentivazione e utilizzo sono imprevedibili. Si tratta di una lista di controllo per identificare i casi in cui l'APY visualizzato può discostarsi dal rendimento effettivamente percepito.
Che cosa significa realmente la perdita impermanente
La perdita impermanente (IL) è il costo opportunità derivante dalla fornitura di liquidità rispetto al semplice possesso dei token originali quando i loro prezzi relativi cambiano. Il glossario attuale di Uniswap descrive la perdita impermanente essenzialmente in questi termini, e la sua spiegazione della perdita impermanente mostra come il ribilanciamento dell'AMM modifichi la composizione dei token posseduti dal fornitore di liquidità (LP).
Per una classica piscina a prodotto costante 50/50 con copertura completa, una formula semplificata utile è:
IL = 2 × √r / (1 + r) − 1 , dove r è la variazione relativa del prezzo tra i due asset.
Se il valore di un token raddoppia rispetto all'altro, r = 2. La formula fornisce circa -5,72%. In altre parole, prima di aggiungere commissioni di trading o incentivi, la posizione LP vale circa il 5,72% in meno rispetto al semplice possesso del portafoglio originale a due token. Se il prezzo relativo triplica, la perdita è di circa il 13,4%. Questi esempi si applicano al classico modello a prodotto costante su tutta la gamma; le posizioni a liquidità concentrata hanno forme di payoff diverse e possono sperimentare una maggiore divergenza sull'intervallo attivo.
Strategia 1: Preferire le coppie correlate quando la priorità è limitare l'IL.
Se la preservazione del capitale rispetto a un benchmark di riferimento è più importante della ricerca del massimo rendimento dalle commissioni, è consigliabile iniziare con asset che si prevede replichino in modo simile. Esempi possono includere due stablecoin ancorate al dollaro affidabili o due rappresentazioni dello stesso asset sottostante. Movimenti di prezzo relativi più contenuti generalmente implicano un minor numero di ribilanciamenti da parte del gestore del portafoglio rispetto al portafoglio originale.
Il sistema StableSwap di Curve è stato progettato specificamente per asset che si prevede vengano scambiati a valori simili. Il documento originale relativo allo StableSwap descrive un invariante concepito per garantire uno slippage ridotto in prossimità dell'equilibrio, comportandosi in modo diverso man mano che il pool si allontana dall'equilibrio.
Ciò non rende i pool correlati privi di rischi. Le stablecoin possono sganciarsi, gli asset incapsulati possono perdere la loro copertura, i bridge possono fallire e gli smart contract possono essere sfruttati. La correlazione riduce una fonte di perdita di liquidità solo finché la relazione economica tra gli asset continua a sussistere.
Quando questo è adatto
Desideri un punto di partenza a bassa volatilità.
Saresti tranquillo a detenere entrambi i beni separatamente.
Comprendi i rischi relativi all'emittente, alla garanzia, al riscatto o al finanziamento ponte associati a entrambi i token.
Le entrate previste derivanti da commissioni e incentivi risultano significative al netto dei costi di rete.
Strategia 2: Utilizzare intervalli più ampi a meno che non si abbia un motivo per gestire attivamente
La liquidità concentrata può rendere il capitale molto più efficiente perché la si colloca solo dove si prevede che avvengano le negoziazioni. Ciò può aumentare i ricavi da commissioni per dollaro di liquidità attiva. Il rovescio della medaglia è che un intervallo più ristretto ha maggiori probabilità di essere superato dalla normale volatilità.
La documentazione di Uniswap afferma che quando il prezzo esce dall'intervallo di una posizione v3 o v4, la posizione diventa inattiva e non genera più commissioni; man mano che il prezzo si avvicina a un limite, la posizione viene progressivamente convertita in un token. Ecco perché "più ristretto è meglio" non è una regola generale. Un intervallo ristretto può essere attraente per una coppia realmente stabile, ma può essere fragile per ETH rispetto a una stablecoin in dollari durante una settimana volatile.
Un intervallo ragionevole dovrebbe riflettere la volatilità prevista e la frequenza con cui si è disposti a ribilanciare. Se non è possibile monitorare regolarmente la posizione, un intervallo più ampio comporta una minore concentrazione di commissioni in cambio di un periodo di tempo più lungo all'interno dell'intervallo. Se invece si gestisce attivamente il portafoglio, è necessario includere nel calcolo del rendimento le commissioni di rete, i costi di swap, le imposte ove applicabili e la possibilità di ribilanciamento a prezzi sfavorevoli.
Strategia 3: Confronta il rendimento delle commissioni con l'IL che ti viene pagato per assorbire
Il volume degli scambi è importante perché le commissioni di swap rappresentano la principale remunerazione economica che i fornitori di liquidità (LP) ricevono per la loro attività di market making. Un pool con un elevato valore totale bloccato (TVL) e un basso volume di scambi potrebbe generare meno commissioni per dollaro rispetto a un pool più piccolo ma attivamente scambiato. Al contrario, una coppia volatile ad alto volume può generare commissioni consistenti pur sottoperformando una strategia di mantenimento se la divergenza di prezzo è elevata.
Prima di entrare, poniti una domanda sul punto di pareggio: di quanti introiti da commissioni e incentivi avrei bisogno per compensare un plausibile importo di perdite inattive (IL) durante il periodo di detenzione previsto? Per una coppia volatile 50/50 a range completo, puoi eseguire diversi scenari di prezzo relativo utilizzando la formula sopra. Per una liquidità concentrata, utilizza un simulatore specifico per la posizione o calcola il profitto dal range effettivo anziché applicare la formula a range completo.
Strategia 4: Valuta la possibilità di prestare denaro quando desideri un rendimento senza la perdita temporanea dell'AMM.
Non è necessario fornire liquidità AMM bilaterale per ottenere rendimenti on-chain. I protocolli di prestito pagano ai fornitori gli interessi generati dai mutuatari. Aave spiega che i tassi di offerta variano in base all'utilizzo: al variare della proporzione di liquidità offerta che viene presa in prestito, varia anche il tasso di offerta. La sua documentazione sull'offerta chiarisce inoltre che i tassi sono variabili e non fissi.
Il prestito elimina lo specifico meccanismo di ribilanciamento a due asset che crea la perdita temporanea degli AMM, ma introduce rischi diversi: fallimento degli smart contract, insufficienti liquidazioni delle garanzie, rischio legato alle stablecoin o al prezzo degli asset e limitazioni temporanee ai prelievi in caso di bassa liquidità disponibile. Le informative sui rischi di Aave menzionano esplicitamente queste possibilità.
Quando il prestito potrebbe essere più adatto
Se il tuo obiettivo principale è mantenere l'esposizione a un singolo asset, una posizione di prestito può essere più facile da valutare rispetto all'abbinamento di tale asset con un altro token in un AMM. Confronta il tasso di offerta di prestito con una stima prudente del reddito da commissioni del fornitore di liquidità (LP) al netto dell'incentivo all'investimento (IL), piuttosto che confrontare il TAEG di prestito con il rendimento annuo effettivo (APY) nominale del fornitore di liquidità.
Strategia 5: Considera gli incentivi in token come un bonus, non come un reddito garantito.
Molte aziende agricole pubblicizzano rendimenti che includono le emissioni di un token di governance o di ricompensa. Questo crea una seconda scommessa di mercato: il rendimento della strategia dipende non solo dagli asset sottostanti e dalla generazione di commissioni, ma anche dal prezzo del token di ricompensa. Se le emissioni attraggono capitali più velocemente di quanto cresca l'attività di trading, il rendimento può diminuire. Se il valore del token di ricompensa crolla bruscamente, l'APY effettivo può essere di gran lunga inferiore al tasso mostrato all'ingresso.
Un utile metodo consiste nel calcolare due valori: il rendimento da fonti organiche come commissioni o interessi passivi, e il rendimento derivante da incentivi simbolici. Se la strategia risulta interessante solo con ipotesi di incentivi aggressive, è opportuno classificarla come ad alto rischio.
Come scegliere tra i metodi più comuni di agricoltura ad alto rendimento
Approccio
Fonte di ritorno principale
esposizione IL
onere gestionale
Migliore vestibilità
Prestiti su singoli asset
Interesse del mutuatario
Nessuna modifica derivante dal ribilanciamento dell'AMM
Da basso a moderato
Investitori che desiderano mantenere un'esposizione a un singolo asset
Pool AMM con asset correlati
Commissioni di scambio + possibili incentivi
Solitamente inferiore finché la correlazione rimane valida
Moderare
LP prudenti che comprendono il rischio di de-peg e contrattuale
coppia volatile ad ampio raggio
Commissioni di scambio + possibili incentivi
Significativo
Moderare
LP disposti a detenere entrambi gli asset attraverso grandi operazioni
Gamma ristretta e concentrata
Densità di commissioni più elevata durante il periodo di validità
Potenzialmente alto
Alto
Libraries attivi con una chiara tesi di volatilità/range
Azienda agricola ad alte emissioni
Emissioni di token premio
Dipende dalla posizione sottostante
Alto
Utenti disposti ad assumersi dei rischi, in grado di valutare e monitorare le ricompense
Una lista di controllo pre-deposito per massimizzare il rendimento annuo corretto per il rischio
Comprendi entrambi gli asset. Non investire come LP in un token che non saresti disposto a detenere dopo un'importante variazione di prezzo.
Separare la resa organica dagli incentivi. Chiedersi cosa rimarrebbe se le emissioni generate dai token di ricompensa diminuissero in modo significativo.
Verifica la logica dell'intervallo. In caso di liquidità concentrata, stima con quale frequenza la volatilità normale potrebbe spingere la posizione fuori dall'intervallo.
Eseguire stress test sui prezzi relativi. Modellare almeno uno scenario di divergenza lieve, moderato e grave.
Considera tutti i costi. Includi depositi, prelievi, swap, ribilanciamento, operazioni di bridging e disinvestimento.
Verifica la profondità e il volume del pool. Il TVL da solo non ti dice quanto reddito da commissioni genererà il tuo capitale.
Esaminare i rischi relativi al protocollo e agli asset. Gli audit riducono l'incertezza, ma non eliminano i rischi legati a smart contract, oracoli, governance, bridge o de-peg.
Utilizzate la dimensione della posizione come strumento di controllo del rischio. Una strategia può essere tecnicamente valida ma comunque inadeguata se un singolo errore potesse danneggiare in modo significativo il vostro portafoglio.
Ecco come si presenta una buona decisione di yield farming.
L'obiettivo non è eliminare completamente le perdite temporanee. L'obiettivo è essere compensati per i rischi che si assumono deliberatamente. Una strategia solida parte da asset che si è disposti a possedere, sceglie una struttura di portafoglio che corrisponda alla loro relazione prevista, definisce un intervallo appropriato per la volatilità e la frequenza di monitoraggio e considera commissioni e incentivi come incerti piuttosto che garantiti.
Per un principiante che dà priorità al controllo del rischio di ribasso, un percorso sensato è solitamente il seguente: comprendere prima il prestito su singoli asset, poi studiare i portafogli di asset correlati, quindi sperimentare con piccole posizioni LP a range ampio prima di tentare strategie di liquidità concentrate e ristrette. Per un LP esperto e attivo, range più ristretti possono migliorare l'efficienza del capitale, ma solo se i maggiori ricavi da commissioni superano costantemente i costi di divergenza, di inattività al di fuori del range e di gestione attiva.
In sintesi: la migliore yield farm non è quella con l'APY più alto sullo schermo. È quella il cui rendimento netto atteso rimane interessante anche dopo aver considerato ipotesi realistiche su perdite temporanee, tassi variabili, incentivi in token e costi operativi.