Главная
» Новости
»
Как протоколы RWA обеспечивают реальную доходность на медвежьем и бычьем рынках
Как протоколы RWA обеспечивают реальную доходность на медвежьем и бычьем рынках
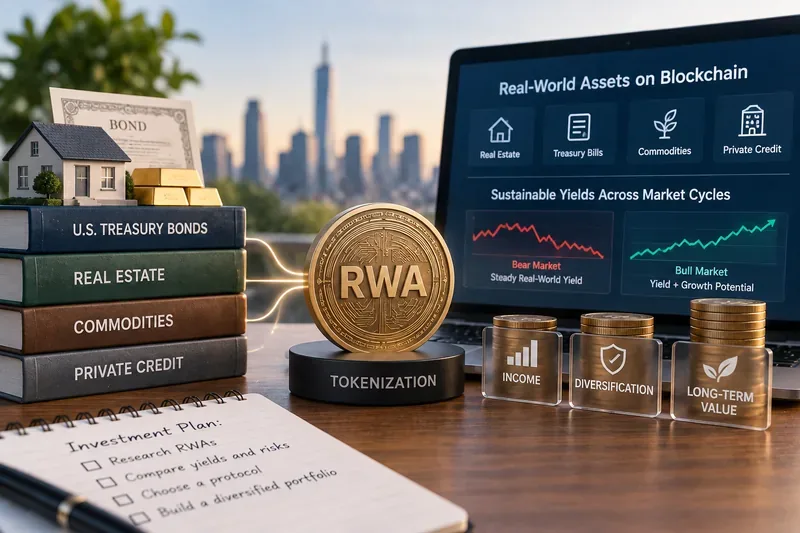
Протоколы, основанные на реальных активах (RWA), могут приносить доход как на медвежьем, так и на бычьем рынках криптовалют, поскольку денежный поток часто поступает из активов вне блокчейна, а не из эмиссии токенов. Но «доходность в реальном мире» — это нечто большее. Токен, обеспеченный краткосрочными казначейскими облигациями США, ведет себя совершенно иначе, чем частный кредитный пул, и оба они отличаются от структурированного пула займов, дебиторской задолженности или других токенизированных активов.
Это различие особенно актуально в 2026 году. Комиссия по ценным бумагам и биржам США (SEC) в январе 2026 года уточнила, что токенизированная ценная бумага остается ценной бумагой; размещение актива в блокчейне не меняет его юридическую сущность или связанные с ним права. В то же время, токенизированные казначейские и кредитные продукты продолжают расширяться, предоставляя инвесторам в блокчейне больше способов получения дохода, который не зависит напрямую от роста цен на криптовалюты. См. заявление SEC от января 2026 года о токенизированных ценных бумагах .
Доходность активов, взвешенных по риску (RWA), может поступать от процентных выплат по казначейским облигациям, кредитных купонов, арендной платы, дебиторской задолженности или других денежных потоков вне блокчейна. Блокчейн меняет распределение и расчеты, но не базовый экономический источник дохода.
Что делает доходность RWA «реальной»?
Полезное определение простое: доходность должна быть связана с идентифицируемой экономической деятельностью или активом, не относящимся к собственным токенам протокола. Примерами могут служить проценты, выплачиваемые правительством США по казначейским векселям, проценты, выплачиваемые заемщиком по обеспеченному кредиту, арендный доход, платежи по счетам-фактурам или денежные потоки от секьюритизированного портфеля.
Это отличается от стратегии, чья заявленная годовая доходность (APY) в основном финансируется за счет вновь выпущенных токенов управления. Токеновые стимулы могут быть полезны для обеспечения ликвидности, но они зависят от постоянного спроса на токен и могут быстро сокращаться при изменении рыночных настроений. Денежные потоки RWA также могут снижаться, приводить к дефолту или становиться неликвидными, но их источник проще выявить и проанализировать.
Поэтому «устойчивый» не должен означать «гарантированный». Это означает, что доход имеет внешний экономический источник, который может сохраняться даже в случае прекращения роста цен на криптовалюты.
Возможность диверсификации за пределы одного заемщика или одного типа активов.
Более сложные механизмы андеррайтинга, оценки и погашения.
Вариант 1: Токенизированные казначейские облигации для обеспечения ликвидности и снижения кредитного риска.
Токенизированные казначейские облигации являются наиболее наглядным примером доходности, взвешенной по риску (RWA), которая в значительной степени не зависит от динамики криптовалютного рынка. Базовая доходность формируется за счет государственных ценных бумаг США или фондов, владеющих ими.
Например, инвестиционный портфель OUSG от Ondo обеспечивает доступ преимущественно к краткосрочным казначейским облигациям США и фондам денежного рынка. В текущей документации Ondo указано, что портфель может включать фонды BlackRock, Franklin Templeton, WisdomTree, Fidelity и других, а также банковские депозиты и USDC для обеспечения ликвидности. По состоянию на 10 сентября 2026 года доходность OUSG за 30 дней составила около 3,46%. Страница продукта доступна по адресу Ondo OUSG .
Такая доходность понятна, поскольку она привязана к краткосрочным процентным ставкам. В отчете Федеральной резервной системы H.15 от 11 сентября 2026 года указана ставка на вторичном рынке 3-месячных казначейских векселей в размере около 3,92%. Точная доходность, получаемая держателем токена, может отличаться из-за расходов фонда, остатков денежных средств, состава портфеля, сроков и других издержек. Официальным источником является отчет Федеральной резервной системы H.15 «Избранные процентные ставки» .
Когда эта модель подходит
Вы отдаете приоритет сохранению капитала, а не получению максимальной прибыли.
Вам нужен актив для управления денежными средствами в блокчейне, а не направленная криптовалютная инвестиция.
Вы цените активы с более коротким сроком погашения и относительной прозрачностью.
Вы ожидаете, что вам потребуется ликвидность чаще, чем частному кредитному инвестору.
От чего ты отказываешься
Наиболее очевидный компромисс — это доходность. Не следует ожидать, что продукты, обеспеченные казначейскими облигациями, будут стабильно приносить такой же доход, как более рискованные кредиты. Их доходность также меняется в зависимости от денежно-кредитной политики. Если Федеральная резервная система существенно снижает ставки, доход от краткосрочных казначейских облигаций обычно также падает.
Ограничением может быть и доступ. OUSG — это продукт с ограниченным доступом; Ондо заявляет, что инвесторы должны соответствовать критериям приемлемости, таким как аккредитованные инвесторы и квалифицированные покупатели. В документации, подтверждающей соответствие критериям, разъясняются эти ограничения.
Для инвесторов, не являющихся гражданами США, USDY от Ondo демонстрирует несколько иную структуру. По состоянию на сентябрь 2026 года Ondo описывала USDY как свободно передаваемый доходный токен, обеспеченный казначейскими облигациями США и банковскими депозитами, с годовой доходностью 3,60%. Однако USDY имеет юрисдикционные ограничения и недоступен для граждан США. См. Ondo USDY .
Вариант 2: Частное кредитование для лиц с более высоким доходом, сопряженное с большим риском андеррайтинга.
Продукты частного кредитования, обеспеченные активами, взвешенными по риску (RWA), приносят доход от заемщиков, а не от государства. Это обычно создает возможности для повышения процентных ставок, но инвестор получает вознаграждение за принятие дополнительных рисков.
Продукты Maple по обеспеченному кредитованию являются актуальным примером. Maple заявляет, что ее институциональные кредитные пулы предоставляют обеспеченные залогом кредиты институциональным заемщикам, при этом процентные ставки определяются андеррайтингом и условиями кредитования. По состоянию на середину сентября 2026 года на странице институционального обеспеченного кредитования отображалась чистая годовая процентная доходность около 5,3%, обеспечение примерно на 148% и заявленное максимальное время до получения ликвидности в 30 дней. Текущие показатели могут меняться, поэтому их следует проверять на странице институционального обеспеченного кредитования Maple .
Дополнительная доходность по сравнению с краткосрочными государственными облигациями имеет экономическое объяснение: кредиторы принимают на себя риск неплатежеспособности заемщиков, риск потери стоимости залога, риск принудительного исполнения и потенциально более медленные сроки изъятия средств.
Когда эта модель подходит
Вам нужен доход, превышающий тот, который может обеспечить стратегия инвестирования в казначейские облигации.
Вы уверенно владеете навыками анализа качества заемщиков, залогового обеспечения и соотношения суммы кредита к стоимости залога.
Вы можете смириться с более низкой ликвидностью.
Вы понимаете, что «избыточное обеспечение» не означает «отсутствие риска».
Что следует отслеживать
В случае кредитных продуктов заявленная годовая процентная доходность (APY) менее важна, чем защита интересов кредитора. Следует обратить внимание на качество залога, соотношение суммы кредита к стоимости залога, хранение активов, процедуры маржин-колла, концентрацию заемщиков, юридические возможности, историю неплатежей и условия отзыва кредита.
В документации Maple по андеррайтингу указано, что доходность генерируется за счет обеспеченного институционального кредитования, а заемщики проходят проверки KYC/AML, финансовый анализ и проверку залогового обеспечения. Именно поэтому доходность может сохраняться при различных ценовых режимах криптовалют: заемщики платят за доступ к капиталу. Но если залоговое обеспечение быстро обесценивается или заемщики оказываются в затруднительном положении, кредитор все равно может понести убытки. См. объяснение Maple по вопросам генерации доходности и управления рисками .
Вариант 3: Структурированные пулы для диверсификации и индивидуального управления рисками.
Centrifuge представляет собой еще одну модель: токенизация и объединение финансовых активов, после чего инвесторы могут приобрести долю в определенном классе акций. Активы могут включать займы, счета-фактуры или другие финансовые требования, а пулы могут использовать старшие и младшие транши для распределения рисков.
В традиционной структуре секьюритизации младший транш первым поглощает убытки и может получать более высокую доходность, в то время как старший транш получает меньшую доходность, но имеет большую защиту. Документация Centrifuge описывает ту же базовую архитектуру, а также поддерживает расчеты чистой стоимости активов в блокчейне и списания обесцененных активов. См. официальную документацию Centrifuge по секьюритизации .
Когда эта модель подходит
Вам нужен диверсифицированный портфель, а не инвестиции в один заемщик.
Вы готовы проанализировать состав бассейна и правила построения водопадов.
Вы хотите выбрать между старшим и младшим профилями риска.
Вы можете согласиться на меньшую немедленную ликвидность в обмен на доступ к активам с более длительным сроком погашения.
Ключевой компромисс
Структурированные пулы могут снизить концентрацию заемщиков в одном лице, но они усложняют ситуацию. Инвесторы должны понимать, кто предоставляет активы, как они оцениваются, кто их обслуживает, как обрабатываются дефолты, когда осуществляются выкупы и какой транш первым понесет убытки.
Токенизация может сделать отчетность и расчеты более прозрачными, но она не устраняет базовую кредитную работу.
Почему доходность RWA может пережить медвежий рынок криптовалют
В условиях медвежьего рынка цены токенов могут резко упасть, в то время как казначейские векселя продолжают приносить проценты, а заемщик продолжает производить платежи по кредиту в соответствии с условиями договора. Эта слабая корреляция между источником дохода и ценой криптовалюты является главной привлекательностью стратегий, основанных на активах, взвешенных по риску (RWA).
Для активов, обеспеченных казначейскими облигациями, основным фактором является процентная политика, а не цена биткоина. Для частного кредитования основными факторами являются спрос на кредиты, платежеспособность заемщиков, обеспечение залогом и кредитные спреды. Для структурированных пулов доходность зависит от денежных потоков и дефолтов базовых активов.
Это не означает, что медвежий рынок криптовалют не имеет значения. Он может снизить стоимость криптовалютного залога, усилить стресс у заемщиков, создать давление на ликвидность стейблкоинов и затруднить выход с вторичного рынка. Источник дохода в реальном мире может быть независим от цен на криптовалюты, в то время как его оболочка остается подверженной рискам блокчейна и рынка.
Почему бычьи рынки создают иной компромисс
В условиях сильного бычьего рынка доходность RWA может выглядеть менее привлекательной по сравнению с быстро растущими криптоактивами. Годовая доходность в 3–6% может показаться скромной, когда спекулятивные токены за неделю дорожают на двузначные числа.
Однако такое сравнение смешивает доход и прирост капитала. Доходность казначейских облигаций или кредитных инструментов может играть другую роль в портфеле: сохранение свободных средств, получение дохода от резервов со стабильной стоимостью или снижение общей волатильности. Инвестор жертвует частью потенциальной прибыли в обмен на более предсказуемый денежный поток.
Спрос на частные кредиты также может расти во время бычьего рынка, поскольку торговые фирмы, маркет-мейкеры, горнодобывающие компании и другие учреждения занимают больше средств. Это может способствовать увеличению кредитных спредов, но горячий рынок также может привести к ослаблению требований к кредитованию. Рост спроса на кредиты выгоден только в том случае, если кредитные стандарты остаются строгими.
Как сравнивать протоколы RWA на практике
Вопрос
Почему это важно
Что именно обеспечивает урожайность?
Разделяет внешний денежный поток и стимулы в виде токенов.
Кому юридически принадлежит базовый актив?
Определяет фактическую сумму вашего требования в случае неудачи.
Кто осуществляет опеку?
Раскрывает риски, связанные с контрагентами и банкротством.
Как часто обновляются данные о чистой стоимости активов (NAV) или залоговом обеспечении?
Показывает, как быстро может стать заметным ухудшение состояния.
Каков период действия программы обмена?
Это влияет на то, будет ли актив вести себя как наличные деньги или как частный кредит.
Доступ разрешен?
Для некоторых продуктов требуется пройти процедуру "Знай своего клиента" (KYC), соответствовать требованиям юрисдикции или установить минимальный размер инвестиций.
Включает ли годовая процентная доходность (APY) бонусы?
Различает экономическую выгоду и временные субсидии.
Что произойдет в случае дефолта?
Проверяет, являются ли правовые и ликвидационные гарантии реальными.
Какая модель лучше всего подходит для разных потребностей?
Для управления денежными средствами в блокчейне
Краткосрочные облигации, обеспеченные государственными облигациями, обычно являются наиболее подходящим вариантом. Их доходность проще сопоставить с государственными ставками, а их активы, как правило, более ликвидны, чем частные кредиты. Недостатком является более низкая потенциальная доходность и зачастую более строгие правила доступа.
Для более высокого дохода
Обеспечение в виде частного кредита может быть более подходящим вариантом, если вы готовы мириться с рисками, связанными с заемщиком и залоговым обеспечением. Сосредоточьтесь на качестве андеррайтинга и условиях погашения, а не просто на выборе самой высокой годовой процентной доходности.
Для диверсифицированного кредитного портфеля
Структурированные пулы могут быть целесообразны, если вам нужен портфель реальных кредитов или дебиторской задолженности, и вы умеете анализировать транши, обслуживание и методологию расчета чистой стоимости активов.
Для максимальной композиционности DeFi
Свободно передаваемые токены, приносящие доход, могут быть привлекательными, поскольку их иногда можно использовать в качестве залога или интегрировать в другие протоколы. Это создает дополнительную полезность, но каждый дополнительный уровень протокола также добавляет риски, связанные со смарт-контрактами, оракулами, ликвидностью и ликвидацией.
Пределы понятия «устойчивое производство»
Ни один протокол RWA не застрахован от экономических циклов. Доходность казначейских облигаций падает при снижении процентных ставок. Кредитные потери растут, когда заемщики ослабевают. Доход от недвижимости может снизиться. Выкуп активов может замедлиться, если активы неликвидны. Использование стейблкоинов для расчетов может создавать дополнительный уровень риска для эмитента.
Существует также юридическое различие между владением токеном и непосредственным владением базовым активом. В 2026 году Комиссия по ценным бумагам и биржам (SEC) подчеркнула, что токенизированные ценные бумаги могут быть структурированы по-разному и предоставлять держателям различные права. Инвесторам необходимо понимать, является ли токен спонсируемым эмитентом, долей в фонде, облигацией, правом третьей стороны или иным юридическим требованием.
Наконец, прозрачность в блокчейне имеет свои ограничения. Вы можете видеть балансы токенов и переводы в режиме реального времени, но при этом зависеть от администратора, хранителя, аудитора или поставщика услуг по управлению активами в плане получения информации вне блокчейна.
Итог
Протоколы RWA могут снизить зависимость доходности от того, находится ли криптовалюта на медвежьем или бычьем рынке, связывая внутрисетевой капитал с внесетевыми денежными потоками. Продукты, обеспеченные казначейскими облигациями, как правило, обеспечивают наиболее надежную связь с низкими процентными ставками. Частное кредитование может предложить более высокий доход в обмен на андеррайтинговый и ликвидный риск. Структурированные пулы могут диверсифицировать риски, но требуют более тщательного анализа.
Наилучший выбор зависит от того, для каких целей вы хотите использовать актив. Если цель — управление денежными средствами, отдавайте приоритет ликвидности и качеству актива. Если цель — получение более высокого дохода, примите во внимание, что источником разницы является кредитный риск. Если цель — диверсификация, изучите структуру пула и распределение убытков. В любом случае, отдавайте предпочтение доходности, которую можно отследить до реального экономического источника, понимайте, кто контролирует базовые активы, и рассматривайте любую рекламируемую годовую доходность (APY) как текущий момент, а не как обещание.