Главная
» Новости
»
Модель «запас-поток» биткоина: насколько она точна на современном рынке?
Модель «запас-поток» биткоина: насколько она точна на современном рынке?
Модель «запас-поток» биткоина стала популярной, потому что предлагала инвесторам то, что редко встречается на криптовалютных рынках: простое уравнение, привязанное к графику предложения, известному за годы вперед. Идея интуитивно понятна. Биткоин имеет ограниченный запас, новые выпуски происходят примерно каждые четыре года, и более дефицитный актив, при прочих равных условиях, должен иметь более высокую стоимость.
Сложность заключается в фразе «при прочих равных условиях». В 2026 году биткоин будет торговаться на рынке, формируемом не только запрограммированным дефицитом, но и спотовыми биржевыми продуктами, процентными ставками, ликвидностью, регулированием, корпоративными балансами, производными финансовыми инструментами и меняющимся спросом инвесторов. Это делает модель «от запаса к потоку» полезной в качестве модели дефицита, но гораздо сложнее обосновать ее как самостоятельный прогноз цен.
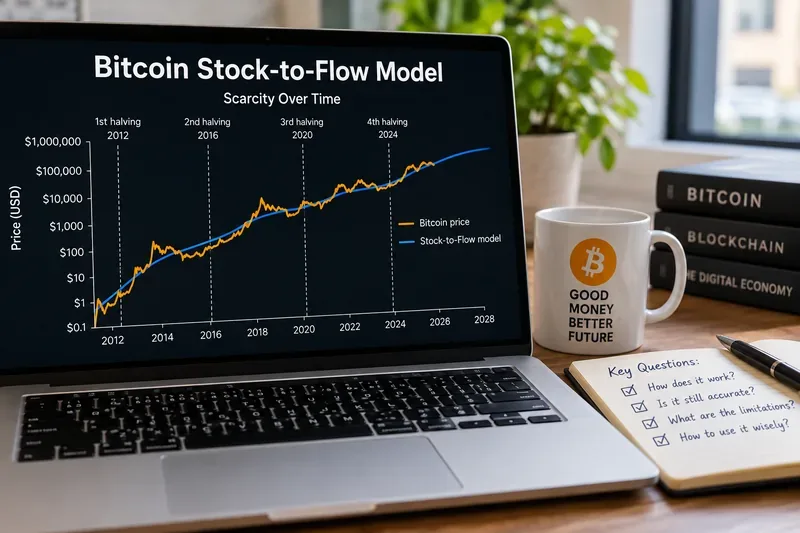
Наглядная диаграмма «Запасы-поток» иллюстрирует основную идею модели: выпуск биткоинов сокращается во время событий, связанных с сокращением эмиссии вдвое, в то время как рыночные цены по-прежнему определяются множеством переменных, помимо дефицита предложения.
Что именно измеряет модель «запас-поток» биткоина?
Показатель «запас к потоку», обычно сокращаемый как S2F, — это просто количество уже существующего актива, деленное на количество вновь произведенного актива за один год:
Показатель «запас-поток» = имеющийся запас / годовой объем новых поставок
Высокий коэффициент означает, что годовое производство невелико по сравнению с существующими запасами. Золото часто рассматривается именно с этой точки зрения, поскольку добыча на новых рудниках невелика по сравнению с запасами на поверхности. Биткоин делает эту концепцию особенно простой для моделирования, поскольку выпуск закодирован в его протоколе, а не определяется горнодобывающими компаниями в ответ на цены на сырьевые товары.
В оригинальной статье PlanB 2019 года «Моделирование стоимости биткоина с учетом дефицита» была применена логарифмическая зависимость между рыночной стоимостью биткоина и его коэффициентом S2F. В работе сообщалось о высоком историческом коэффициенте детерминации R² и утверждалось, что дефицит является доминирующим фактором, определяющим стоимость. Также прогнозировалась цена биткоина примерно в 55 000 долларов после халвинга 2020 года.
Эту оригинальную модель не следует путать с более поздней моделью PlanB Stock-to-Flow Cross Asset, или S2FX . В модели S2FX использовались «фазовые переходы» и сравнения между различными активами для оценки гораздо более высокой цены биткоина, примерно в 288 000 долларов, на более поздней рыночной фазе. Смешивание этих двух версий делает дискуссии о том, «сработала ли модель S2F», излишне запутанными.
Что изменилось после сокращения вдвое в 2024 году?
Четвертое сокращение вознаграждения за блок (халвинг) биткоина произошло на блоке 840 000 20 апреля 2024 года. Вознаграждение за блок снизилось с 6,25 BTC до 3,125 BTC. В официальном справочнике по халвингу биткоина указано текущее вознаграждение в размере 3,125 BTC и говорится, что при следующем халвинге оно снова снизится до 1,5625 BTC.
Если блоки появляются примерно каждые десять минут, то субсидия в размере 3,125 BTC означает около 164 250 вновь выпущенных BTC в год, не учитывая колебания фактического времени создания блоков. При текущем объеме обращающихся BTC около 20 миллионов, приблизительное соотношение S2F составляет около 120. Расчеты просты: биткоин объективно стал гораздо более дефицитным с точки зрения эмиссии, чем до халвинга 2024 года.
Что не следует автоматически из этого, так это конкретная рыночная цена. Сокращение вдвое меняет сторону уравнения, связанную с потоками капитала. Оно не говорит нам о том, насколько агрессивно будут скупать биткоины институциональные инвесторы, снизят ли риски трейдеры, использующие кредитное плечо, как изменится реальная доходность или будут ли инвесторы предпочитать биткоин акциям, облигациям, золоту или наличным деньгам.
Достаточно ли точен показатель Stock-to-Flow для использования в качестве целевого показателя цены?
Ответ зависит от того, какой критерий вы применяете.
Вопрос
Что указывают имеющиеся данные
Описывает ли S2F дефицит биткоинов?
Да. Это правильно отражает снижение темпов выпуска новых облигаций, вызванное графиком сокращения эмиссии вдвое.
Удалось ли первоначальной модели отразить часть долгосрочного роста биткоина?
Да. Первоначально акции хорошо вписывались в рынок, и в итоге был превышен ориентировочный уровень примерно в 55 000 долларов после 2020 года.
Оставались ли более поздние прогнозы цен, основанные на модели S2F, достаточно точными?
Нет. Более поздние прогнозы, особенно прогноз S2FX о значительно более высокой оценке, не подтвердились фактическими ценами.
Может ли система S2F надежно отслеживать время входа и выхода?
Доказательства слабые. Академические исследования выявили важные статистические ограничения и не обнаружили явных преимуществ перед более простыми подходами.
Важно различать объяснительную значимость и точность прогнозирования . Модель S2F может помочь объяснить, почему выпуск биткоинов со временем становится менее инфляционным. Это не означает, что подобранная регрессия может подсказать инвестору, где биткоин должен торговаться в следующем квартале или даже в следующем цикле.
Что говорят научные исследования об этой модели?
Результаты исследований гораздо сложнее, чем просто утверждения типа «S2F доказана» или «S2F бесполезна». В статье Тибо Морийона и Райана Чакона, опубликованной в 2022 году в журнале Studies in Economics and Finance под названием «Анализ модели «запас-поток» для биткоина» , была проверена конструкция и надежность модели. Авторы обнаружили, что динамическая версия может повысить точность прогнозирования с течением времени, но также выяснили, что торговая стратегия на основе S2F оказалась гораздо менее прибыльной, чем базовая стратегия «купи и держи» на основе их выборки.
Это важно, потому что кривая предложения биткоина и его возраст движутся в одном направлении. Когда две переменные, демонстрирующие тренд, регрессируются друг относительно друга, высокая степень соответствия историческим данным может выглядеть сильнее, чем реальная причинно-следственная связь.
Почему в 2026 году условия для модели, основанной исключительно на поставках, окажутся более сложными?
Текущие рыночные данные также показывают, насколько сильно Биткоин вышел за рамки среды, в которой была построена его первоначальная модель. На странице рынка Биткоина на Coinbase в середине сентября 2026 года в обращении находилось около 20 миллионов BTC, а рыночная капитализация составляла около 1,5 триллиона долларов. Кривая предложения остается предсказуемой; оценка этого предложения постоянно меняется.
Для инвестора это означает, что лучше задавать не вопрос «Какую цену прогнозирует S2F?», а «Какой вес в объяснении должен иметь дефицит по сравнению со спросом, ликвидностью и макроэкономическими условиями?»
Стоит ли продолжать использовать метод «запасы к потоку» в 2026 году?
Да, если использовать его по назначению.
Используйте S2F, если ваш вопрос касается структурной нехватки ресурсов.
S2F полезен для сравнения того, как меняется объем новых эмиссий биткоинов в разные периоды халвинга. Он помогает ответить на такие вопросы, как: насколько быстро растет предложение? Какой объем новых биткоинов поступает на рынок по отношению к уже находящемуся в обращении запасу? Насколько сильно халвинг 2024 года сократил объем новых эмиссий?
Не используйте S2F в качестве единственного инструмента для точного определения целевой цены.
Модель без переменной спроса не может объяснить, почему два периода с практически идентичными условиями выпуска могут привести к совершенно разным ценам. При принятии решений о ценообразовании инвесторам также следует учитывать спотовый спрос, активность создания и погашения ETF, условия ликвидности, кредитное плечо, реализованную волатильность, денежно-кредитную политику и показатели оценки, полученные на основе данных из блокчейна или рынка.
Не следует рассматривать линию модели как торговый сигнал.
То, что цена находится «ниже модели», не доказывает, что биткоин недооценен, а то, что цена находится «выше модели», не доказывает, что он переоценен. Линия регрессии, построенная на основе прошлых данных, не гарантирует равновесную цену.
Что следует сравнить с S2F, прежде чем принимать решение?
Практический подход заключается в разделении инвестиционного проекта на четыре уровня:
Предложение: график сокращения вдвое, текущая блочная субсидия, предложение в обращении и долгосрочная эмиссия.
Спрос: объемы активов и притока средств в ETF, спрос со стороны корпоративных казначейских облигаций, активность на биржах и широкое участие инвесторов.
Структура рынка: ликвидность, позиционирование на рынке производных инструментов, кредитное плечо, волатильность и концентрация активов.
Макроэкономика и политика: процентные ставки, реальная доходность, состояние доллара, регулирование и склонность к риску.
S2F охватывает в основном первый уровень. Это не является недостатком, если рассматривать его как специализированный инструмент. Проблема возникает только тогда, когда один из показателей предложения включается в полную модель оценки.
Итак, актуальна ли еще модель «запас-поток» биткоина?
Это актуально как описание искусственно созданного дефицита биткоина и как историческая модель, которая помогла популяризировать экономическое значение халвинга. Однако в качестве самостоятельного инструмента прогнозирования для современного рынка это гораздо менее убедительно.
Самая веская причина включить S2F в аналитический инструментарий заключается не в том, что он может точно предсказать будущую цену. Дело в том, что график выпуска биткоинов необычайно прозрачен, и S2F суммирует эту особенность в одном числе. Самая веская причина не полагаться только на него столь же проста: цена устанавливается там, где предложение соответствует спросу, а S2F моделирует только одну сторону этого уравнения.
При принятии текущих рыночных решений рассматривайте показатель «запас-поток» (Stock-to-Flow, S2F) как индикатор дефицита, а не как конечную цену. Если инвестиционная стратегия по-прежнему выглядит привлекательной после учета спроса, ликвидности, макроэкономических условий, оценки и управления рисками, то S2F может предоставить полезный контекст. Если стратегия работает только потому, что модель показывает, что цена «должна» быть выше, то анализ слишком ненадежен.
Данная статья носит образовательный характер и не является инвестиционной рекомендацией. Цены на криптовалюты нестабильны, и соответствие исторической модели не гарантирует будущих результатов.