Главная
» Новости
»
Создание криптопортфеля в условиях рецессии: начните с лимитов риска, а не с выбора отдельных токенов.
Создание криптопортфеля в условиях рецессии: начните с лимитов риска, а не с выбора отдельных токенов.
Наиболее надежный способ подготовить криптовалютный портфель к рецессии — это сделать криптовалюту той частью ваших финансов, которая может выдержать серьезные потери, а не той, которая должна финансировать вашу жизнь в следующем году. Это означает, что в первую очередь необходимо обеспечить наличие наличных средств на случай чрезвычайных ситуаций и высокопроцентных кредитов, установить максимальную долю криптовалюты в вашем общем чистом капитале, избегать заемных средств и использовать правила хранения и ребалансировки, которые остаются эффективными даже в условиях нестабильности рынка.
Ни один криптовалютный портфель не застрахован от рецессии. Криптовалюты могут резко упасть в цене, торговые площадки могут столкнуться с операционными или юридическими проблемами, а стейблкоины или кредитные продукты могут нести риски, отличные от рисков, связанных с ценой токена. Цель состоит не в том, чтобы предсказать следующий спад или гарантировать доходность. Цель — создать портфель, который позволит вам покрывать необходимые расходы и принимать взвешенные решения в случае рецессии, потери работы или дефицита ликвидности.
Разработка криптовалютного плана с учетом рецессии начинается с разделения потребностей домохозяйства в наличных средствах и долгосрочного рискового капитала, а также с планирования хранения активов до наступления периода рыночной нестабильности.
Что должно означать «устойчивость к рецессии» в криптовалюте?
В традиционном инвестировании диверсификация может снизить риск, но не может предотвратить потери. То же самое еще важнее в случае с криптовалютами: владение несколькими токенами, которые движутся синхронно, не то же самое, что владение активами с различным экономическим поведением. Практичным является четкое определение устойчивости:
Ваши расходы на аренду жилья, питание, страховку, выплаты по долгам и краткосрочные налоговые платежи не зависят от продажи криптовалюты по выгодной цене.
Значительное падение цен на криптовалюты не обязывает вас брать кредиты, продавать на минимуме или упускать финансовые обязательства.
Вы понимаете, кто владеет вашими активами, можете ли вы их вывести и что произойдет, если платформа выйдет из строя.
Вы разработали правила покупки, ребалансировки и снижения рисков до того, как волатильность сделает эти решения эмоциональными.
Комиссия по ценным бумагам и биржам США (SEC) предупреждает, что инвестиции в криптоактивы могут быть исключительно волатильными и спекулятивными, а риски, связанные с платформой, хранением, мошенничеством, банкротством и выводом средств, могут быть значительными. Основной посыл для инвесторов предельно четкий: спекулятивные инвестиции должны осуществляться только в те средства, которые инвестор может позволить себе потерять полностью. Перед тем как рассматривать любую модель портфеля как гарантию безопасности, ознакомьтесь с предупреждением SEC для инвесторов в криптоактивы .
Начнём с ответа на самый важный вопрос: сколько денег можно безопасно инвестировать в криптовалюту?
Оптимальная сумма — дело личное, и она может быть равна нулю. Она зависит от стабильности вашего дохода, наличия сбережений на случай непредвиденных обстоятельств, долгов, иждивенцев, страхования, других инвестиций, налогов, временного горизонта и способности смириться с полной потерей средств. Человек, которому могут понадобиться деньги на первоначальный взнос за дом, оплату обучения, создание бизнеса или оплату расходов на проживание в ближайшие несколько лет, обычно находится в ином положении, чем тот, кто имеет долгосрочную перспективу, стабильный доход, отсутствие долгов с высокими процентами и отдельный резервный фонд.
Подумайте о бюджете рисков, связанных с криптовалютами : заранее установленный потолок для процента или суммы в долларах от всех ваших инвестиционных активов, которые могут быть подвержены риску, связанному с криптовалютами. Потолок должен быть достаточно небольшим, чтобы серьезная просадка не повлияла на ваши планы по оплате жилья, медицинского обслуживания, погашению долгов или пенсионным накоплениям. Это ограничение, а не прогноз.
Два примера того, как ограничение меняет ответ.
Пример А: краткосрочный горизонт. Майя планирует использовать свои сбережения для покупки дома в течение 18 месяцев. Даже если она интересуется криптовалютой, подход, учитывающий рецессию, может означать, что деньги, предназначенные для первоначального взноса, могут быть полностью вне криптовалюты. Важный вопрос не в том, может ли цена монеты вырасти, а в том, сможет ли Майя смириться со значительными убытками или отложенным снятием средств, когда деньги понадобятся.
Пример B: долгосрочный горизонт инвестирования. У Джордана есть полностью сформированный резервный фонд на случай чрезвычайных ситуаций, взносы работодателя в пенсионный фонд, отсутствие высокопроцентных кредитов и средства, предназначенные для долгосрочных инвестиций. Джордан может решить, что ограниченный криптоинвестиционный портфель вписывается в более широкий диверсифицированный план. Ключевое условие заключается в том, что портфель останется ограниченным даже после роста цен, а не незаметно станет доминирующим активом.
Это лишь примеры, а не рекомендации по распределению активов. В рекомендациях SEC по распределению активов и диверсификации объясняется, почему временной горизонт и допустимый уровень риска должны определять структуру портфеля акций, облигаций, денежных средств и других активов. Криптовалюты не отменяют этот базовый этап планирования.
Заложите прочный фундамент, прежде чем выбирать какой-либо криптоактив.
Защита ликвидности вне криптовалют
Рецессия может одновременно сопровождаться снижением доходов, увольнениями, ужесточением кредитной политики и падением цен на активы. Лучше иметь резервный фонд на случай непредвиденных обстоятельств и средства, необходимые для достижения краткосрочных целей, в формах, соответствующих этим потребностям, а не предполагать, что криптовалюта будет доступна по приемлемой цене. В данной статье не указана рекомендуемая сумма резервного фонда, поскольку она зависит от расходов домохозяйства, гарантий занятости, страхования и доступа к другим ресурсам.
Погашение высокопроцентных долгов также может быть более эффективным с точки зрения риска использованием средств, чем увеличение спекулятивных вложений. Комиссия по ценным бумагам и биржам (SEC) особо отмечает, что устранение высокопроцентных долгов может принести выгоду, которую не может обеспечить ни одно рискованное инвестирование.
Избегайте заемных средств и доходности, в которых вы не разбираетесь.
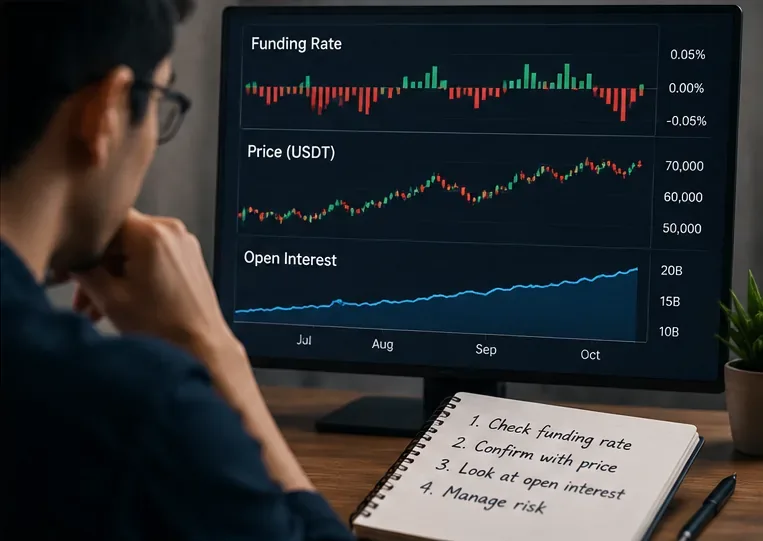
Заимствование для покупки криптовалюты, торговля бессрочными фьючерсами, использование маржи или залог криптовалюты могут превратить обычное падение цен в вынужденную продажу. Программы «доходности» могут добавлять к ценовому риску риски контрагента, кредитования, блокировки, смарт-контрактов и ликвидности. Высокая заявленная ставка не является защитой от рецессии, если основной капитал может быть обесценен или недоступен.
Стейблкоины могут быть полезны в качестве инструмента для торговли или расчетов для некоторых пользователей, но они не заменяют застрахованные банковские депозиты. Изучите информацию, предоставляемую эмитентом, условия погашения, отчеты о резервах, юрисдикцию и платформу, на которой хранится актив. Комиссия по ценным бумагам и биржам (SEC) предупреждает, что так называемые отчеты о подтверждении резервов могут представлять собой лишь моментальный снимок и не отражать обязательства или не гарантировать полноценный аудит финансовой отчетности.
Создайте крипто-оболочку, основанную на концентрации, ликвидности и хранении.
После определения общего бюджета рисков следующая задача — предотвратить доминирование одного единственного сбоя в итоговом результате. Это не означает покупку множества малоизвестных активов. Это означает анализ того, как каждый актив влияет на концентрацию портфеля, ликвидность, технические, регуляторные риски и риски хранения.
Вопрос
Почему это важно во время экономического спада
Практическая проверка
Насколько концентрированным является содержимое рукава?
Токены могут перемещаться вместе, когда снижается склонность к риску.
Оценивайте каждую позицию относительно общего объема инвестируемых активов, а не только криптовалютного счета.
Можно ли его продать или передать другому лицу?
Низкая плотность рынка и ограничения платформы могут сделать отображаемую цену непригодной для использования.
Разберитесь в правилах доступа к заведению, условиях вывода средств, комиссиях платежных систем и возможных блокировках.
Кому принадлежат ключи?
Сбои в работе платформы и ошибки, связанные с самостоятельным управлением, представляют собой разные риски.
Используйте надежный способ хранения вещей и составьте план их возврата.
Зависит ли этот тезис от рычагов влияния или от стимулов?
Использование заемных средств и субсидий может быстро оказаться неэффективным в условиях сокращения ликвидности.
Внимательно ознакомьтесь с условиями; не полагайтесь на рекламные заявления о доходности или утверждения в социальных сетях.
Каковы налоговые последствия продажи или обмена?
Перебалансировка может привести к появлению документации и налоговых обязательств.
Сохраняйте историю транзакций и при необходимости консультируйтесь с квалифицированным налоговым специалистом.
Более простая криптовалютная оболочка может быть проще в мониторинге, чем набор токенов, позиций в DeFi, мостов и кредитных соглашений. Простота не гарантирует безопасности; это способ уменьшить количество вещей, которые вам нужно понимать и контролировать в условиях стресса.
Хранение ценных бумаг является неотъемлемой частью формирования инвестиционного портфеля, а не второстепенным вопросом.
Рыночный риск — лишь один из путей к убыткам. Криптовалютные транзакции, как правило, необратимы, а кошельки, биржи и устройства могут быть скомпрометированы. В документе FINRA « Основы биткоина» отмечаются риски взлома платформ и кошельков, мошенничества и отсутствия банковских гарантий безопасности депозитов для криптокошельков.
Выбирайте способ хранения активов, исходя из суммы риска и ваших операционных возможностей. Самостоятельное хранение может снизить зависимость от централизованного посредника, но при этом вы несете ответственность за резервное копирование закрытого ключа, безопасность сид-фразы, планирование наследования, защиту от фишинга и проверку транзакций. Хранение активов у третьей стороны может быть удобнее, но это увеличивает риски, связанные с платформой и выводом средств. Некоторые используют несколько методов, чтобы избежать единой точки отказа; каждый дополнительный метод также усложняет процесс.
Используйте уникальные пароли и многофакторную аутентификацию для каждой учетной записи Exchange и связанной с ней учетной записи электронной почты.
Храните фразы восстановления в автономном режиме; не фотографируйте, не отправляйте по электронной почте, не храните в облачном хранилище и не делитесь ими.
Перед подтверждением перевода проверьте адреса и данные транзакции на доверенном устройстве.
Пробовать процесс восстановления на небольшом количестве вещества следует только в том случае, если вы понимаете этот процесс и его последствия.
При необходимости составьте четкие и надежные инструкции для доверенного исполнителя завещания или его преемника; не включайте секретные материалы для восстановления данных в незащищенное завещание.
Используйте правила для покупки и перебалансировки, вместо того чтобы реагировать на заголовки новостей.
План, учитывающий рецессию, требует графика или порогового значения для принятия решений. Один из подходов — вносить средства регулярно только после того, как будут покрыты необходимые сбережения и обязательства. Другой подход — проводить ребалансировку, когда криптовалютные активы выходят за пределы заранее определенного диапазона общего портфеля. Правильная частота зависит от налогов, комиссий и личных обстоятельств; суть в том, чтобы определить правило до того, как рынок резко вырастет или рухнет.
Например, инвестор может написать: «Если криптовалюта превысит мой максимальный допустимый уровень риска из-за роста цен, я снижу ее до целевого уровня во время следующего планового пересмотра с учетом налогового планирования». Это правило не предполагает падения цен. Оно предотвращает случайное увеличение суммы инвестиций только потому, что они уже показали хорошие результаты. Investor.gov объясняет, что ребалансировка может восстановить запланированное распределение активов и часто проводится через регулярные интервалы или после заранее установленного отклонения от целевого уровня.
Не следует использовать прошлые результаты, заявления влиятельных лиц или результаты ретроспективного тестирования в качестве доказательства того, что стратегия будет работать в следующем году. В рекомендациях SEC относительно заявлений о результатах подчеркивается, что прогнозы носят гипотетический характер, и прошлые результаты не гарантируют будущих результатов.
Перед проведением ребалансировки спланируйте уплату налогов и ведение документации.
В целях федерального налогообложения США цифровые активы, как правило, рассматриваются как имущество, а не как валюта. Продажа, обмен одного цифрового актива на другой или использование цифровых активов для оплаты товаров или услуг может привести к налогооблагаемому событию. Сохраняйте даты, идентификаторы транзакций, себестоимость, комиссии, выручку и записи о переводах между вашими собственными кошельками. В публикации IRS 550 рассматривается порядок учета продаж и сделок с цифровыми активами.
Налогообложение зависит от конкретных обстоятельств и юрисдикции, поэтому это область, требующая консультации квалифицированного налогового специалиста, а не предположения, основанного на кратком описании в приложении. Прежде чем добавлять частые торговые операции, стейкинг, кредитование или операции с несколькими блокчейнами, спланируйте объем ведения учета.
Контрольный список готовности к рецессии на предстоящий год
Составьте список необходимых расходов и храните средства, необходимые для их покрытия, вне криптовалюты.
Составьте письменный бюджет рисков, связанных с криптовалютой, исходя из общих финансовых показателей, а не целевой цены токена.
Избавьтесь от высокопроцентных долгов или сократите их сумму и избегайте заимствований для инвестиций в криптовалюту.
Изучите каждую используемую вами платформу, кошелек, блокчейн, протокол и контрагента — или упростите свою деятельность.
Отделите ценовой риск от риска, связанного со стейблкоинами, доходностью, смарт-контрактами, хранением и платформой.
Заранее установите правило внесения взносов и перебалансировки.
Обеспечьте сохранность счетов и материалов для взыскания задолженности; подготовьте документы для целей налогообложения и наследования.
Пересмотрите план после серьезных жизненных перемен, а не только после изменения рыночной конъюнктуры.
Итог
Самая надежная защита от рецессии — это не конкретная криптовалюта, стейблкоин или доходный продукт. Это финансовая структура, которая защищает ваши краткосрочные интересы от высоковолатильного класса активов и удерживает ваши долгосрочные криптовалютные вложения в пределах допустимых потерь. Если потеря всех криптовалютных вложений поставит под угрозу ваше жилье, выплаты по долгам, медицинское обслуживание или планы, которые должны быть реализованы в ближайшее время, то риск слишком велик для плана, учитывающего рецессию. Обратитесь к финансовому консультанту и налоговому специалисту за консультацией, адаптированной к вашей ситуации.