Дата пересмотра: 15 сентября 2026 г. Распространенная проблема для криптоинвесторов возникает непосредственно перед крупным рыночным событием: вы по-прежнему хотите владеть портфелем, даже если цены растут, но не хотите, чтобы одно волатильное объявление свело на нет недели или месяцы прибыли. Продажа всего портфеля — одно из решений, но оно может повлечь за собой торговые издержки, налоговые последствия, риск повторного входа и возможность упустить резкий рост. Производные инструменты предлагают другой путь: снижение чувствительности портфеля к падению цен на определенный период.
Это не делает хеджирование бесплатным или безрисковым. Фьючерсы сопряжены с рисками маржи, базиса, финансирования и ликвидации. Опционы требуют предварительной премии и могут стать дорогими, когда подразумеваемая волатильность возрастает перед широко ожидаемым событием. Правильное хеджирование зависит от того, что вы защищаете, какой уровень потерь вы можете допустить, как долго длится риск события и стоит ли платить за сохранение потенциальной прибыли.
Комиссия по торговле товарными фьючерсами США (CFTC) отмечает, что держатели виртуальных валют могут использовать фьючерсы и опционы для защиты от волатильности, но при этом предупреждает, что кредитное плечо может увеличить потери. См. консультативное сообщение CFTC для клиентов о рисках торговли виртуальными валютами . Что касается опционов, то отдел по обучению инвесторов Комиссии по ценным бумагам и биржам (SEC) также подчеркивает, что покупатели могут потерять всю уплаченную премию и что некоторые стратегии продажи опционов могут нести гораздо большие риски. См. вводную информацию об опционах на Investor.gov .
Начните с проблемы, которую вы на самом деле пытаетесь решить.
Прежде чем выбирать производный инструмент, определите событие и убытки, которых вы хотите избежать. Хеджирование на случай планового решения центрального банка может охватывать всего несколько дней. Хеджирование на случай неопределенного решения регулирующих органов или катализатора, специфичного для конкретного токена, может потребовать больше времени. Диверсифицированный криптовалютный портфель также может вести себя иначе, чем биткоин или эфир, что создает риск корреляции, если вы хеджируете весь портфель одним контрактом BTC или ETH.
Перед совершением сделки запишите четыре числа:
- Рыночная стоимость портфеля: текущая стоимость криптовалютного портфеля, который вы хотите защитить.
- Целевой процент хеджирования: например, 25%, 50% или 100% от суммы риска, а не автоматическое хеджирование всего портфеля.
- Максимально допустимая просадка: потери, которые вы можете допустить в течение всего периода, охватываемого событием.
- Период между событиями: время от момента входа в хеджирование до момента, когда ожидается нормализация неопределенности, связанной с событием.
Если вы не можете указать эти цифры, трудно судить о том, слишком ли мала, слишком велика, слишком дорога хеджирующая сделка или просто не соответствует риску.
Шаг 1: Перед добавлением производных инструментов следует рассмотреть возможность снижения спотовой подверженности риску.
Простейший способ хеджирования вовсе не является производным финансовым инструментом. Продажа части позиции в наличные деньги или активы со стабильной стоимостью снижает рыночную подверженность риску без возникновения требований о внесении дополнительного обеспечения, обесценивания опционов или проблем с истечением срока действия контрактов. Это может быть целесообразно, когда вашей главной целью является сохранение капитала, и вам не нужно поддерживать всю позицию до наступления события.
Компромисс очевиден: уменьшение спотовой позиции также снижает потенциал роста. Кроме того, в зависимости от юрисдикции и торговой площадки вы можете столкнуться с налогами, спредами, ограничениями на вывод средств или риском повторного входа. Для инвесторов, которые твердо намерены сохранить свои спотовые позиции в целости, фьючерсы или опционы могут быть более подходящими вариантами.
Шаг 2: Используйте короткую фьючерсную позицию, когда стоимость и точность имеют первостепенное значение.
Хеджирование с помощью коротких фьючерсных позиций компенсирует часть направленной подверженности портфеля риску. Если спотовый портфель падает, правильно подобранная короткая фьючерсная позиция должна увеличить свою стоимость, частично или существенно компенсируя потери на спотовом рынке. Если портфель растет, хеджирование фьючерсами теряет стоимость и уменьшает потенциал роста.
Простая исходная формула выглядит так:
Номинальная стоимость хеджирования фьючерсами для целевого сегмента = стоимость портфеля × процент хеджирования.
Например, предположим, что у трейдера есть позиции в BTC на сумму 100 000 долларов, и он хочет захеджировать 50% этой суммы за счет какого-либо события. Начальная цель составляет примерно 50 000 долларов номинального объема коротких позиций по фьючерсам на BTC. Точное количество контрактов зависит от спецификации контракта и текущей цены фьючерса. Размеры контрактов существенно различаются в зависимости от продукта и торговой площадки, поэтому трейдеру следует проверить их непосредственно перед размещением ордера. Например, CME перечисляет несколько криптовалютных фьючерсов с различными единицами контракта; в разделе часто задаваемых вопросов о криптовалютных фьючерсах есть ссылки на текущие спецификации, а в информационном листке по микрофьючерсам на биткоин указан размер контракта в 0,10 биткоина.
Почему частичное хеджирование фьючерсных сделок часто практичнее, чем полное хеджирование
Хеджирование на 100% от номинальной стоимости может быть целесообразным, когда цель состоит во временной нейтрализации ценового риска, но оно также может практически полностью исключить направленный рост, одновременно увеличивая транзакционные издержки и базисный риск. Хеджирование на 25–75% может быть проще в управлении, когда инвестор хочет получить защиту, не превращая портфель в практически нулевую позицию.
Универсального процентного соотношения не существует. Долгосрочный инвестор, обеспокоенный каким-либо конкретным объявлением, может предпочесть частичное хеджирование. Маркет-мейкер, защищающий свои запасы, может предпочесть более жесткое хеджирование. Портфелю, в котором преобладают альткоины, может потребоваться еще меньшее хеджирование BTC, если его связь с BTC нестабильна.
Скрытые риски хеджирования фьючерсов
- Базисный риск: фьючерсы могут не изменяться точно в соотношении один к одному со спотовой ценой во время события.
- Риск корреляции: хеджирование BTC может не обеспечивать точную компенсацию рисков, связанных с портфелем альткоинов.
- Маржинальный риск: резкий рост цен может привести к убыткам по короткой фьючерсной позиции до того, как прибыль по спотовой позиции будет реализована или перенесена.
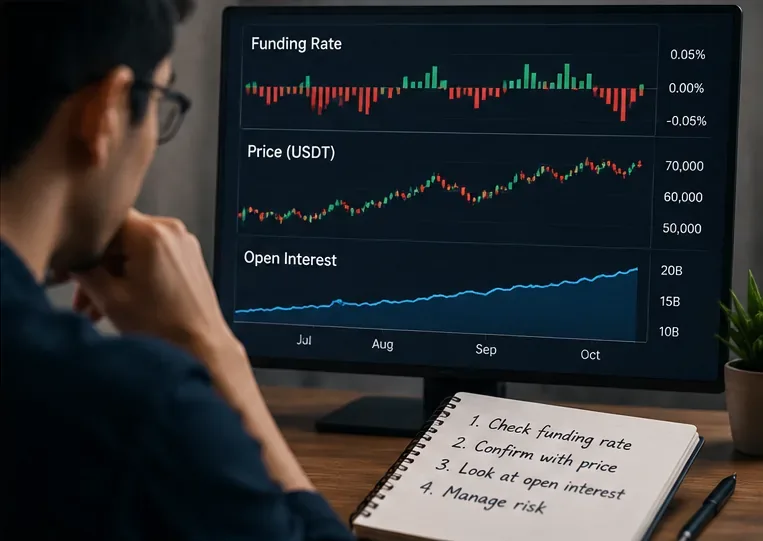
- Риск финансирования: бессрочные фьючерсы могут иметь положительные или отрицательные платежи по финансированию, которые изменяют стоимость владения хеджированием.
- Риск ликвидации: чрезмерное использование кредитного плеча может привести к закрытию хеджирования в самый неподходящий момент.
- Риск истечения срока действия: фьючерсы с фиксированной датой могут истечь до того, как риск наступления события минует.
Комиссия по торговле товарными фьючерсами (CFTC) особо предупреждает, что позиции по фьючерсам с использованием кредитного плеча усиливают колебания базовых цен и могут потребовать дополнительной маржи, когда рынок движется против трейдера. Именно поэтому размер хеджирования обычно следует определять исходя из объема риска, который вы хотите компенсировать, а не из максимального кредитного плеча, разрешенного торговой площадкой.
Шаг 3: Покупайте защитные пут-опционы, когда сохранение потенциальной прибыли важнее минимизации затрат.
Защитный пут-опцион обеспечивает держателю защиту от падения цены ниже выбранного страйка, позволяя при этом спотовой позиции участвовать в восходящем движении. Премия — это цена такой асимметрии.
Предположим, что BTC торгуется около 100 000 долларов, и трейдер владеет 1 BTC. Покупка пут-опциона со страйком 90 000 долларов, срок действия которого истекает после события, создает своего рода нижний предел выплат на момент истечения срока: убытки ниже страйка все больше компенсируются прибылью от пут-опциона, с учетом премии, условий контракта, метода расчетов и того факта, что рыночная стоимость до истечения срока действия зависит от времени и волатильности, а также от цены.
В целом, это проще для понимания, чем хеджирование с использованием кредитного плеча на фьючерсах, поскольку максимальный убыток по длинному пут-опциону равен уплаченной премии. Однако опционы часто оказываются дорогими непосредственно перед важными событиями, поскольку ожидаемая волатильность уже заложена в цены опционов. Если событие проходит без значительного изменения, подразумеваемая волатильность может быстро упасть, и опцион может потерять свою стоимость, даже если цена базового актива практически не изменится.
Технические условия криптоопционов различаются в зависимости от торговой площадки. Например, Deribit указывает, что в его обратных BTC-опционах используется контрактный множитель в 1 BTC, а расчеты производятся наличными в BTC, в то время как другие продукты используют другие структуры. См. технические условия обратных опционов Deribit . Опционы CME привязаны к базовым криптовалютным фьючерсам, и расчеты зависят от конкретного продукта. См. раздел часто задаваемых вопросов (FAQ) по опционам CME на криптовалютные фьючерсы .
Как выбрать страйк пут-опциона
Цена исполнения опциона должна соответствовать убыткам, которые вы пытаетесь ограничить, а не произвольному проценту. Пут-опцион, цена которого близка к текущей рыночной цене, обеспечивает более надежную защиту, но обычно стоит дороже. Пут-опцион, цена которого значительно ниже текущей рыночной цены, дешевле, но оставляет портфель уязвимым к началу падения.
Для трейдера, который может смириться с 10%-ной просадкой, но хочет защититься от гораздо более крупного обвала, опцион пут «вне денег» может быть более эффективным, чем опцион пут «в деньгах». Для трейдера, который не может смириться с большими убытками в результате события, более подходящим может быть опцион с более высокой ценой исполнения, несмотря на более высокую премию.
Выберите срок действия, который истекает после мероприятия.
Опцион, срок действия которого истекает до объявления, не обеспечивает защиты, когда риск действительно возникнет. Опцион, срок действия которого истекает сразу после события, может быть дешевле, чем долгосрочный контракт, но он также оставляет мало места для задержки объявления или многодневной реакции рынка. Практическим выбором обычно является истечение срока действия после ожидаемого периода события, с достаточным временным запасом, чтобы избежать необходимости переноса хеджирования в период пиковой волатильности.
Шаг 4: Используйте ошейник, если защита слишком дорога.
Коллар — это комбинация длинной защитной позиции по пут-опциону и короткой позиции по колл-опциону. Премия по колл-опциону помогает компенсировать часть или всю стоимость пут-опциона. Взамен трейдер теряет часть потенциальной прибыли выше цены исполнения колл-опциона.
Это может быть полезно, когда приоритетом является определение торгового диапазона для портфеля вокруг известного события: снижение ограничено ценой ниже страйка пут-опциона, а рост — ценой выше страйка колл-опциона. Стратегия может снизить затраты на денежную премию, но она сложнее, чем простая покупка пут-опциона, и вводит обязательства по короткой позиции колл-опциона.
Для инвесторов, которые не до конца понимают принципы исполнения опционов, расчетов, требований к марже или риски, связанные с продажей опционов, простая покупка пут-опциона может быть более безопасной с операционной точки зрения, даже если она обходится дороже. Комиссия по ценным бумагам и биржам (SEC) отмечает, что продавцы опционов могут сталкиваться с рисками, существенно превышающими получаемую ими премию, в зависимости от стратегии и структуры сделки.
Фьючерсы, пут-опционы и колл-опционы: какой вид хеджирования подходит для какой цели?
| Подход |
Лучший вариант |
Главное преимущество |
Главный компромисс |
| Уменьшите точечное воздействие |
Сохранение капитала и простота |
Отсутствие маржинальной прибыли или временного распада производных |
Меньший потенциал роста и возможные налоговые издержки/издержки на повторное вступление в силу. |
| Краткосрочные фьючерсы |
Недорогая, регулируемая направленная живая изгородь |
Точный расчет условных размеров и отсутствие доплаты за дополнительные опции. |
Риски, связанные с маржой, базисом, финансированием и ликвидацией; потенциал роста нивелируется |
| Купить защитные пут-опционы |
Сохраняйте потенциал роста, ограничивая при этом серьезные риски падения. |
Известная стоимость премии и асимметричная выплата |
Премиум-подписка может быть дорогой до начала мероприятий и со временем может стать бесполезной. |
| Воротник |
Снизьте стоимость пут-опциона, при этом приняв ограниченный потенциал роста. |
Может существенно снизить чистую премию |
Более сложные и короткие лимиты на звонки обеспечивают рост прибыли. |
Шаг 5: Подберите хеджирование в соответствии с инвестиционным портфелем, а не только с биткоином.
Портфель с преобладанием BTC часто можно достаточно эффективно хеджировать с помощью производных инструментов на BTC. Портфель, в котором доминирует ETH, может лучше хеджироваться с помощью фьючерсов или пут-опционов на ETH. С корзиной альткоинов сложнее, поскольку ее бета-коэффициент по отношению к BTC или ETH может резко меняться в стрессовых ситуациях.
Если портфель альткоинов на 100 000 долларов исторически ведет себя как движение, в 1,4 раза превышающее ежедневный процентный рост BTC, трейдер может изначально подумать, что хеджирование на 140 000 долларов в BTC будет уместным. Это может быть опасно, если взаимосвязь нарушится во время события. Корреляция и бета-коэффициент — это оценки, а не гарантии. На практике трейдеры часто используют меньший хедж, моделируют несколько сценариев и пересматривают ситуацию после начала события, вместо того чтобы предполагать, что историческая взаимосвязь останется стабильной.
В тех случаях, когда базовый актив и производный инструмент представляют собой разные активы, несоответствие следует рассматривать как отдельный бюджет рисков.
Шаг 6: Перед размещением хеджирования проверьте ликвидность, спреды и порядок расчетов.
Теоретически идеальное хеджирование может потерпеть неудачу при исполнении. Перед входом проверьте спред между ценой покупки и продажи, глубину стакана ордеров, размер контракта, валюту маржи, срок истечения, метод расчетов и торговые часы. Также проверьте, является ли инструмент линейным или обратным, поскольку поведение выплат и маржи может различаться.
При торговле опционами используйте минимальное количество звеньев, обеспечивающее достижение цели. В периоды волатильности сложные многозвенные стратегии могут страдать от проскальзывания, если торговая площадка не обеспечивает надежное исполнение комбинаций. При торговле фьючерсами убедитесь, что контракт останется открытым до конца события и что у вас достаточно залога, чтобы пережить резкое движение в противоположном направлении.
Deribit заявляет, что графики истечения срока действия опционов и фьючерсов различаются в зависимости от серии: ежедневной, еженедельной, ежемесячной и квартальной, с указанием конкретных сроков истечения. Политика компании в отношении заключения контрактов является одним из примеров того, почему трейдерам следует проверять точный контракт, а не предполагать, что все криптовалютные деривативы истекают по одному и тому же графику.
Шаг 7: Спланируйте отступление до начала события.
Хеджирование не будет завершено, пока вы не узнаете, как оно будет снято. Заранее решите, будет ли хеджирование закрыто сразу после объявления, после нормализации волатильности, на определенном ценовом уровне или при достижении определенного порога просадки портфеля.
Это важно, потому что хеджирование, которое работало во время события, может стать обузой после него. Короткая позиция по фьючерсам, оставленная открытой во время сильного восстановления, может нивелировать прибыль от спотовых операций. Защитный пут-опцион, оставленный после обвала подразумеваемой волатильности, может быстро потерять свою ценность. Коллар-опцион может ограничить восстановление, если цена исполнения колл-опциона станет актуальной.
Сформулируйте правило выхода, используя те же термины, что и для определения хеджирования: время события, максимальная продолжительность, ценовой порог или целевой уровень риска портфеля.
Как самостоятельно проверить, выполняет ли живая изгородь свою функцию.
Перед событием проведите как минимум три простых сценария: падение портфеля на 5%, падение на 15% и рост на 10%. Оцените суммарный результат спотовой цены и хеджирования в каждом сценарии. Для первой проверки адекватности вам не нужна идеальная модель ценообразования опционов, но необходимо понимать, что стоимость опционов до истечения срока действия может отличаться от их внутренней стоимости из-за временной стоимости и подразумеваемой волатильности.
Затем проверьте следующее:
- Номинальная стоимость хеджирования основана на объеме риска, который вы хотите защитить, а не на максимально доступном кредитном плече.
- Базовый актив производного инструмента фактически достаточно точно соответствует портфелю, чтобы хеджирование имело смысл.
- Срок действия истекает не только после события, но и после любой ожидаемой отложенной реакции.
- На фьючерсном счете имеется достаточный резервный фонд, чтобы выдержать резкий рост цен без принудительной ликвидации.
- Премия по опциону приемлема, даже если опцион истекает без стоимости.
- В расчет включены ожидаемые затраты на финансирование, спреды, комиссии и проскальзывание.
- Вы точно знаете, когда и почему вам нужно будет уменьшить или полностью закрыть живую изгородь.
Если даже 10-процентное падение рынка приводит к убыткам портфеля, превышающим заявленный вами допустимый уровень, значит, хеджирование слишком мало, слишком плохо подобрано или слишком дорого, чтобы быть эффективным. Если умеренный рост практически не приносит чистой прибыли, даже если сохранение потенциала роста было вашим приоритетом, возможно, хеджирование слишком велико или выбранная структура неверна.
Итог
Фьючерсы обычно являются наиболее прямым инструментом, когда цель состоит в том, чтобы дешево и точно снизить направленную подверженность риску, но они требуют активного управления маржой и могут нейтрализовать потенциал роста. Защитные пут-опционы, как правило, лучше, когда инвестор хочет сохранить потенциал роста, одновременно определяя риск снижения, но премия может быть существенной до крупного события. Коллары могут снизить эту премию за счет ограничения прибыли. Снижение спотовой подверженности риску остается самым простым выбором, когда избегание сложности производных инструментов важнее, чем поддержание полного участия в рынке.
Практическая цель состоит не в том, чтобы правильно предсказать событие. Цель состоит в том, чтобы гарантировать, что одно событие не приведет к убыткам, превышающим допустимый уровень риска портфеля. Эффективность хеджирования следует оценивать по тому, насколько хорошо оно контролирует этот риск после учета затрат, базиса, ликвидности, маржи и расчетов.